


 我的網誌

大盤解析
CPI超預期加鷹派Fed,三大指數全線收跌
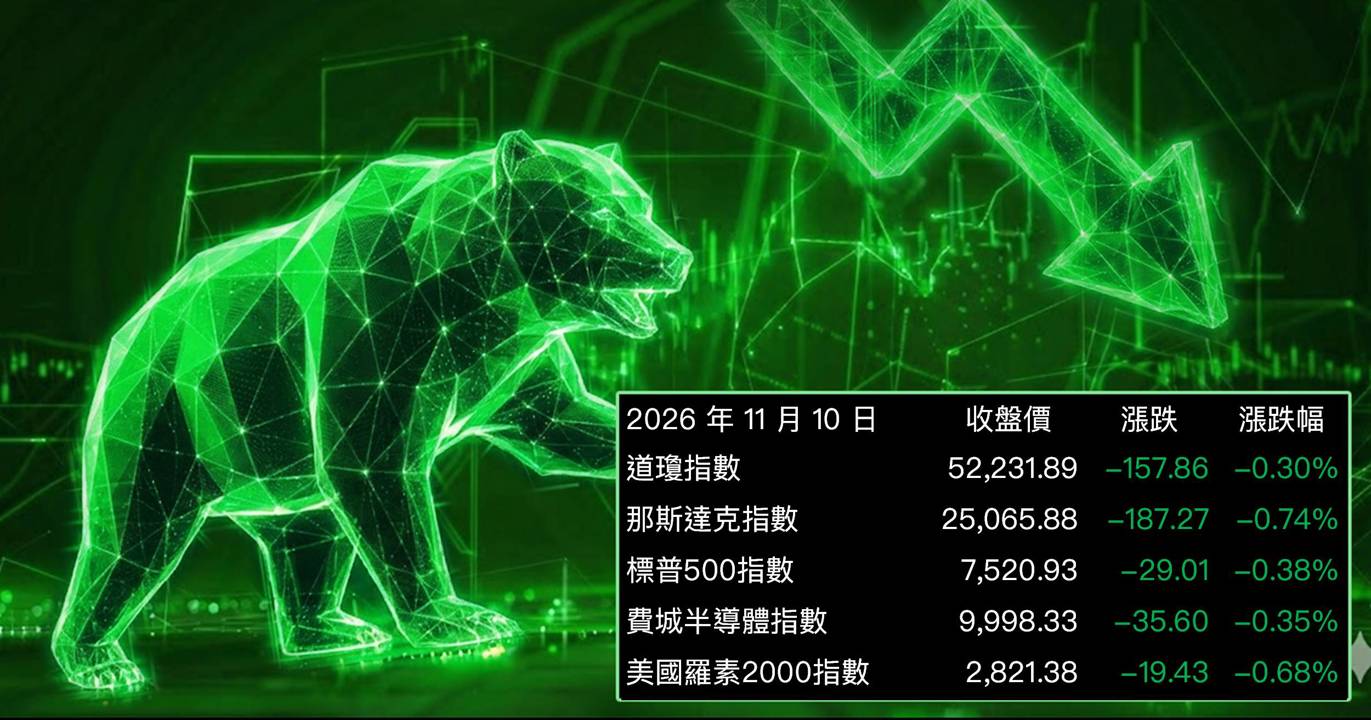
今日美股主線由兩大利空共同驅動:一是10月CPI數據於開盤前8:30公布,月增率達0.4%、核心CPI月增率0.3%,均高於市場預期,通膨黏性再度引爆市場擔憂;二是Fed官員接連發表鷹派言論,強化12月升息預期。三大指數全線下跌,那斯達克指數跌幅最深,收在25,065.87點,下跌0.74%;標普500指數收在7,520.93點,下跌0.38%;道瓊工業指數收在52,231.89點,下跌0.30%。費城半導體指數收在9,998.33點,下跌0.35%,小型股羅素2000指數也同步收跌0.68%。
輝達CEO調查風暴持續延燒,單日重挫逾5%
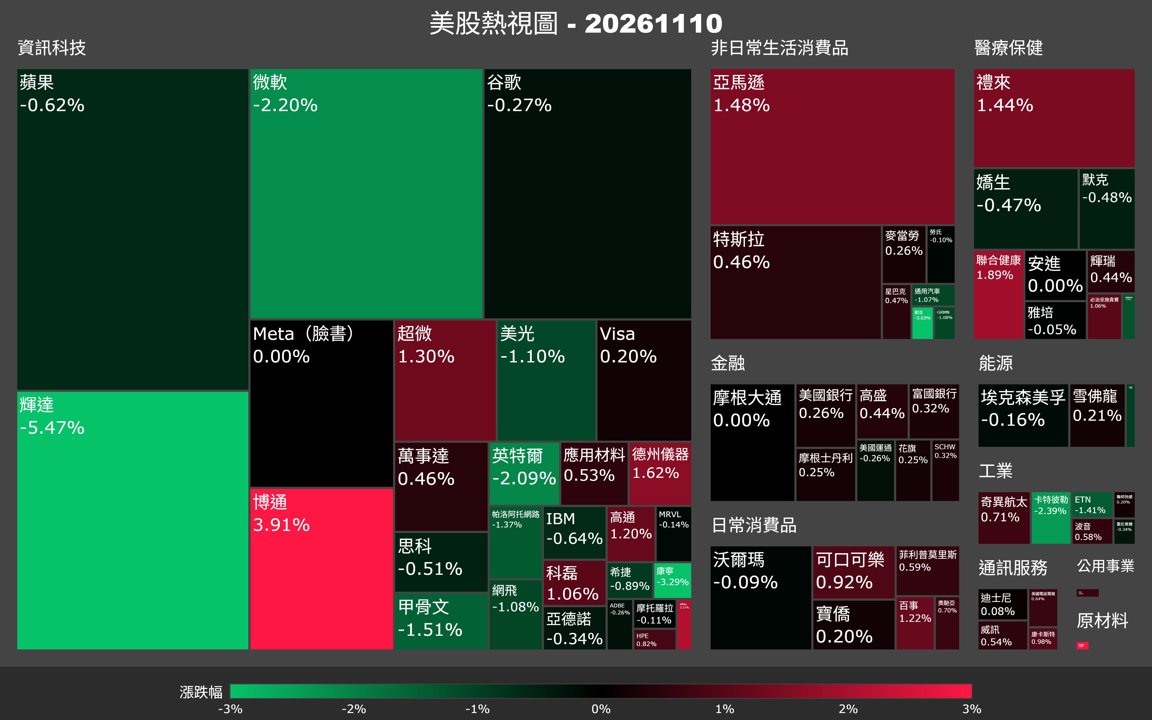
今日盤面最具殺傷力的個股主角是輝達(NVDA),股價收在168.80美元,單日暴跌5.53%,盤中一度低見166.95美元。自董事會於11月8日宣布針對執行長黃仁勳涉及疑似外國情報行動展開獨立調查以來,市場信心遭到嚴重動搖,輝達11月累計跌幅已達18.4%,今年以來全部漲幅悉數蒸發。這一事件對那斯達克的拉力相當顯著,科技股情緒整體偏弱。同樣走低的還有微軟(MSFT),收跌2.20%;Arm收跌2.58%;超微(MU)跌1.10%;英特爾(INTC)跌2.09%;超微電腦(SMCI)跌2.83%。
博通與台積電ADR逆勢上揚,半導體內部出現分歧
並非所有半導體股都同步受壓。博通(AVGO)今日逆勢強漲3.91%,收在331.98美元,成為費半指數中罕見的亮點;台積電ADR(TSM)上漲2.02%,收在396.48美元;超微半導體(AMD)上漲1.30%,收在515.21美元;亞馬遜(AMZN)也小漲1.48%。半導體設備股如KLA、應用材料(AMAT)與科磊(LRCX)均小幅收紅,顯示資金在板塊內部進行選擇性布局。反觀ASML收跌0.36%,Alphabet(GOOG)跌0.38%,蘋果(AAPL)跌0.61%,市場整體風險偏好仍偏謹慎。
升息預期重燃壓估值,科技股賣壓集中在高本益比標的
從今日資金流向來看,市場賣壓明顯集中在高本益比科技成長股,尤其是輝達、微軟、Arm等估值偏高族群首當其衝;相對抗跌的是具備雲端與AI基礎設施訂單支撐的博通與台積電ADR,以及有電商業務護城河的亞馬遜。特斯拉(TSLA)今日小漲0.46%,Meta持平收0%,呈現市場分歧。整體而言,CPI超預期疊加Fed鷹聲,使得市場對「降息時程提前」的預期明顯降溫,資金重新評估利率敏感型科技股的估值合理性。
台股連動:CPI鷹訊壓科技,AI硬體鏈需留意震盪
美股今日受CPI超預期與Fed鷹派言論雙重打壓,那斯達克跌幅最深,科技成長股可能承壓,加上輝達執行長調查事件延燒,AI算力概念股情緒明顯轉弱,台股AI伺服器、高速傳輸與CoWoS先進封裝相關族群開盤恐有震盪壓力,需留意是否跟隨輝達跌勢出現修正。相對抗跌的是博通與台積電ADR逆勢走強,顯示具備訂單能見度的半導體代工與IC設計次族群仍有基本面支撐,台股晶圓代工龍頭或可相對抗跌;此外油價與利率預期重新拉高,金融保險與內需消費股受外部衝擊相對有限,或可成為資金短線避風方向。整體而言,今日台股開盤以觀望為宜,AI鏈題材股宜等待輝達事件更多消息確認後再行評估。機會族群可先觀察半導體代工、金融保險、內需消費。風險族群則留意AI伺服器、高速傳輸、先進封裝、IC設計,短線可能受美股盤後資金輪動影響,或出現開盤震盪,仍需搭配台股開盤量價與外資動向判斷。
焦點新聞
總經
10月CPI超預期,通膨黏性重燃升息憂慮
美國勞工統計局於11月10日上午8:30公布10月消費者物價指數,月增率0.4%、核心CPI月增率0.3%,雙雙高於市場預期,顯示通膨壓力尚未有效紓解。數據公布後市場立即出現賣壓,科技股與高估值成長股首當其衝,同時也為Fed官員強化鷹派表態提供了依據。
• 10月CPI月增率0.4%,高於市場預期,通膨黏性確認未降溫
• 核心CPI月增率0.3%,同樣超出預期,剔除食品與能源後仍維持高位
• 數據發布後市場即出現賣壓,那斯達克跌幅擴大,高本益比成長股首當其衝
• 此份報告使市場對Fed12月降息的預期大幅降溫,升息25至50個基點的討論再起
• CPI超預期與Fed鷹派言論形成共振,成為今日大盤下跌的核心驅動力
Waller鷹語+Bowman警告,Fed雙鷹壓制降息預期
Fed理事Waller與理事Bowman於11月10日分別公開發表偏鷹言論,與CPI數據形成一致訊號,令市場對利率路徑的期待明顯轉向。Waller明確表示傾向12月升息25個基點,若通膨持續偏高甚至考慮50個基點;Bowman則強調通膨壓力尚未消退,政策仍須審慎。
• Waller在倫敦演講中指出,即使10月CPI有所改善,仍傾向支持12月升息25個基點
• Waller表示若CPI或核心CPI續高,不排除考慮更大幅度的50個基點升息
• Bowman強調10月較高通膨顯示壓力可能延續,勞動市場仍然強勁
• Bowman表示在收到PCE與就業報告前,貨幣政策仍需進一步考察
• Fed雙鷹共鳴強化了市場對利率維持高位時間更長的預期,科技股估值承壓
個股
輝達CEO調查風暴持續,2026年漲幅全數蒸發
輝達(NVDA)自董事會於11月8日宣布對執行長黃仁勳展開獨立調查以來,股價持續承壓。11月10日股價收跌5.53%至168.80美元,盤中低點一度觸及166.95美元,11月單月累計跌幅已達18.4%,今年以來所有漲幅遭到抹去。董事會雖聲明尚無跡象顯示公司資訊或國安受損,並表明對管理團隊仍具信心,但市場情緒已明顯轉為觀望。
• 輝達股價11月10日收跌5.53%至168.80美元,盤中低點觸及166.95美元
• 11月累計跌幅達18.4%,2026年全年漲幅悉數蒸發,成為市場焦點
• 董事會於11月8日宣布,因CEO黃仁勳涉及疑似外國情報行動啟動獨立調查
• 調查由獨立董事與外聘法律顧問主導,董事會表明對管理團隊仍具信心
• 輝達事件疊加CPI超預期,共同拖累那斯達克與AI題材股整體情緒
博通逆勢強漲近4%,台積電ADR撐住費半底部
在輝達拖累半導體板塊的氛圍下,博通(AVGO)與台積電ADR(TSM)今日逆勢上揚,成為費半中少數亮點。博通收漲3.91%至331.98美元,台積電ADR收漲2.02%至396.48美元,顯示具備明確訂單能見度與基本面支撐的半導體公司在市場動盪中仍受到資金青睞,部分反映資金從輝達轉移的選擇性布局。
• 博通(AVGO)逆勢收漲3.91%至331.98美元,成為費半指數中表現最強個股
• 台積電ADR(TSM)收漲2.02%至396.48美元,半導體代工龍頭相對抗跌
• 超微半導體(AMD)小漲1.30%,半導體設備股KLA、AMAT、LRCX也小幅收紅
• ASML收跌0.36%,英特爾跌2.09%,Arm跌2.58%,半導體板塊內部表現分歧明顯
• 資金在輝達風暴下進行選擇性布局,訂單能見度高的公司相對受惠
放大鏡觀點
輝達黑天鵝加CPI地雷,科技股短線難輕言搶反彈
今日美股下跌的背後是兩股力量的疊加:CPI超預期點燃通膨擔憂,Fed雙鷹言論壓制降息期待,使利率敏感型科技股估值承受壓力;與此同時,輝達CEO調查事件作為黑天鵝衝擊,不只是個股問題,更衝擊了AI板塊整體的信心基礎。在這兩股力量尚未化解之前,大型科技成長股的反彈條件並不充分。短線投資人若想布局,建議聚焦在基本面較為穩固、訂單能見度較高的類股,如雲端基礎設施與半導體代工,而非直接搶進估值仍高的AI概念股。
升息預期重燃,市場最大風險是「降息夢碎」再定價
目前市場最大的分歧在於:過去數月的科技股漲勢中,市場已定價了相當程度的降息預期。若CPI與核心CPI持續偏高,Fed維持高利率甚至重啟升息的情境將迫使市場進行「估值再定價」,高本益比的AI與科技成長股將首當其衝。今日Waller提及的50個基點升息可能性雖非主流預期,但已足夠讓市場在情緒上偏向保守。此外,輝達CEO調查若演變成更大的法律或政治風波,對AI算力供應鏈的衝擊也需持續追蹤。
下週盤面關注PCE與就業數據,財報季餘波延燒
展望後市,總經數據端需密切關注PCE通膨數據與即將公布的就業報告,這兩份數據將是Fed下次決策的關鍵依據,也是Bowman明確點名「尚待觀察」的核心指標;若PCE再次超預期,市場對升息的定價可能進一步拉高,科技股估值壓力將持續。個股面則需持續追蹤輝達董事會調查的後續進展,包括共和黨議員是否啟動傳喚程序,以及公司是否有更多資訊揭露。若調查範圍擴大或管理層有異動,AI板塊的信心修復將更加艱難;若調查結論相對輕微,輝達的超跌反彈力道可能相當可觀,但目前仍屬高風險博弈。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







