


 我的網誌


AI與資料中心疑慮引爆科技與晶片股崩跌,市值蒸發逾兆美元。
開場吸睛: 週四股市急跌,科技與晶片類股成為重災區。道瓊、那斯達克與標普同步回檔,市場情緒從選後短暫樂觀快速轉為恐慌,晶片與AI供應鏈相關公司市值大幅蒸發。

背景與關鍵資料: - 盤中那斯達克在六分鐘內抹去選後漲幅,至午盤科技股跌幅擴大,那指下跌逾5%、標普下跌逾3%,均接近自2025年4月「關稅崩盤」以來最差單日表現。 - 道瓊工業平均正走向自1896年以來中期選舉後的最糟第二交易日;標普500此次也創近百年來第二交易日的罕見弱勢(2002年曾跌約2.3%)。 - 半導體PHLX指數大約下跌10%,較6月高點已回落逾三成。整體標普市值蒸發超過2兆美元,Nvidia一家公司就蒸發逾4千億美元,整個晶片群體損失超過1兆美元。
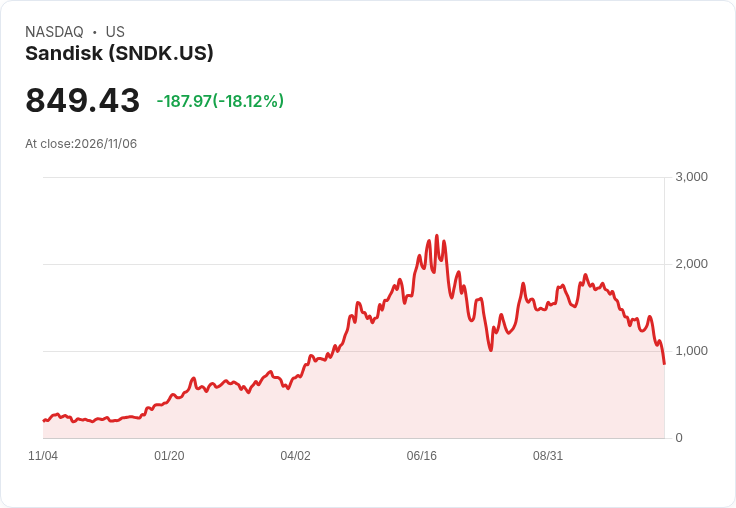
誰受創最重: - 記憶體與儲存族群受創尤深:SanDisk (SNDK)、Western Digital (WDC)、Seagate (STX)、Micron (MU) 等均出現雙位數跌幅。 - 其他晶片與裝置廠如 AMD、Marvell、Arm、Lam Research,以及大型晶片廠 Nvidia、Broadcom、臺積電等也接近或達到約10%跌幅。 - AI供應鏈延伸至雲端與網通裝置,雲端提供商與光通訊、網路相關企業(文中列示如 NBIS、CRWV、ALAB、LITE、COHR、DELL、GLW、PWR 等)同樣遭遇拋售。 - 投機熱門股亦普遍重挫(例如 TSLA、SPCX、HOOD、COIN、MSTR 等均下跌逾10%)。
原因分析與深入評論: - 選後隔日行情出現急轉是多重因素疊加:投資人原先因民主黨掌控國會而短暫買進(伴隨油價下跌與公債殖利率下降),但隨即開始估算民主黨政策、AI建設推進的資本需求與監管風險對資料中心供應鏈的實際影響。 - 更重要的是資金成本上升與對高資本支出(尤其由高槓桿公司主導的資料中心建置)的疑慮,使市場重新要求更高的收益率,壓縮估值。10月30日的賣壓已蒸發逾1兆美元科技市值,本次延續該趨勢並擴大。 - 技術面也不利:那斯達克100已進入修正(較10月6日峰值回落逾10%),且主要指數普遍跌破200日均線,代表多數交易者將其視為由上漲轉為下跌趨勢的分界。
針對替代觀點的回應: - 支持者可能主張這只是短期獲利了結或選後資金輪動,反彈仍可期。確實,個別公司(如 AppLovin)與防禦性股票(Aflac、Allstate)在劇烈震盪中表現較好,顯示資金並非全面出逃。 - 但與此同時,幅度與廣度證明此次回檔不僅是零星獲利了結:從記憶體、晶片、裝置到雲端營運與網通裝置均被波及,且估值與債務壓力使得短期內資金回補需更明確的基本面改善與利率穩定支援。
結論與未來展望(行動號召): - 投資人接下來應重點關注三項變數:公債殖利率走勢(反映資金成本)、企業對AI/資料中心資本支出的實際季度指引與執行、以及即將公佈的經濟資料(如週五公佈的10月就業報告)。 - 在高波動環境下,較保守的策略包括提高現金部位、轉向防禦性或基本面穩健的公司,或以分批佈局等待估值合理化。短線交易者則需嚴格控管風險與止損。 - 長期投資者應檢視持股是否反映對利率、資本支出與監管風險的合理預期,並以業績與現金流為核心做出配置調整。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







