


 我的網誌


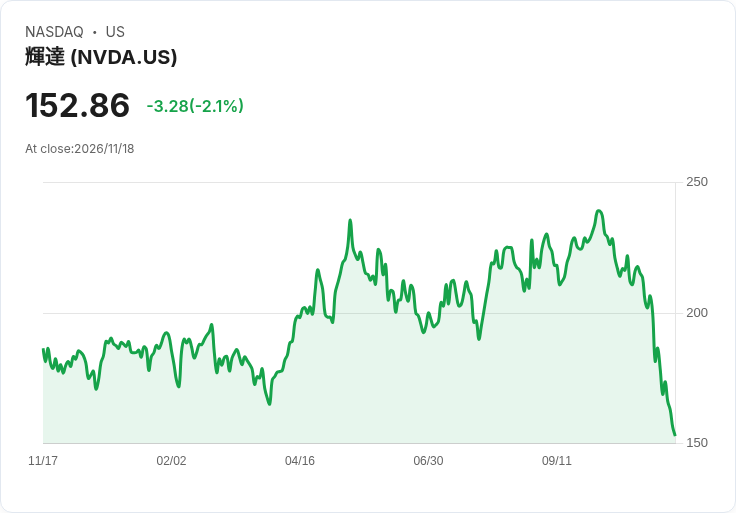
英偉達財報、Anthropic IPO與聯準會動向交錯,引發科技股大幅回檔,三大指數均下挫逾1%。
開場引子── 週二美股在科技股領跌下擴大跌幅,投資人緊盯英偉達(NVDA)即將公佈的財報與預定次日巨量登場的Anthropic IPO(ANTH.PVT),市場對快速擴張的AI基礎設施、相關醜聞與政策風險的擔憂,成為當日賣壓主因。

背景說明── 市場情緒在多重負面因素交錯下轉弱:報導指出英偉達內部醜聞與行政人事震盪引發爭議,另有政府擬限制中國資料中心裝置進口的政策動向,均加劇對大型資料中心與雲端供應鏈的疑慮。與此同時,投資人對超大雲廠巨額資本支出的回報感到不耐,令AI相關題材的熱度降溫。
事實與資料── 當日三大指數全面回落:道瓊下跌813.77點(-1.58%)至50,794.40;標普500跌89.99點(-1.21%)至7,326.60;那斯達克下滑276.57點(-1.13%)至24,231.20。市場普遍預期英偉達本季獲利仍將大幅成長,公司被預估年增率90.4%,營收約1091.1億美元(文中為109.11億美元之千位誤差表述);但股價在財報前仍下挫約1.7%。費城半導體指數今年上半年曾飆升106%,但迄今回吐至約34%左右的年初至今漲幅。當日多檔軟體股與金融、航空亦表現不佳:Intel因英偉達減持25%而下跌3%;Salesforce、Workday、Intuit、Adobe等分別下挫8.5%、4.8%、5.4%與3.5%;Microsoft下跌2.6%,AppLovin跌3.2%;JPMorgan跌2.5%與內部財務主管人事變動相關。
深入分析── 多重驅動力疊加促成賣壓。第一,基本面與估值壓力:AI題材推升估值至高位,隨著短期成效未完全兌現,市場出現獲利了結;第二,政策與信任風險:政府限制跨境裝置與關鍵人物爭議,可能改變供應鏈與產業投資節奏;第三,貨幣政策環境:聯準會官員口吻鷹派傾向,使市場幾乎確信12月升息25個基點(CME FedWatch 機率95.4%),提高資金成本並壓抑高估值成長股。宏觀資料亦支援分歧:零售銷售強勁、工業生產走弱、進口物價受油價推升,成長與通膨數據混合,令政策路徑更難預測;此外,住宅建築商信心降至2012年4月以來最低,顯示部分經濟面仍有疲弱。
替代觀點與反駁── 有觀點認為此次回檔僅為短暫的題材性修正,AI長期趨勢不變;確實,英偉達與大型AI平臺的結構性需求仍存在,但本文觀察指出:當前的不確定性非單一事件可解,若醜聞、政策限制與利率提高三者同時發酵,將改變資本支出節奏與市場估值基準,短期內仍可能造成更大波動。因此投資人不應僅以「長期趨勢」安慰自己,忽視短期風險管理。
結論與展望/行動建議── 未來幾日關鍵觀察點為:英偉達財報實際數字與財測、Anthropic IPO成交規模與市場接受度、以及聯準會10月會議紀要所透露的貨幣政策路徑。對投資人而言,建議在高波動性時期採取分批佈局、檢視對單一題材或個股的曝險,並留意政策面變動對供應鏈的實際衝擊。若財報與IPO表現顯著優於預期,或可重啟風險性資產動能;相反,若多項利空同步確認,則需準備更嚴格的防禦性資產配置。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







