


 我的網誌

大盤解析
CPI意外升溫,科技股全面承壓
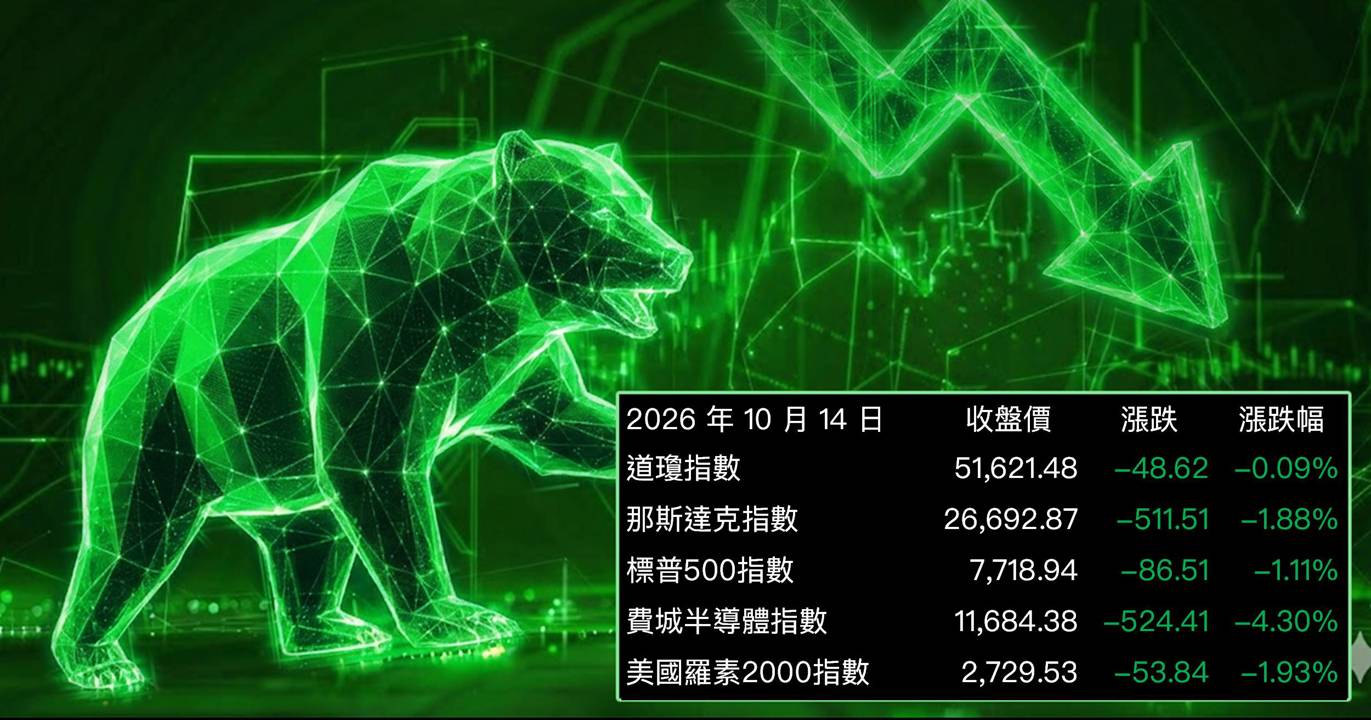
今日美股主線明確:9月CPI報告於美東時間08:30公布,年增率達3.7%,遠高於前值3.4%,通膨再度超預期引發市場對聯準會重新升息的擔憂,賣壓迅速蔓延至高估值的科技與AI類股。那斯達克指數收在26,692.87點,大跌1.88%;費城半導體指數(費半)重挫4.30%,收在11,684.38點,成為今日最慘烈的指數;標普500指數收在7,718.94點,下跌1.11%;羅素2000小型股指數也跌1.93%。相較之下,道瓊工業指數受防禦型類股支撐,跌幅最小,僅收跌0.09%,收報51,621.48點,顯示資金有明顯避險輪動。
10年期殖利率維持高檔,估值壓力首當其衝
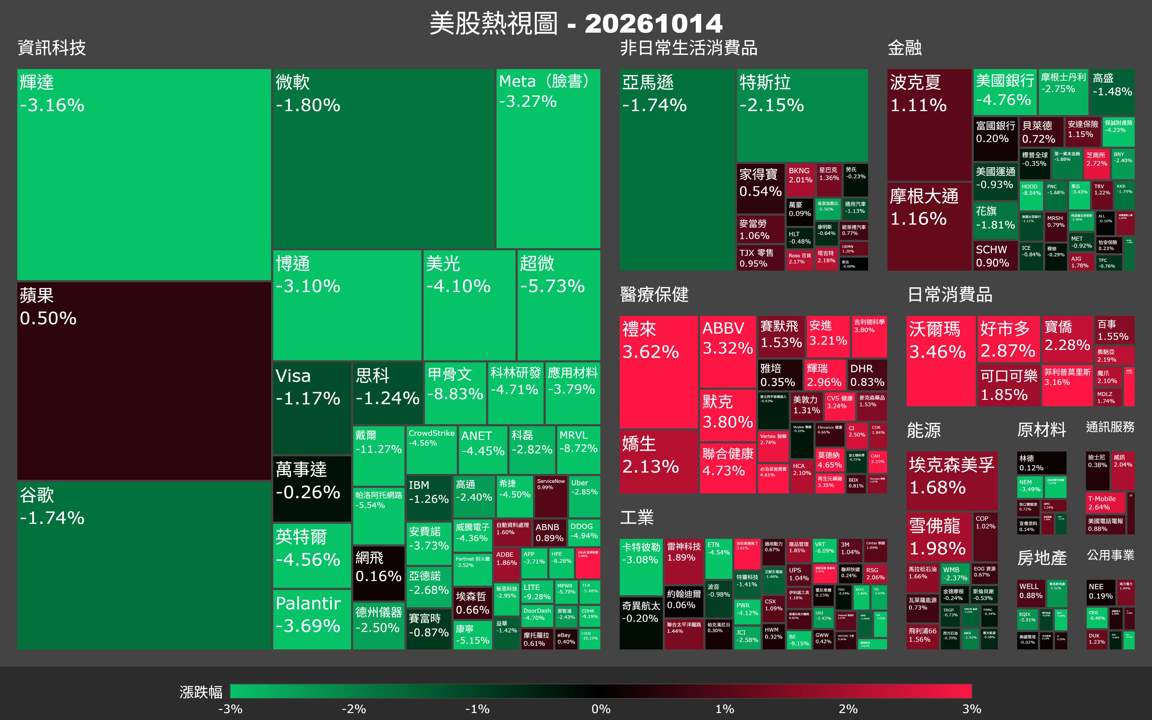
通膨數據公布後,10年期美債殖利率收盤維持在約5.19%的高位,對高本益比的科技與AI股形成直接壓制。利率愈高,未來現金流的折現價值愈低,AI概念股首當其衝。費半成分股幾乎全線重挫:ARM大跌6.81%,馬威科技(Marvell)崩跌8.72%,超微電腦(SMCI)暴跌8.42%,超微半導體(AMD)重挫5.73%,而英特爾(Intel)跌4.56%、Lam Research跌4.71%、應用材料(AMAT)跌3.79%、ASML跌3.94%、美光(Micron)跌4.10%。台積電ADR(TSM)也同步下跌3.40%,收在430美元。
輝達、博通與台積電ADR同步挫跌,AI鏈全面失守
AI硬體供應鏈的核心股票今日無一倖免。輝達(NVIDIA)下跌3.16%至221.30美元,博通(Broadcom)跌3.10%至346.25美元,台積電ADR跌3.40%至430美元,KLA下跌2.82%,帕蘭提爾(Palantir)跌3.69%。Meta下跌3.27%,Google母公司Alphabet跌1.68%,微軟跌1.80%,亞馬遜跌1.74%,特斯拉跌2.15%。今日唯一守住正值的科技巨頭是蘋果(Apple),收漲0.50%至342.96美元,成為今日罕見的科技避風港,顯示部分資金轉進防禦性較強、AI敏感度較低的消費型科技股。
道瓊撐住,防禦型類股成資金避難所
道瓊指數幾乎平收,跌幅僅0.09%,反映資金在通膨衝擊下向傳統防禦型類股靠攏,包括能源、金融、醫療保健等板塊相對抗跌。這與成長型科技股的大幅殺跌形成鮮明對比,說明今日市場情緒是「防禦勝過進攻」,投資人用腳投票,先降低高估值部位風險。整體而言,CPI爆雷是今日美股最強且最直接的催化因素,市場在利率壓力重燃下全面重新評估風險資產配置。
台股連動:費半重挫4.3%,半導體鏈開盤留意震盪
美股今日因9月CPI超預期引發通膨疑慮,費半指數重挫4.30%,AI半導體供應鏈個股普遍大跌,台積電ADR單日下跌3.4%,台股半導體、AI伺服器及半導體設備族群開盤後可能面臨相應壓力,需留意震盪風險。相對而言,今日美股道瓊僅跌0.09%,防禦型類股較抗跌,台股金融保險與傳產內需族群或有相對抗跌表現;蘋果逆勢收紅,對台灣蘋果供應鏈或有一定支撐。整體來看,今日台股開盤的主要風險在於權值半導體股跟跌,投資人宜等待盤面穩定後再評估進場時機。機會族群可先觀察蘋果供應鏈、金融保險、傳產內需。風險族群則留意AI半導體、半導體設備、AI伺服器,短線可能受美股盤後資金輪動影響,或出現開盤震盪,仍需搭配台股開盤量價與外資動向判斷。
焦點新聞
總經
9月CPI年增3.7%,通膨重燃Fed升息疑慮
美國勞工統計局(BLS)於10月14日上午8:30公布9月消費者物價指數(CPI),年增率達3.7%,月增0.6%(季節調整後),雙雙超越市場預期,且顯著高於前值3.4%。通膨意外升溫,市場迅速重新定價聯準會貨幣政策路徑,科技與高估值成長股首當其衝,當日即引發全面賣壓。
• 9月CPI年增3.7%,遠超前值3.4%與市場預期,通膨重新加速的訊號明確。
• 月增0.6%(季節調整後),能源與住房成本被認為是此次通膨超預期的主要推手。
• 數據公布後,市場對聯準會可能暫緩降息甚至再次升息的擔憂快速升溫。
• 10年期美債殖利率維持在約5.19%高位,對高本益比科技與AI股形成持續壓制。
• 費半指數單日重挫4.30%,為今日表現最差的主要指數,直接反映通膨衝擊下資金撤離科技股的力道。
殖利率高檔施壓,資金棄科技轉防禦
CPI超預期後,10年期美債殖利率收盤維持在約5.19%的高位,雖略低於前日但仍處歷史高檔區間。殖利率持續偏高直接壓縮成長股的估值空間,市場呈現明顯的資金輪動:道瓊指數僅跌0.09%,而那斯達克與費半分別重挫1.88%與4.30%,反映防禦型類股相對受益,成長型科技股承受最大賣壓。
• 10年期美債殖利率收盤約5.19%,仍處高位,為科技股估值的主要壓力來源。
• 道瓊僅小跌0.09%,標普跌1.11%,那斯達克跌1.88%,三大指數分歧顯現資金輪動。
• 羅素2000小型股也跌1.93%,顯示避險情緒不只局限於科技股,整體風險偏好下降。
• 蘋果收漲0.50%成為科技股中唯一逆勢上漲的巨頭,反映部分資金轉向估值敏感度較低的個股。
• 市場重新評估Fed降息時程,若後續通膨數據持續偏強,科技股估值修正壓力恐延續。
個股
馬威科技、ARM暴跌領衰,AI半導體鏈全面崩落
今日科技與AI半導體個股在通膨超預期的衝擊下幾乎全線重挫,尤以馬威科技(Marvell)跌8.72%、超微電腦(SMCI)跌8.42%、ARM跌6.81%、AMD跌5.73%最為慘烈,費半重量級成分股也無一倖免。今日的大幅下跌源於整體宏觀因素,並非任何單一公司的財報或消息面衝擊。
• 馬威科技(MRVL)暴跌8.72%,超微電腦(SMCI)重挫8.42%,成為今日跌幅最大的兩檔科技股。
• ARM單日跌6.81%,AMD跌5.73%,Lam Research跌4.71%,英特爾跌4.56%,美光跌4.10%。
• 輝達(NVDA)跌3.16%至221.30美元,博通(AVGO)跌3.10%,台積電ADR(TSM)跌3.40%。
• ASML跌3.94%、應用材料(AMAT)跌3.79%,半導體設備股同步受壓。
• 今日無任何科技巨頭發布財報或重大消息,跌勢純粹來自CPI超預期引發的宏觀利率壓力。
放大鏡觀點
CPI重燃升息疑慮,AI股恐面臨持續估值修正
今日美股的大幅下殺不是情緒性賣壓,而是市場對貨幣政策路徑的重新定價。9月CPI年增3.7%的數據顯示通膨降溫的進程並不順暢,若後續通膨數據持續黏著,聯準會暫緩降息乃至再次升息的概率將顯著上升,這對依賴低利率環境支撐高估值的AI與科技股而言是結構性逆風。投資人此刻應審視手中AI與半導體持倉的估值是否仍具支撐,而非單純追蹤短線反彈機會。蘋果今日逆勢收紅,或許暗示市場開始尋找科技板塊中估值相對合理、現金流強勁的避風港。
5.19%殖利率是真正的天花板,市場最怕升息預期再起
目前市場最大的風險不是單一財報失望,而是整體利率環境的重新定位。10年期美債殖利率維持在5.19%高位,已讓費半從今日盤中就承受巨大的殺估值壓力。若接下來的核心PCE、零售銷售或就業數據再度偏強,市場對聯準會「higher for longer」的定價將更為徹底,屆時科技股的本益比修正空間仍未走完。費半今日單日重挫4.30%,但若對照歷史,每次通膨預期大幅重新定價,往往需要數週才能讓估值穩定,投資人應對短線反彈保持謹慎。
財報季開啟,指引與通膨數據將決定下一步
展望近期,財報關注大型銀行(摩根大通、美國銀行等)及科技巨頭的前瞻指引;數據關注核心PCE、零售銷售及下一次CPI;若企業財測維持樂觀且通膨數據回落,市場可能重建信心、嘗試修復科技股跌勢,反之若財測保守且通膨再次超預期,那斯達克與費半恐面臨更深一層的回調,資金輪動至防禦型與低估值板塊的趨勢將更明顯。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







