


 我的網誌


市場預估Q3營收4,045萬美元、年增68.5%,EPS估-0.15;焦點在展望與現金流。
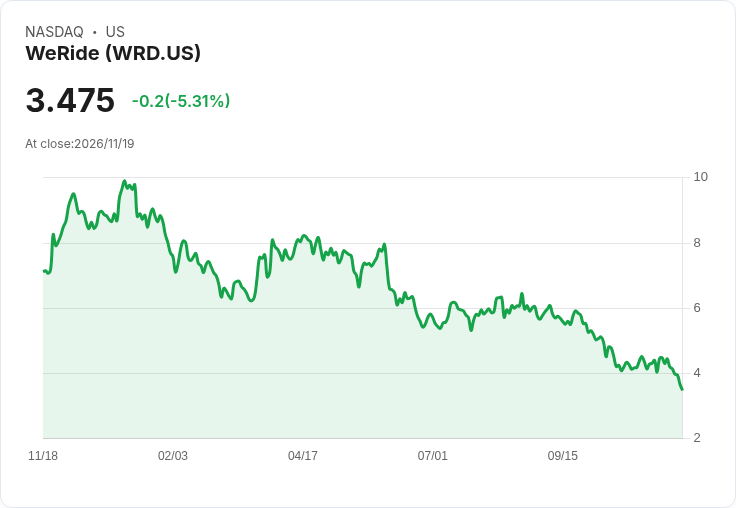
WeRide(NASDAQ: WRD)將於臺北時間11月20日(週五)美股開市前公佈2026財年第三季(Q3)財報。市場共識預估每股虧損(EPS)約-0.15美元(與去年持平),營收估為4,045萬美元,年增約68.5%,投資人與分析師將以營收成長、獲利路徑與現金燃燒速度作為檢驗重點。

背景與現況: - 營收預估上看4,045萬美元,反映公司在商業化及合作案上加速落地;今年上半年WeRide已展現較強的營運動能並與大型平臺合作擴張市場。 - 技術與法規面傳來利多:WeRide與夥伴取得西班牙首張Level 4自動駕駛許可,顯示公司在國際落地與監管互動上取得進展。 - 然而EPS仍預估為負,延續歷史上尚未轉虧為盈的情況,投資人對估值與現金流壓力保持謹慎。
重點觀察指標(管理層聲明與財表揭露): - 營收構成:自動駕駛相關服務與商業合作佔比是否明顯提高,以及毛利率趨勢。 - 現金與現金等價物、資金來源與燃燒速率:若現金流緊繃,後續需觀察是否有增資或新合作注資的計畫。 - 管理層對Q4及2027年的營運展望與資本支出規劃:是否給出可量化的里程碑或營收指引。 - 法規/營運里程碑:更多國際或地方Level 4/商用部署許可,將成為支撐長期成長的重要證據。
分析與評論: 支援論點:營收預估大幅成長(68.5%)表明商業化已有實質進展,且西班牙L4許可與業務合作能為未來訂單與營收打底;若公司能持續擴大商用服務與提高毛利,比較有機會逐步改善財務結構。 質疑論點:即使營收成長,EPS持續為負凸顯獲利路徑仍未明朗;自動駕駛產業需大量資本投入及時間換取規模效益,投資人擔心稀釋與資金不足的風險。 駁斥與均衡觀點:營運里程碑(如跨國許可、關鍵客戶合約)是衡量進展的重要指標,單季虧損並非罕見;但若管理層無法提供可行的資金規劃或明確的獲利時間表,市場懷疑仍屬合理。
風險提示與替代情境: - 樂觀情境:營收與毛利雙雙優於預期,管理層公佈穩健的資金來源或策略聯盟,股價可能獲得正向回應。 - 中性情境:營收成長但仍無明顯獲利跡象,市場反映修正有限,關鍵在下一季指引。 - 悲觀情境:營收不及預期或現金耗盡跡象明顯,可能觸發重估與融資壓力。
結論與行動建議: 投資人與分析師應在財報日重點追蹤營收組成、毛利率變化、現金與負債狀況,以及管理層對未來里程碑的具體時間表。對於看好者,應關注是否出現可持續的商業化收入與穩定資金來源;對於謹慎者,需密切監控現金燒錢速度與可能的稀釋風險。財報後,市場將以管理層對Q4展望及資本策略的清晰度來決定下一步行情。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







