


 我的網誌


生成式 AI 巨頭 Anthropic(ANT) 以 81.3 億美元募資改寫 IPO 歷史,卻在高昂運算支出下仍陷百億規模虧損。聯準會警告 AI 建設推高通膨,晶片、記憶體與雲端供應商成最大贏家,美股科技估值風險漸升。
生成式 AI 帶來的,不只是炫目的技術革命,更是一場資本、成本與通膨交錯的巨大壓力測試。Anthropic(ANT) 在 Nasdaq 上市,募資規模達 81.3 億美元,成為史上最大 IPO,象徵 AI 產業邁入前所未見的金錢時代;但在亮眼營收數字背後,高達百億美元的虧損與巨額未來運算承諾,也讓投資人不得不重新審視這波 AI 狂潮究竟是金礦,還是燙手山芋。

根據向美國證券交易委員會(SEC)遞交的 S-1 文件,Anthropic 在 2026 年前九個月收入達 332.4 億美元,其中約 79% 來自企業與開發者支付的使用費,21% 來自訂閱。公司並在 10 月底估算年化營收(run rate)約 810 億美元,看似高速成長。然而,在一般公認會計原則(GAAP)下,Anthropic 同期營運費用高達 345 億美元,錄得 12.6 億美元營運虧損,更因過去可轉換融資隨估值飆升而認列約 943.2 億美元相關費用,導致整體淨虧損高達 1,040.4 億美元,凸顯 AI 商業模式「營收旺、獲利弱」的結構性矛盾。
成本壓力的核心在運算。Anthropic 於九個月中記錄 188.1 億美元的運算與基礎設施支出,占收入逾半,而且已另行簽下約 9,009 億美元的未來付款承諾,幾乎全數指向未來的雲端與晶片資源,其中約 707 億美元需在 2027 年 9 月前 12 個月內支付。這些長期合約確保模型訓練與推論(inference)所需算力,但也成為固定成本鎖鏈,一旦需求不如預期,現金流壓力恐急速放大,迫使公司再度融資或增發,稀釋既有股東持股。
負責為 Anthropic 史上最大 IPO 押注的,則是華爾街最頂級的承銷團。Goldman Sachs(GS) 與 Morgan Stanley(MS) 各承銷約 20.5% 的募資額,預估承銷費約 1.13 億美元,超越兩家銀行在 2026 年 6 月 SpaceX(SPCX) 上市案中各自約 1 億美元的進帳。JPMorgan Chase(JPM) 與 Citigroup(C) 各承攬 10%,費用約 5,500 萬美元,Bank of America(BAC) 則拿下 3%,約 1,650 萬美元。Anthropic 此次約 5.5 億美元的承銷費池,逼近 2008 年 Visa(V) 上市時銀行收取的 5.502 億美元,顯示超大型科技 IPO 對華爾街仍具驚人吸金能力。
在募資規模方面,Anthropic 以約 813 億美元的基礎募資,一舉超越 SpaceX 2026 年 75 億美元與 SK Hynix(SKHY) 同年 26.5 億美元的上市,改寫由 Saudi Aramco(ARMCO)、Alibaba(BABA) 等傳統能源與電商巨頭所主導的歷史紀錄。2026 年三大科技 IPO—Anthropic、SpaceX 與 SK Hynix—已重新洗牌全球最大募資排名,也讓市場更關注科技類股在高利率環境下的估值承受力。
值得注意的是,在 AI 建設全力衝刺的同時,美國聯準會(Fed)已明確點出這波投資潮的通膨風險。Fed 副主席 Philip Jefferson 在一場巴西央行會議上指出,企業對 AI 技術的樂觀情緒,正推升對資料中心、先進運算設備及相關產品的投資需求,「目前 AI 建設正對需求與通膨施加向上的壓力」,而真正來自生產力提升的降價效應則屬「未來」才會顯現,他未給出具體時間表。這代表,在短期內,AI 帶來的可能是更多資本支出與價格壓力,而非立刻緩解通膨。
在 Fed 另一份會議紀錄中,決策官員形容勞動市場「適度收緊但整體穩定」,失業率已自 2025 年 11 月的 4.5% 降至今年 10 月的 4.1%,初領失業金人數仍徘徊在 20 萬件附近。這種相對穩健的就業環境,使 Fed 得以把政策焦點鎖定於通膨,並考慮在 12 月會議將基準利率自 3.75%-4.00% 區間再調升 0.25 或 0.5 個百分點。若 AI 建設持續推高物價壓力,市場對長期利率路徑的預期勢必更為敏感,科技股估值面臨更嚴苛檢驗。
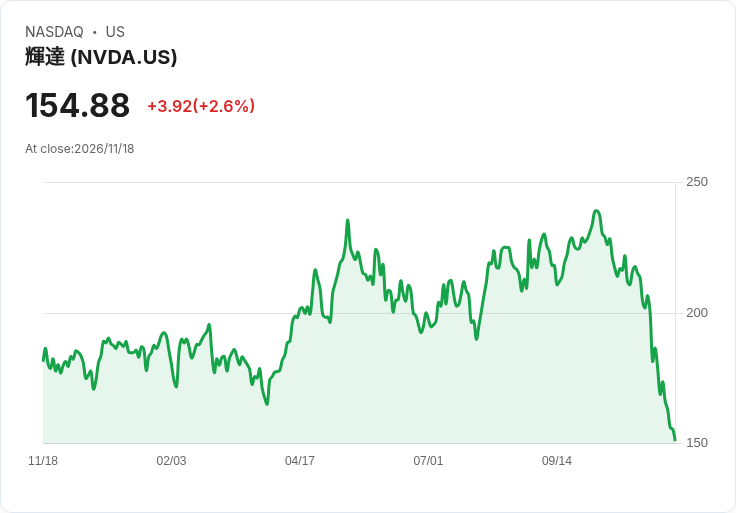
相較於多數仍燒錢的 AI 新創,上游供應鏈則已開始收割這波算力浪潮。晶片大廠 Nvidia(NVDA) 負責供應訓練與推論所需的加速處理器,無論客戶最終是否賺錢,硬體收入先行入帳。高頻寬記憶體(HBM)供應商如 Micron(MU)、SK hynix(SKHY) 與 Samsung,也直接受惠於 AI 對高速記憶體的渴求。Micron 就在 2026 會計年度指出,在 AI 需求帶動下,年度營收暴增約 256% 至 1,331.9 億美元,為記憶體產業提供強烈景氣訊號。
雲端巨頭同樣站在 AI 金流交會口。Amazon(AMZN)、Alphabet(GOOG, GOOGL) 與 Microsoft(MSFT) 除了租賃算力給 Anthropic、OpenAI 等模型開發者,也透過雲端市集販售第三方模型使用權。Anthropic 指出,2026 年前九個月中約 44% 的營收來自這類雲端市集銷售,雖然最終需把其中一部分支付給雲端夥伴,但報表上仍認列全額為營收,相關分潤則計入行銷及銷售費用,顯示雲端平台已成為 AI 收費模式中的關鍵通路。
從商業模式來看,AI 公司主要透過訂閱與使用計費兩種管道賺錢。以 Anthropic 的 Claude 為例,個人用戶可支付每月 20 美元訂閱 Claude Pro,但重度使用者仍可能因大量程式碼生成或企業內部應用而需要額外 API 使用額度。企業客戶則多採「座位數+用量」混合方案,企業版同時收取每位員工帳號費與 API 使用費,或是透過雲端市集訂購,讓雲端供應商代收款項再分潤。這種結構雖能讓營收隨用量擴張,但在算力成本高度敏感的情況下,訂閱制也可能面臨「重度用戶吃掉利潤」的風險。
即便部分公司透過調整指標,把非現金的股權給付、慈善配股等項目排除後,轉呈「調整後營運獲利」,投資人仍須看清,這些數字並不代表整體業務已真正賺錢。Anthropic 就在刪除約 32.6 億美元的股權薪酬與約 20.9 億美元的慈善股權配比後,宣稱調整後營運獲利約 40.8 億美元,但現金支出與未來算力承諾依舊龐大。加上運算成本可能因晶片與記憶體售價上升而進一步擠壓毛利,所謂「效率提升」未必能直接轉化為淨利成長。
在這波 AI 股熱潮中,投資人若只盯著營收成長與 IPO 規模,恐忽略背後風險。專家提醒,應同步檢視公司營運利潤率是否持續改善、運算支出增速是否低於營收成長、現金流能否支撐未來設備投資,以及大型固定算力合約是否在需求放緩時成為財務沉重包袱。同樣重要的是估值:即便企業營運體質良好,若投資人以過高價格買進,在成長略微不如預期時,股價仍可能遭到劇烈修正。
總結來看,Anthropic 史上最大 IPO 不僅改寫募資紀錄,也把生成式 AI 產業的矛盾赤裸呈現。上游晶片、記憶體與雲端供應商在算力浪潮中獲利飆升,AI 平台本身則在高成本、高承諾、與高估值之間艱難平衡。當聯準會已開始點名 AI 建設對通膨的推升效果,科技股能否在高利率環境中維持當前身價,成為接下來全球市場最大的問號。對投資人而言,下一步不僅是追逐 AI 成長故事,更是學會在華麗營收與複雜成本結構之間,看清真正能長期創造現金與獲利的贏家。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







