


 我的網誌


華納音樂Q4 EPS與營收均優於預期,顯示價格與目錄變現力。
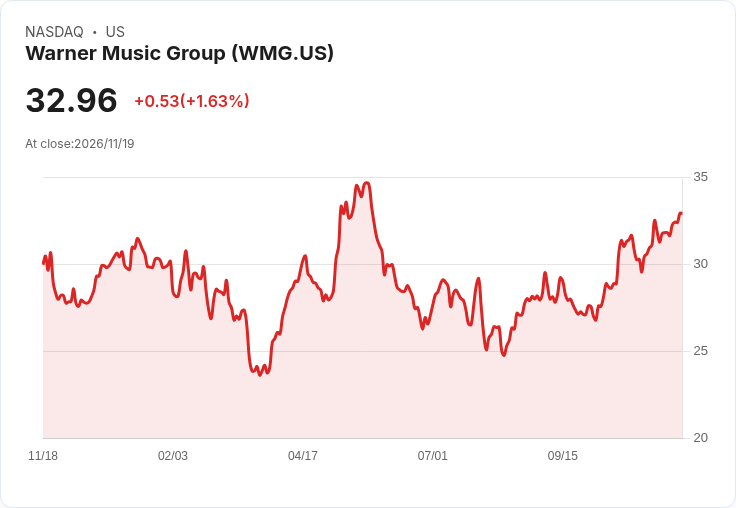
華納音樂集團(Warner Music Group,NASDAQ: WMG)公佈最新財報,2026會計年度第四季非GAAP每股稀釋後盈餘為0.55美元,較市場預期高出0.12美元;季營收為20億美元,年增7.0%,較預期高出9千萬美元。此份成績在數字與市場反應上都具有代表性,成為投資人與產業觀察者關注的焦點。

背景說明:華納音樂是全球三大唱片公司之一,近年主要營收來源包括串流音樂授權、版稅收入及目錄(catalog)版權變現。隨著付費訂閱與廣告型串流持續成長,唱片公司逐步強化價格策略與目錄資產的長期貨幣化能力,成為本季業績超預期的重要背景。
核心資料與解讀: - 營收與EPS雙優:20億美元營收年增7.0%、非GAAP EPS 0.55美元,雙雙高於市場共識,反映公司在營收拓展與成本控制上取得平衡。 - 價格力(pricing power):公司能在串流訂閱或授權議價中維持較高收益,推動營收成長並緩和成本上揚對利潤的侵蝕。 - 目錄變現(catalog returns):成熟曲庫與經典作品持續產生穩定版稅,對營運現金流與利潤率形成長期支撐,且在本季表現顯著。
深入分析與案例:營收成長7%在當前飽和的串流市場中屬於強健表現,顯示華納在新音樂推出與既有曲庫變現間取得有效配比。若與同行比較,能否持續領先取決於曲庫更新速度、與平臺談判能力以及同步擴充套件的周邊授權(如電玩、電影、商用授權等)。
可能的反對觀點與回應:批評者可能認為單季資料無法代表長期趨勢,且毛利受上游藝人分潤與版權成本壓力;此外,市場競爭加劇與版權費上升也可能侵蝕未來利潤。對此回應是:雖然短期風險存在,但華納的目錄資產與已建立的訂價能力提供較穩定的收入基礎,若公司能持續提升授權多元化與控制營運費用,則可部分抵消這些風險。
投資觀察重點與未來展望:接下來投資人應關注公司對下一季的指引、串流平臺授權談判進展、目錄授權新商機(如同步授權、同步化使用)以及資本政策(股利、買回或投資併購)。若華納繼續顯示出穩定的價格談判能力與目錄變現力,其長期現金流前景將更為明朗。
總結與行動呼籲:華納音樂本季以0.55美元的非GAAP EPS和20億美元營收交出超預期成績,凸顯其在價格與目錄變現上的實力。投資者與產業人士應密切追蹤公司未來指引與權利金變化,並評估其是否能將本季表現轉化為持續的營運優勢與股東回報。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







