


 我的網誌


AI需求爆發正重塑全球 PC 與伺服器市場版圖。Lenovo(LNVGY)第二季營收年增47.9%,AI相關營收首度突破100億美元,占整體3成6,顯示硬體製造商正成為生成式AI競賽中的新贏家,也突顯供應鏈與獲利結構面臨關鍵轉型壓力。
生成式 AI 熱潮延燒至今,真正吃到大餅的,已不只是雲端巨頭與晶片設計商,硬體整合與系統解決方案供應商正悄悄躍居舞台中央。Lenovo Group ADR(LNVGY)最新公布第二季財報,營收高達302.4億美元,年增率高達47.9%,在 PC 市場仍偏疲弱的背景下,交出這樣的成績,引起市場高度關注。更關鍵的是,AI 相關營收首度突破100億美元,占整體營收約36%,顯示 AI 已成為 Lenovo 主要成長引擎,而非附屬業務。

從財務結構來看,Lenovo 本季雖錄得 GAAP 每股虧損 -0.05 美元,但現金流表現相當亮眼。公司第二季營運現金流達16億美元,自由現金流也有12億美元,顯示在高成長與高投資的 AI 轉型期,現金生成能力仍相當穩健。董事會也在此時宣布每股 0.09 港元的中期股息,傳遞「現金充沛、成長與股東報酬可並行」的訊號,與許多仍在燒錢追逐 AI 夢的同業形成鮮明對比。
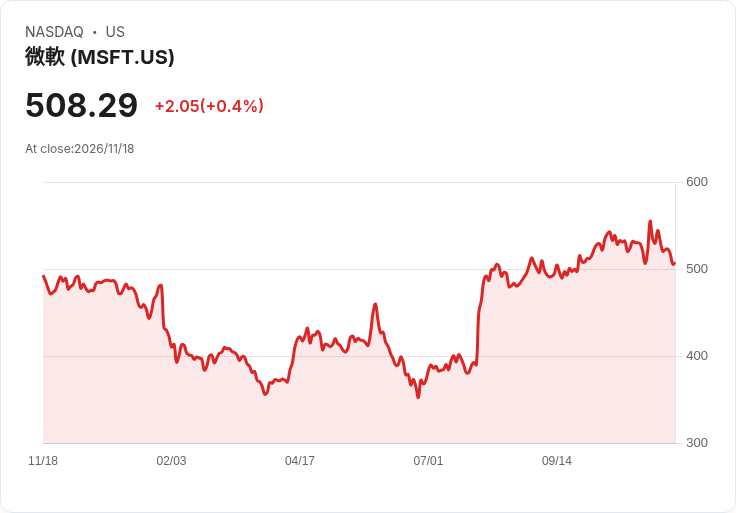
AI 相關營收年增 79%,成長速度遠高於整體業務,這背後反映的是企業客戶對 AI 伺服器與邊緣運算設備的需求噴出。從市場角度來看,這塊戰場原本被認為是雲端服務商與 GPU 供應商如 NVIDIA(NVDA)、Microsoft(MSFT)主導,但實際上,最後一哩的硬體整合、機架系統、散熱與供電設計,以及企業客製化解決方案,都高度仰賴像 Lenovo 這類具規模優勢的系統製造商。也因此,當生成式 AI 從試驗走向大規模落地,硬體整合商的營收曲線開始明顯抬頭。
然而,營收暴衝卻仍出現 GAAP EPS 負值,凸顯 AI 轉型並非零成本。Lenovo 要在短時間內擴充高階伺服器產線、加碼研發與解決方案人才、重整供應鏈布局,勢必推升營運費用與折舊攤銷,再加上部分市場競爭激烈導致價格壓力,短期獲利承壓在所難免。從產業角度來看,這也揭示一個關鍵現象:AI 硬體供應商要從「坑殺式接單」走向「高毛利整合方案」,需要時間拉高產品組合與服務價值,財報數字不可能線性上漲。
相較之下,多家中小企業在財報中呈現的,是另一種截然不同的壓力樣貌。Epsium Enterprise Limited(EPSM)今年上半年營收僅 147 萬美元,年減高達 51.6%,GAAP EPS 為 -0.05 美元,手上現金從 2025 年底約 198 萬美元,下滑至 2026 年中約 61.3 萬美元,顯示在技術轉換與成本壓力交織下,資金緊縮問題正在浮現。當主流市場資源快速往 AI 伺服器與雲端解決方案集中,缺乏規模與產品差異化的中小供應商,很可能成為這波技術遷移的「被犧牲者」。
另外一個案例是 Primior Holdings(PTKN),其第三季在微型規模下交出極端截然不同的成績單:營收雖未特別突出,但毛利率從去年同期的 69.3% 拉升至 74%,營業利益年增 89.3%,淨利年增更達 101.6%,淨利率飆升至 55%,營業費用則年減 42.5%,EPS 年增 83.1%。這顯示在新競局下,透過精簡成本、鎖定高毛利利基市場,仍有機會在資源有限的情況下創造驚人的獲利表現。對比 Lenovo 以規模與整合能力撐起成長,PTKN 則反映中小企業以「精瘦管理」在縫隙中求生的另一種路線。
若拉高視角觀察整體硬體與基礎設施供應鏈,航空與國防產業也在以不同路徑迎向結構性投資潮。美國國防大廠 Lockheed Martin(LMT)旗下 Aeronautics 部門,近期獲得美國空軍一筆總額 3.166 億美元的 C-5 Galaxy 機隊支援合約,涵蓋供應鏈管理、維修、工程與技術支援,合約執行期一路延續至 2031 年底。雖然此案與 AI 無直接關聯,但從長期穩定、以技術服務為主的收入型態來看,與 Lenovo 企圖在 AI 伺服器與企業解決方案上建立「長約式」關係,有異曲同工之處:都是希望將一次性設備銷售,轉化為長期技術與維運合作,穩定現金流與提高客戶黏著度。
在資本市場眼中,這類長期合約與高毛利解決方案,才是硬體供應商能否在新一輪科技周期中站穩的關鍵。Lenovo 以龐大營收與暴衝的 AI 相關業務證明,硬體巨頭並非只能充當雲端與晶片企業的「代工廠」,而是有能力向上整合,成為 AI 生態系中的策略夥伴。但同時,中小企業財報的兩極化表現,提醒市場:技術更迭加速雖帶來龐大機會,也會加劇資源向少數龍頭集中,形成更殘酷的淘汰機制。
展望未來,AI 導入仍處於早期至中期階段,企業端從試點專案走向全面導入的過程中,對伺服器、儲存設備、網路與邊緣裝置的投資,只會持續擴大。Lenovo 若能把握這波浪潮,持續提升高毛利解決方案比例、優化成本結構,EPS 有機會由虧轉盈,並將現金流優勢轉化為更具競爭力的研發與市場布局。對投資人而言,真正值得追問的,是在下一個財報季,AI 相關營收是否持續高速成長、整體毛利結構是否明顯改善,以及硬體製造巨頭是否已成功從「供應商」升級為「策略型 AI 基礎設施夥伴」。這些答案,將決定誰能在 AI 狂潮退去後,仍站在產業制高點。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







