


 我的網誌


AI新星Anthropic赴美IPO估值上看1.4兆美元,華爾街資金瘋搶卻暗藏估值與解禁壓力;另一頭美國公路貨運運價強彈、容量急縮,J.B. Hunt等大型業者迎定約漲價與客戶外包潮,卻有中小車隊連環倒閉,運輸成本結構與利率、油價及通膨形成新一輪博弈。
今年華爾街最火熱的兩大題材,正同時在資本市場上升溫:一邊是生成式AI新星 Anthropic (ANT) 伺服器級的「黑色星期五」式IPO搶購潮,另一邊是美國公路貨運運價大幅回升、運能加速出清,供需失衡讓運價再度成為企業成本與通膨的新戰場。這兩股力量,在資金、利率與產業結構的交錯下,正改寫投資與實體經濟的版圖。

先看AI市場,Anthropic 預計在本周於那斯達克掛牌,市場傳出申購單超過承銷股數近七倍,定價區間70至78美元若以頂端計算,完全稀釋後估值約可達1.4兆美元。有別於傳統「機構優先」模式,Anthropic 至多預留20%新股給透過 Charles Schwab (SCHW)、Fidelity 與 Robinhood (HOOD) 等券商參與的散戶;但其實多數一般投資人,仍只能在開盤後以市價接手,風險往往從此開始累積。
歷史數據已為熱錢示警。今年美國規模最大的三檔IPO——SpaceX (SPCX)、SK hynix (SKHY) 與 Cerebras (CBRS)——目前股價全都跌破首筆成交價,其中 SK hynix 與 Cerebras 更跌破承銷價。自2008年以來市值最大的12檔美股IPO,在上市一年內股價無一例外曾低於第一筆成交價。研究「Lifecycle Trade」的 Kathy Donnelly 也曾指出,多數IPO在上市後三週內就會跌破首日低點,甚至有七檔次日即破底,顯示首日追價往往是最不利的位置。
估值結構更顯極端。依 Anthropic IPO文件,現有股東持股平均成本約每股11.5美元;若以78美元承銷上限計算,新股買家等於一進場就付出近七倍價格,而若首日開盤溢價,追高者承擔的風險更大。近期熱股中,SpaceX 曾以約11%溢價開出,Cerebras 首盤更飆高近90%;伴隨而來的是龐大的供給壓力——內部人自第一天起即可能出售多達3.16億股,六個月解禁前再有3.3億股可陸續釋出,總量接近本次發行的950萬股約四倍,籌碼天花板壓力不容忽視。
從機構視角來看,對Anthropic的看法高度分歧。Tusk Venture Partners 共同創辦人 Bradley Tusk 就直言,約1.4兆美元的估值「完全建立在承諾與潛力上」。佛羅里達大學學者 Jay Ritter長期追蹤1975至2021年間逾9,000檔IPO,結果顯示三年後股價持平或更低者佔六成,其中近四成跌幅逾五成,僅16%股價翻倍以上;數據說明,長期回報與短期熱潮往往背道而馳。
然而多頭仍蜂擁而至。ARK Invest 執行長 Cathie Wood 接受訪問時表示,Anthropic 若定價約1.4兆美元,甚至有機會合理支撐約2兆美元估值,「信不信由你,我們認為這是非常合理的估值」。但 Ariel Investments 共同執行長 Mellody Hobson 則提醒,整體科技股交易氛圍已顯過熱,「當你開始看到市場被描述成『將跟著某一檔IPO走——尤其是Anthropic』時,這種說法令人擔憂」。對投資人而言,AI題材的長期成長與短期IPO定價風險,已形成鮮明的拉扯。
與此同時,實體經濟另一端的公路貨運市場,正翻開截然不同的劇本。根據FreightWaves 旗下SONAR最新「The Lag Effect」報告,美國乾貨車(dry van)即期線路運價已大幅反彈,SONAR現貨線程指數NTIL約每英里2.60美元,年增約49%;合約基本運價指數VCRPM1也升至每英里2.88美元,年增約25%。相比之下,行業非油營運成本(ATRI統計)今年每英里僅增4.2%至1.854美元,顯示運價已重新高於成本,理論上應是業者喘息之時。
但現實卻是倒閉潮不斷。報告指出,僅今年秋季就出現逾千名物流從業人員遭裁撤及至少15家破產案例。主因在於,2023至2025年間,現貨運價連續三年低於業者非油成本,許多依賴現貨市場的小型車隊已在那段「虧損期」燒光現金,撐不到今年的回升。更雪上加霜的是柴油價格狂飆,SONAR柴油指數DTS每加侖約6.15美元,年增62%,換算每英里多出約0.36美元燃料成本;大型車隊多數透過燃料附加費轉嫁成本,但接現貨、無附加費的散兵游勇則必須自行吞下波動,最終導致財務斷裂。
在供給端,容量收縮創紀錄。SONAR統計,營運中的營利性卡車拖頭(TCFH)約155萬輛,年減約10.7萬輛,其中約5.1萬輛集中在今年夏季一個月被系統移除,是自2008年以來最大降幅。運力緊縮反映在拒載率上——Truckload Rejection Index (STRI) 已升至12.87%,約為去年同期兩倍、是2023年10月的逾三倍,而整體貨運量指數STVI幾乎與去年持平,顯示「車少貨多」的局面正在形成。
地區間也呈現分裂。西北與中西部市場拒載率明顯偏高,例如伊利諾州Quincy達49.42%、奧勒岡州Pendleton為42.18%、華盛頓州Spokane為39.34%、南達科他州Sioux Falls達38.21%;相較之下,貨量最大的南方市場如亞特蘭大、達拉斯與休士頓,拒載率仍維持在約7%至8%間,相對寬鬆。冷藏車(reefer)與平板車(flatbed)拒載率更同時突破21%,顯示特種設備供給更為吃緊,三類設備的即期運價漲幅均逼近五成。
在這樣的環境下,大型整合運輸商獲得相對優勢。J.B. Hunt Transport Services (JBHT) 就在近期投資人會議上表示,雖然公司面臨燃料、醫療保險與招募成本壓力,但正透過「紀律成長」,鎖定將自有車隊轉為外包的企業客戶。J.B. Hunt CFO Brad Delco指出,公司目前增聘司機的速度已回到新冠疫情高峰水準,並投資科技讓招募與調度團隊在人力縮減三成情況下仍能支撐需求。過去一年公司已削減約1.35億美元年度成本,相當於總成本約1%。
J.B. Hunt 的「Dedicated」專用車隊管線維持歷史高點,其銷售團隊主打說服企業放棄自行購車營運,改由J.B. Hunt提供卡車與司機。隨著車輛設備資本支出飆漲,加上最高法院對貨運經紀責任的裁決,引發托運人重新思考「自營車隊 vs 外包」的風險與成本,更多企業選擇將司機審查與營運風險外包給大型業者。J.B. Hunt今年第三季專用車隊已額外售出425輛卡車服務,年初至今累計970輛,預估可超過全年原訂800至1,000輛淨增目標,惟新合約啟動期約六個月仍將帶來短期啟動成本壓力。
從運價展望來看,多數數據顯示2027年合約價仍有續漲空間。SONAR估計,乾貨車合約基本運價目前距離完全涵蓋營運與資本成本仍有約6.5%的缺口,冷藏車合約價今年僅漲約8%,每英里約落後乾貨車合約價0.30美元,補漲壓力更大。報告基本情境預期,乾貨車合約價在未來一年恐將再漲約5%至8%,若運能繼續出清,漲幅甚至可能進入雙位數。對貨主而言,未來招標策略恐怕不能再依賴「全國平均價」,而必須依區域、市場與設備類型逐車道檢視,才能在運能緊縮與成本通膨之間拿捏平衡。
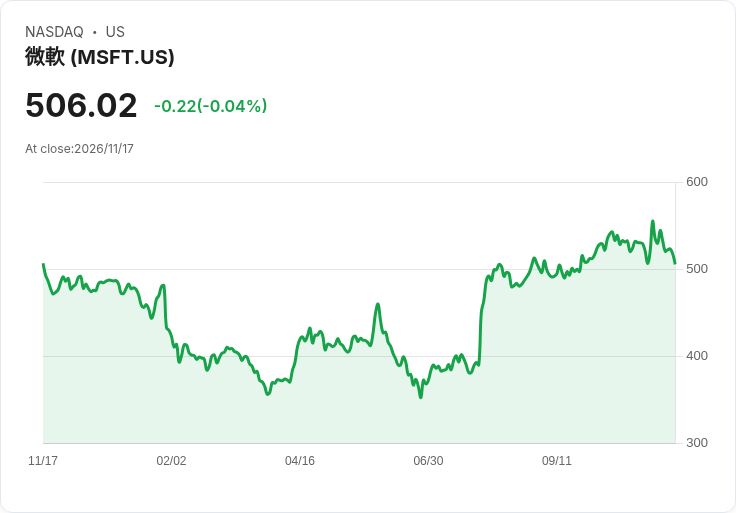
回到整體局勢,Anthropic等AI巨頭的天價估值與接連湧入的資金,將進一步推升伺服器、晶片與雲端需求,間接影響如Microsoft (MSFT)、NVIDIA (NVDA) 等供應鏈龍頭的成長軌跡;而貨運市場的成本與運價周期,又將透過商品價格與企業營運費用,反饋至通膨與聯準會利率決策之中。當金融市場在追逐下一檔「十倍股」的同時,實體經濟運力與成本結構也在悄然重塑。投資人與企業若要在這波科技與物流雙主戰場中找到立足點,恐怕必須同時看懂IPO熱潮背後的統計冷水,以及卡車運價反彈下的破產警訊,才能在高波動的新常態下活得長久。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







