


 我的網誌


首季營收下滑22%至3,710萬美元,公司宣佈年化資本支出3–3.5M,2027年Q2推新官網、Q3推賣家工具,暫不提供財測。
LifeVantage(NASDAQ: LFVN)在2027財年第一季(過渡期間)公佈業績並宣佈戰略重設,執行長Terrence Moorehead上任約90天後,將公司定位為「早期重設」,並公佈一系列數位與品牌推動計畫以回應營收與毛利壓力。

財報與現金流實況 公司報告本季淨營收為3,710萬美元,較去年同期下滑22%;調整後EBITDA為190萬美元,GAAP淨損為20萬美元(每股攤薄虧損0.02美元),調整後非GAAP淨利為60萬美元(每股0.05美元)。Moorehead強調流動性與資產負債表彈性,公司現金13.7M美元、無負債,當季經營活動現金流淨額為50萬美元,並宣示每股現金股息0.05美元。CFO Carl Aure指出,訂閱式收入仍佔總營收超過75%,保有業務韌性。
策略重塑與時間表 Moorehead將產品差異化與新的品牌訊息列為核心,指出公司將以臨床證明能啟動人體自身生理機制的產品為訴求,並將以Protandim Nrf2與環境毒素研究為新廣告戰役核心。管理層規劃:2027年曆年第2季在北美推出新的網站與現代化數位平臺,2027年曆年第3季推出面向分銷商的「消費者導向商業套件」(含CRM、社群內容工具,且長期將匯入AI輔助功能,預計12–18個月後逐步上線)。同時宣佈自2027年1月1日起將財年調整為曆年制,並有為期6個月(截至2026/12/31)的過渡期與Form 10-KT申報。
成本、毛利與資本支出 本季毛利率為75.4%,公司表示受庫存減損、運輸與倉儲費上升影響;若排除與MindBody產品線相關之額外庫存準備,經調整後毛利率為78.2%。針對投資與資本性支出,Aure指出近期近似每季約100萬美元的資本支出,年化投入預計在3M–3.5M美元之間,且大型平臺建置將以資本化方式處理。關於佣金率,管理層預期會在41%–42%區間趨穩。
問答要點與執行風險 在分析師問答中,管理層說明新品牌訊息先從分銷商展開,並透過超過50萬名郵件名單啟動電郵行銷;對於賣家工具的性質,Moorehead將其描述為「工具包」而非改變傭金結構,長期會加入AI教練等功能。公司未提供正式財測,理由為近期執行長交接與財年變更造成不確定性;管理層則反駁保守觀點,強調現金與訂閱基礎可支撐轉型期,並表示經營現金流趨勢可望持續。
評論與替代觀點駁斥 支援管理層者會指出:公司仍有高毛利、訂閱式收入佔比高與無負債的財務優勢,且已制定明確的數位與品牌推動時程,若執行到位可望恢復訂單規模與客單價。批評者則擔憂:需求面持續承壓(尤其MindBody GLP-1系統銷售下降)、庫存減損與運費上升已侵蝕利潤,且資本化平臺建置需時間顯現效益,行銷投放與數位轉型的投資回報率尚不明朗。對此,管理層回應未給指引是因交接與報表變更須時間整合,並以13.7M美元現金與訂閱型收入作為穩定預期基礎,但短期仍須密切追蹤營運指標。
關鍵觀察指標與未來展望 未來數月市場應關注:一、新網站與數位平臺是否能在2027 Q2按期上線並改善線上轉化;二、賣家工具推出後是否能提升平均訂單值與顧客獲取效率;三、資本支出與現金消耗速度相較於13.7M美元現金存量的可持續性;四、庫存減損及運輸成本是否改善,以及MindBody與LoveBiome等產品線的銷售走勢。總體而言,LifeVantage已從評估階段轉向具體部署,但成效仍取決於行銷執行、數位平臺落地速度與整體需求恢復。對投資者與業內觀察者的行動建議是:密切追蹤公司在2027年各階段里程碑的達成以及關鍵財務指標(營收、平均訂單金額、留存率與現金流)。
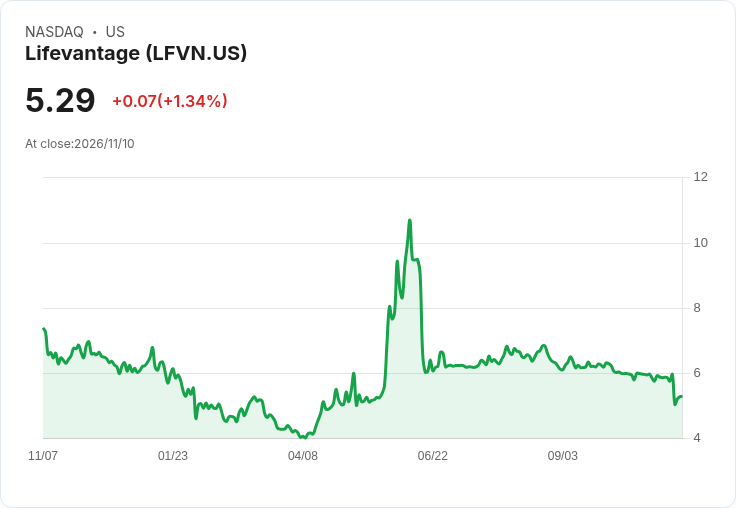
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







