


 我的網誌


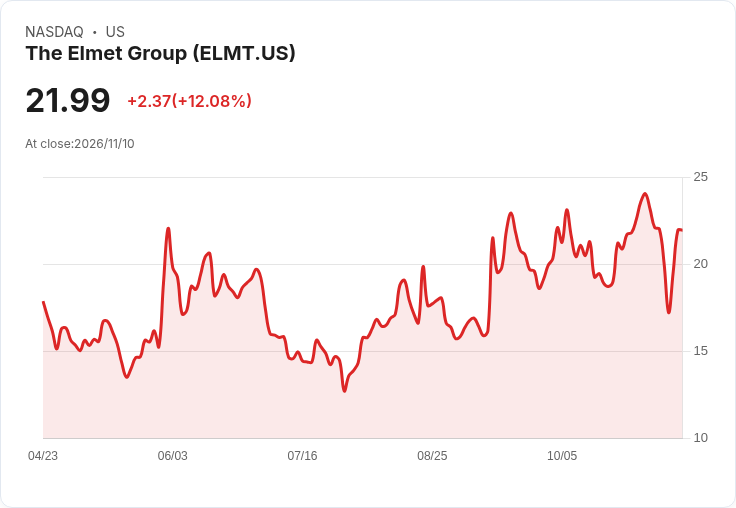
摘要 : Q3 非GAAP EPS $0.35 與營收 $79.6M 雙超預期,調整後EBITDA達約$17M,訂單背書強勁但政府合約時序仍是關鍵。
新聞 : Elmet Group(Elmet)公佈第3季財報,非GAAP每股盈餘為$0.35,較市場預期高出$0.21;營收為$79.6百萬美元,年增55.8%,超出預期約$14.96百萬。公司同時報告調整後EBITDA約為$17.0百萬,較去年同季成長129.4%,EBITDA率從14.5%提高到21.3%,顯示獲利能力明顯改善。

背景說明:Elmet定位為國防供應鏈與高階材料供應商,近年因獲得五角大廈相關合約與國防後勤案而備受市場關注。公司近期亦取得一筆約$36M的國防後勤合約,並計畫以$125M收購Masan High?Tech Materials 5% 股權,擴充套件材料供應與戰略夥伴關係。
關鍵事實與意義: - 財務數據:Q3 營收 $79.6M(+55.8% Y/Y)、非GAAP EPS $0.35(beat $0.21)、調整後EBITDA $17.0M(+129.4%)、EBITDA率21.3%。 - 訂單能見度顯著提升:未完成訂單庫存(open order backlog)約為$347.4M,較Q2 2026末的$131.5M成長164%,較Q3 2025末的$87.3M成長298%,顯示未來營收來源有較高的可見性。 這組數字反映出公司在接獲政府訂單與擴充套件供應能力上已有實質成果,短期營運動能與利潤率同時改善。
深入分析: - 利潤率回升原因可能包括產品組合最佳化、高毛利政府合約佔比提高,以及稼動率提升帶來的固定成本分攤效果。EBITDA率由14.5%跳升至21.3%,意味著營運槓桿正在發揮。 - 巨量訂單庫存為公司未來數季甚至數年營收提供支撐,但需注意訂單轉化速度與交付排程,政府合約通常伴隨嚴格履約條件、驗收程式與分期付款,實際入帳具有時間分佈性。 - 對外投資(如持股Masan HTM)有助於原料來源與成本控制,但亦會增加資本支出與整合風險;這類策略若成功,長期可提升供應鏈議價能力與毛利彈性。
替代觀點與回應: - 批評一:有人認為政府合約不等於短期現金流,且「$2B」等大額標題易被誇大。回應:確實,合約總額需拆解成年度營收與子合約,多數大型政府案會分期、分項目認列;投資人應關注訂單分佈與年度可實現營收,而非單看總額標示。 - 批評二:依賴少數大型客戶(如五角大廈)可能導致營收波動與議價風險。回應:Elmet透過擴大產品線與策略性持股(Masan)在一定程度上分散風險,但需持續監控客戶集中度與新客戶拓展進度。
結論與展望(行動號召): Elmet本季財報顯示營收與獲利雙向改善,且訂單庫存急速擴大,為未來成長提供可見性。但投資或關注者應追蹤訂單轉化率、合約認列時程、與Masan投資的整合成效,以評估成長能否穩健持續。建議接下來關注公司下季財報、管理層對 backlog 的分期認列說明、以及任何關於大型政府契約履約里程碑的公告。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







