


 我的網誌


保險資料商Verisk第三季營收與調整後EPS雙雙優於市場預期,全年展望維持成長區間。
JERSEY CITY — 資料與風險分析服務供應商Verisk Analytics週四公佈第三季財報,交出超出市場預期的成績單。公司報告淨利2.192億美元、每股淨利(GAAP)1.70美元;若扣除一次性費用與攤銷後,調整後每股盈餘為1.96美元,高於七位分析師對Zacks調查的平均預估1.92美元。期內營收為8.09億美元,也略優於市場預期的8.068億美元。

背景與重點: - 公司定位:Verisk為保險與風險管理領域的資料與分析供應商,提供定價、承保與災害風險評估等軟體與服務,客戶多為保險業者與相關金融機構。 - 本季表現:營收與調整後EPS雙雙小幅超越分析師共識,顯示其訂閱與資料服務需求穩健、成本控管具成效。 - 年度指引:Verisk預期全年每股盈餘介於7.45至7.75美元,全年營收預估介於31.9億至32.4億美元,顯示公司對全年表現保持審慎但正向的預期。
深入分析: - 營收動能來源可能包括訂閱型資料服務持續成長與企業客戶的長期合約,使得收入具黏性與可預測性;同時,若非經常性費用獲控,將有助於推高調整後利潤率。 - 儘管超出預期幅度不大,連續的微幅超標有助於建立投資者信心,特別是在資料與分析為核心競爭力的公司中,穩定的利潤與現金流為估值加分。 - 風險面:宏觀經濟衰退、保險業承保與保費結構變化、以及競爭者加速投入類似資料平臺,均可能壓抑未來增速;此外匯率波動與一次性成本仍可能影響單季表現。
替代觀點與回應: - 批評者可能指出本次「超預期」幅度有限,且調整後EPS排除一次性專案可能掩蓋真實獲利波動。對此,可回應稱:調整後數字常用以反映公司持續經營能力,本季營收亦真實優於市場預估,且公司對全年營收與EPS給出明確區間,提供可比性與前瞻性指引;投資人仍應追蹤未來數季是否能持續轉化為有機成長。
結論與展望: Verisk本季成績顯示其核心業務具韌性且成本管理有效,全年指引反映公司對持續獲利能力的保守樂觀。投資人與分析師應關注未來幾季的訂閱收入成長率、利潤率變動、以及公司是否透過新產品或併購擴大市佔;短期內可於財報說明會、管理層評論和業務分部細節中尋找更具體的成長訊號與風險指標。
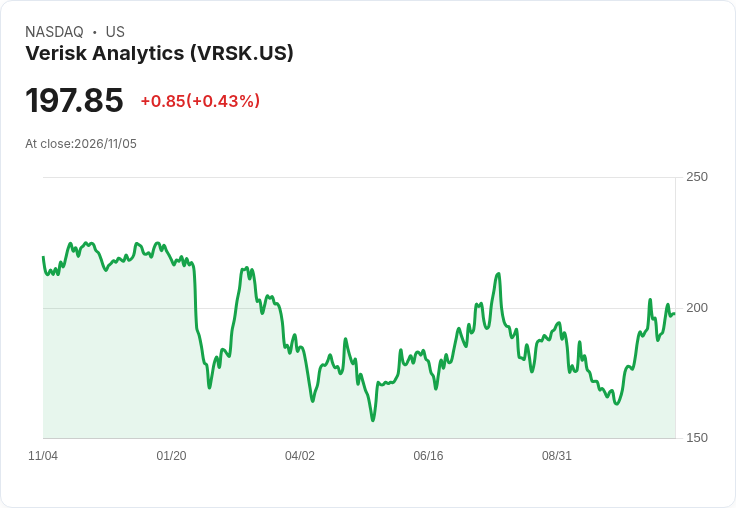
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







