


 我的網誌


LCI第三季調整後EPS 2.21美元勝預期,但營收略低,全年EPS指引報8.25–8.50美元。
LCI Industries(LCII)週四公佈2026財年第三季財報,交出「盈餘強於預期、營收微幅落後」的混合資料,引發市場短期負面反應。公司宣佈第三季淨利為5,010萬美元,合每股稅後盈餘(EPS)2.05美元;若剔除一次性利益與費用,調整後EPS為2.21美元,均高於市場預期。

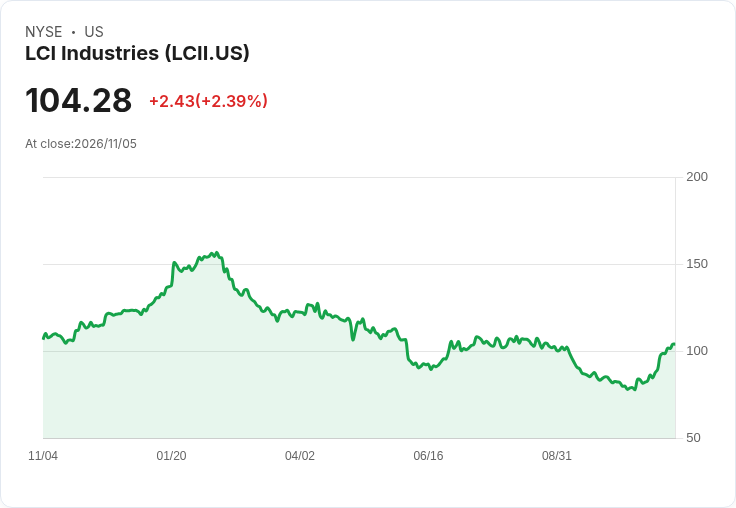
背景與資料重點:LCI為休旅車(RV)零件供應商,本季營收為9.925億美元,較四位分析師由Zacks統計的平均預估值9.927億美元略低約200萬美元;但調整後每股盈餘2.21美元則高於Zacks調查平均預估的2.03美元。訊息公佈後,報導顯示股價出現約5.07%的下跌反應。
分析與評論: - 盈餘優於預期的主因可能來自利潤率維持或成本項目的一次性調整,使得每股獲利高於普遍預期;但營收僅小幅落後,差距在企業營運規模下屬邊際程度。 - 市場短線賣壓反映投資人對「營收成長動能是否趨緩」的敏感反應:營收雖僅差距微小,但在高成長或景氣敏感產業,營收趨勢常被視為未來獲利可持續性的指標。 - 公司同時提供全年EPS指引為8.25至8.50美元,顯示管理階層對下半年獲利能力持相對穩健的期待,這在某種程度上支撐基本面論點。
替代觀點與回應: - 有論點認為「營收未達預期且股價下挫」暗示需求減弱或競爭壓力升高;然而反駁者指出,當前差距不到千分之一,且營收數字極接近預估,真正值得關注的是營業利潤率、毛利驅動因素與供應鏈或定價行為是否出現結構性變化。LCI的調整後EPS及全年指引至少表明管理層預期獲利仍具韌性。
結論與展望(行動建議): 投資人與分析師接下來應關注幾項重點指標以判斷LCI的中長期趨勢:未來季度的營收成長率與訂單能見度、毛利率與營運費用變動、原料與運費成本走勢、以及RV產業整體需求與生產節奏。短期交易者則需留意財報公佈後的波動與市場情緒;長期投資者則應評估公司是否能將本季的獲利表現轉化為持續現金流與成長。若管理階層在下一次財報電話會議提供更明確的需求趨勢或成本控制細節,將有助於釐清市場疑慮。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







