


 我的網誌


民主黨奪下兩院、石油回落與企業利多推升歐股;銀行股大漲、諾和諾德上修展望帶動走高。
歐洲股市週三收盤大幅上漲,泛歐STOXX 600指數勁揚1.82%,收在657.40點,為8月26日以來新高,也是自6月12日以來最大單日漲幅。市場情緒因美國中期選舉結果出爐——民主黨取得參眾兩院多數、且川普接受選舉結果——而轉趨樂觀,加上多家企業財報優於預期,推升整體漲勢。

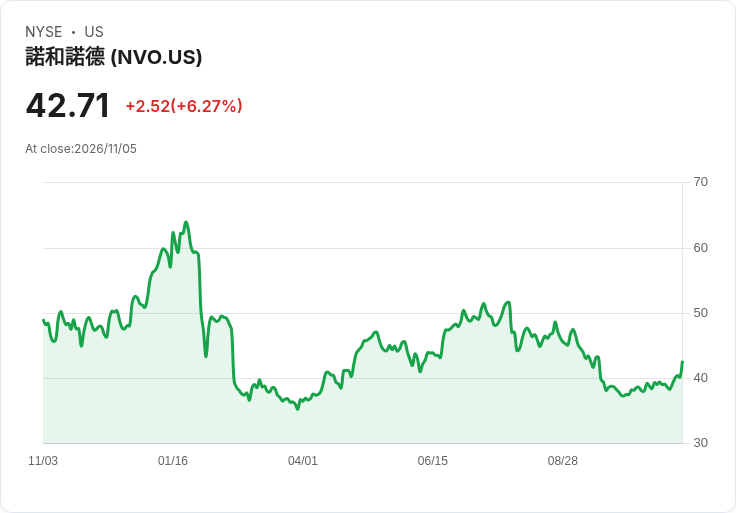
背景與主要驅動因素: - 政治面:民主黨掌控國會令投資人預期美國對歐洲銀行的監管或制裁可能減少,促使歐洲本土導向的銀行股吸引資金流入。歐洲銀行股(Euro STOXX banks)當日大漲4.6%,創下自4月以來最強單日表現。西班牙銀行指數更上漲約3%,為區域內漲幅最高者。 - 企業利多:減肥藥Wegovy製造商諾和諾德(Novo Nordisk)第三季調整後營業利潤優於預期,並上修全年銷售與獲利展望,股價上漲約5.6%。建材龍頭Heidelberg Materials與珠寶商Pandora分別在利空轉佳的財報帶動下上漲9.6%與10.9%。 - 產業輪動與大宗商品:能源價格回落亦助推風險性資產。布蘭特原油當日下跌約2.4%,使油股成為盤面相對弱勢。另受川普政策預期影響,潔淨能源概念股如Vestas、Orsted與Nordex均有不俗表現(分別+2.9%、+4.6%、+4.8%)。 - 科技與AI題材:整體科技股小幅走弱(約-0.2%),投資人同時衡量民主黨可能對AI企業加強監管的前景與晶片廠AMD的強勁財測;部分AI相關裝置與半導體供應鏈公司如Infineon、ASML、Soitec、Siemens Energy與Schneider Electric出現不同程度回檔。
深入分析與評論: 此次行情呈現「政治利多 + 企業利多 + 原油回檔」的三重結構性推力。民主黨掌控國會降低跨國銀行面臨的地緣政治風險溢價,促使長期被忽略的本土銀行股出現補漲;同時,多家企業公佈超預期財報並調升全年展望,為上漲提供基本面支援。油價回落亦減輕通膨壓力,短期內有利於風險性資產表現。
針對「短期看漲但難保持久」的替代觀點(市場在中期選舉後常出現短暫上攻),可提出反駁:雖然選後常見技術性反彈,但本次上漲不僅由政治結果驅動,還伴隨企業盈利改善與能源價格回撥,這增加走勢的實質性基礎;不過,若未來油價回升或通膨資料再次惡化,以及若市場對民主黨監管AI與科技的擔憂升溫,漲勢可能遭到壓縮。
關鍵資料回顧: - STOXX 600:+1.82%,657.40點(8/26以來高點) - Euro STOXX banks:+4.6% - Novo Nordisk:+5.6%(Q3調整後營業利潤優於預期,上修全年展望) - Vestas、Orsted、Nordex:分別+2.9%、+4.6%、+4.8% - Heidelberg Materials、Pandora:分別+9.6%、+10.9% - 布蘭特原油:-2.4%
展望與行動建議: 短中期投資人應關注三大變數:歐洲及美國的政策與監管走向(特別是對銀行與AI的監管)、大宗商品(油價)走勢,以及接下來企業財報揭露情況。若油價維持低檔且企業盈餘持穩,銀行與具防禦性價值的歐股仍有追價空間;相反,若通膨再度升溫或監管加碼,科技與高估值成長股面臨較大回檔風險。投資人可考慮分批佈局、控制風險並密切追蹤ECB利率決策與企業後續指引以調整投資策略。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







