


 我的網誌


Astec 11月5日公佈Q3,市場預估EPS 0.47美元、營收3.7547億美元,估算修正偏向下行。
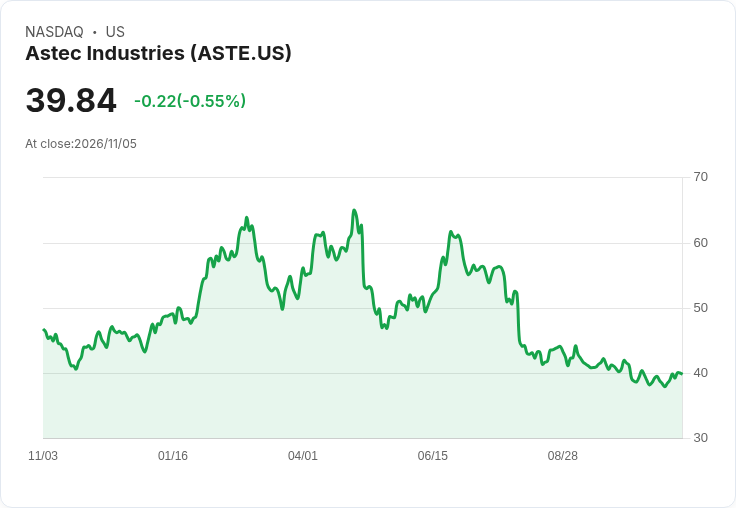
美國工程設備製造商 Astec(代號:ASTE)定於11月5日(週四)美股開盤前公佈2026財年第3季(Q3)財報。市場共識預估每股盈餘(EPS)為0.47美元,年增率持平;營收預估為3.7547億美元,年增7.2%。投資者在財報揭露、公司指引與管理層評論上將尋求能否延續成長動能的線索。

背景與關鍵資料 Astec 主要供應路面、礦業與基礎建設所需的大型裝置,營運受基礎建設投資、原物料價格與工程商資本支出週期影響。過去兩年公司在獲利與營收上具有一定「驚喜率」:過去2年EPS超預期機率約63%,營收超預期機率約75%。然而,近3個月內的分析師預估顯示趨勢偏保守:EPS估值無上修、下修4次;營收估值有1次上修、3次下修,顯示市場對未來展望有所分歧並偏向下修。
深度分析:機會與風險 - 正面因素:若基礎建設支出持續回溫、公司訂單與背單增長,Astec有機會交出高於預期的營收並支撐毛利。歷史上較高的營收超預期比例也暗示在需求改善的情況下,公司能轉化為實際業績。 - 負面因素:近期分析師下修次數偏多,反映若關鍵零組件供應、原材料成本或需求面出現逆風,獲利空間可能被壓縮。Astec所處產業具週期性,資本性支出波動會放大業績波動。 - 指標重點:投資人應關注公司對未來季的資本支出預估、訂單與背單情況、毛利率變動、以及管理層對原料成本與供應鏈的評估;這些項目將直接影響市場對公司成長持續性的判定。
替代觀點與駁斥 有觀點認為近期估值下修與EPS無上修跡象,顯示基本面可能轉弱,應採保守立場。反駁此看法的理由是:歷史上Astec在多數季度仍能交出超預期營收,且若宏觀基礎建設支出政策延續或工程活動回升,短期預估下修可能被實際強勁訂單逆轉。因此,單以近期估值修正論斷未來表現,缺乏對需求回溫情景的考量。
結論與建議行動 綜合來看,11月5日的財報關鍵在於管理層對未來季節性的訂單量與指引是否保守、毛利率是否受成本擠壓,以及是否有明確的回溫跡象。短線投資者可在財報公佈後觀察盤前指引與當季訂單數據以決定進出;中長線投資者則應關注基礎建設資金流向與公司能否將背單轉換為穩定營收與利潤。建議在財報日前後重點觀察三項資料:營收與毛利率實際數字、背單/訂單趨勢、管理層對未來展望的具體說法。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







