


 我的網誌


摘要 : Q3創紀錄營收與EBITDA,上調2026指引,強調多元化與組織重整以穩住成長。
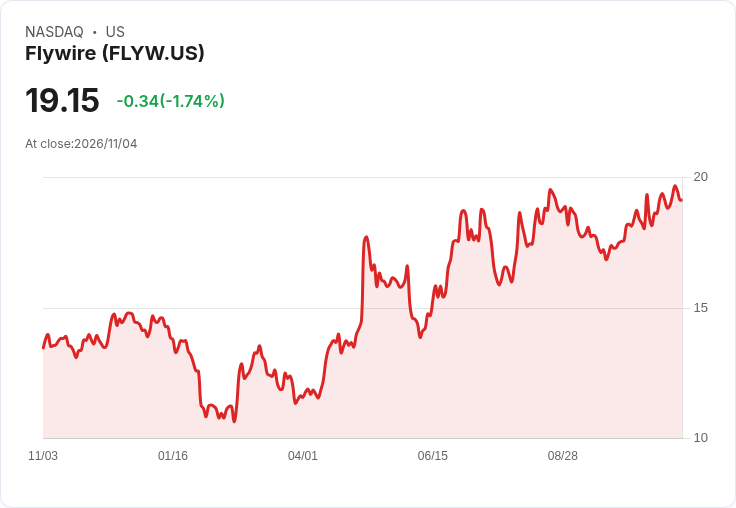
新聞 : 開場引子 Flywire(NASDAQ: FLYW)在2026會計年度第三季交出創紀錄的營收與調整後EBITDA,同時上調全年展望,管理層以「規模、護城河與執行力」描述本季表現,並明確提出未來利潤化與現金回饋計畫。

背景與本季要點 公司報告「扣除附屬服務後之總營收約為2.45億美元」,調整後EBITDA近8,000萬美元,調整後毛利為1.558億美元,毛利率63.7%。GAAP淨利為7,450萬美元,但包含3,920萬美元的一次性稅務估值利益。季內現金與投資為2.34億美元,並保有3億美元未動用授信。自由現金流本季約7,200萬美元,管理層預估全年自由現金流轉換率70%–75%。
成長引擎、客戶與營運調整 管理層指出當前成長來自四大引擎:在前四大教育市場的市佔擴張、向國際教育以外的拓展、旅遊與款待領域規模化,以及企業、B2B與醫療領域的滲透(透過銀行與合作夥伴如美國銀行與FinThrive)。本季新增約180家客戶,遍及31國,包含美國教育SFS案例如Santa Clara University、UNC Chapel Hill與University of Michigan。為提升邊際,公司將付款方支援納入支付組織並統一風險團隊,且強調AI應用Orbit已完成逾1萬個工作流程,成功率達99%。
財務展望與目標 管理層把2026全年「外匯中性」營收成長率上調至25%–27%,並預期調整後EBITDA利潤率年增300–360個基點,在中點達23.3%。對第四季指引則為外匯中性營收增14%–20%,並警示部分學費或旅行付款時序可能從Q4移至Q1。公司同時重申2027年目標:達到25%調整後EBITDA利潤率,且預期明年毛利將回歸較典型的下滑100–200個基點幅度。
風險、質疑與管理層的回應 分析師關切簽證下滑(例如Raymond James指出簽證降幅近30%)、Q4的成長放緩、以及政策與區域性風險。管理層回應分散化與低流失率是韌性來源,並指出非「Big 4」市場、旅遊、B2B與SFS驅動了增長;對澳洲簽證壓力的質詢,公司提及包括StudyLink與保險等產品的成長率超過簽證下滑,同時表示這些市場規模相對縮小。針對旅遊客戶個別違約,公司已預提準備金以反映風險。
深入分析與評論 資料顯示Flywire正從單一跨境教育向多元營收組合轉型,短期內這帶來混合毛利壓力(來自較低利潤的醫療與B2B支付處理方案),但亦提供抗風險能力與新成長來源。GAAP淨利創高但含一次性稅務利益,投資人應以調整後獲利與自由現金流穩定性來評估真正的營運趨勢。管理層同時透過資本回饋(買回授權餘額1.23億美元)與小型收購鞏固市佔,顯示現金運用偏向股東回報與策略性合併。
駁斥替代觀點 對於「簽證衰退將拖累全年成長」的悲觀論點,管理層及公司資料主張成長已由多源頭支撐,且Q4放緩多以時序與組合效應為主,而非單一需求崩塌;此外AI與組織重整被視為可持續的邊際提升工具。當然,若簽證或大型客戶群持續惡化,短期波動仍難完全排除。
結論與展望 Flywire將本季視為規模與獲利化的關鍵轉折:短期需密切關注Q4時序變動、毛利組合走勢及簽證/地區政策風險;中長期則取決於AI落地、企業與醫療業務擴張能否持續升高平均毛利。投資者與客戶應重點觀察下一季營收時序、調整後毛利率走勢與管理層在跨領域擴張的執行力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







