


 我的網誌


REV8訂單放大、相機爆量出貨,管理層預計明年底廠能突破10萬臺年產能。
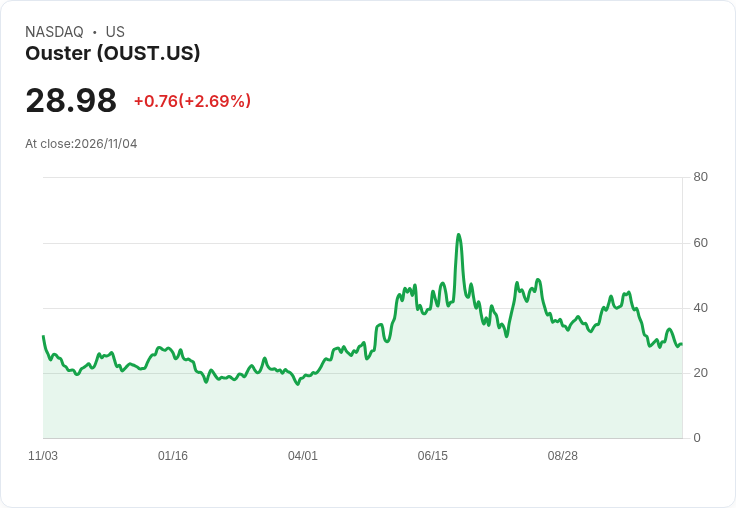
美國LiDAR供應商Ouster於2026年第三季交出業績成長與出貨紀錄,管理層表示REV8產品已成為本季需求重心,並對明年產能擴張持樂觀態度。公司同時發布第四季營收指引,並說明資金與毛利變動來源,為投資人與客戶提供明確執行藍圖。

要點導覽與開場:Ouster執行長 Angus Pacala 報告第三季收入為美金59百萬($59M),創公司單季新高;該季出貨超過27,000臺感測器,其中包含超過7,000臺LiDAR與20,000臺相機。公司將REV8定位為核心產品,稱其為「原生彩色LiDAR」,並表示REV8已在訂單與後勤(backlog)累積數千臺,預期出貨節奏於2027年持續加速。
背景與市場案例:Pacala指出,工業及機器人市場領先營收成長,智慧路網(BlueCity)方案也開始貢獻大型合約——公司在猶他州、華盛頓州、佛羅裡達及加拿大安大略等地拿下數筆百萬美元等級訂單,且獲得一個主要州際運輸單位(DOT)擴充套件合約,要在額外100個路口部署BlueCity。另在運算端,Gemini系統邊緣處理速度提升兩倍,現可在單一伺服器上融合多達100臺LiDAR,並有客戶已執行超過500個據點。
財務與營運重點:財務長 Kenneth Gianella 說明,第三季營收含約美金3百萬的權利金收入;全年2026年(以中位數估算)營收年增率約48%(不含權利金)。GAAP毛利為43%,較上季下滑約6個百分點,主要因上季有一筆一次性約美金5百萬的關稅退回影響比較基期。GAAP營業費用為美金45百萬,調整後EBITDA為虧損美金3百萬,但年比改善60%(去年同期為虧損8百萬)。期末現金約美金421百萬,其中含今年7月完成的約美金191百萬現金增資。公司表示不預期需要額外資本以達成營運目標,並正將利潤再投資於擴產與庫存。
產能規劃與REV8量產節奏:管理層透露與Benchmark擴張合作,預期可支援在2027年底達到年產能超過100,000臺LiDAR的能力,但Pacala特別釐清此為產能目標而非對2027年必定實現的出貨承諾;財務長與執行長均強調REV8產量會從「本季數百臺→下季數千臺→至2027財年末的數萬臺」逐步放大。管理層表示短期挑戰為提升生產良率與供應鏈配套,並將部分毛利再投入以擴充套件產線。
問答重點與分析:分析師關切焦點集中在REV8與REV7的產品組合轉換、產能能否達標、相機需求可持續性及成本下降路徑。管理層回應稱: - REV8的RGB功能帶來高度黏著度,可一次輸出彩色化3D資料,為客戶差異化賣點; - Stereolabs相機本季「爆發性」出貨(>20,000臺),是短期收入動能來源之一; - 在成本面,公司預期會沿著多年成本下降曲線前進,但當前首要是擴充產能; - 對競爭與耐用性問題,管理層主張Ouster在耐用度上有優勢,且能為REV8收取溢價。
替代觀點與駁斥:部分外界與分析師質疑「100,000臺年產能」是否過於樂觀,以及Stereolabs出貨能否長期維持。Ouster對此一方面回應該數字屬於產能規劃與投資目標,並非對明年出貨量的硬性承諾;另一方面,公司以既有大客戶合約(BlueCity多地百萬美元訂單、DOT擴展案)與已確認的REV8 backlog 支撐市場需求論點,同時指出將把利潤再投入以確保產能與供應鏈排程,降低目標未達成的風險。
風險提示:短期風險包括毛利波動(受一次性專案影響明顯)、產線良率與供應鏈瓶頸、以及市場價格競爭導致的利潤壓力。公司正面臨「擴張速度」與「成本管控」的平衡挑戰,若產能擴張不及預期或需求放緩,可能影響未來幾季的業績表現。
結論與未來展望(行動呼籲):Ouster已從產品發布階段轉向規模化執行,REV8與相機出貨成為近季成長主力。短期投資人與產業使用者應關注三項指標:REV8的月度出貨節奏與良率改善、Benchmark擴產合作的進度(是否能如期達到預估產能),以及毛利率能否在去除一次性專案後回穩。管理層維持Q4 2026營收指引為美金61–64百萬(含約美金3百萬權利金),若執行順利,Ouster在2027年有機會將REV8的需求轉化為實際出貨與營收成長。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







