


 我的網誌


Q3營收達10.3億,全年指引降為38–39億,主因單一國際客戶推遲約7千萬美元訂單與中東流動性風險。
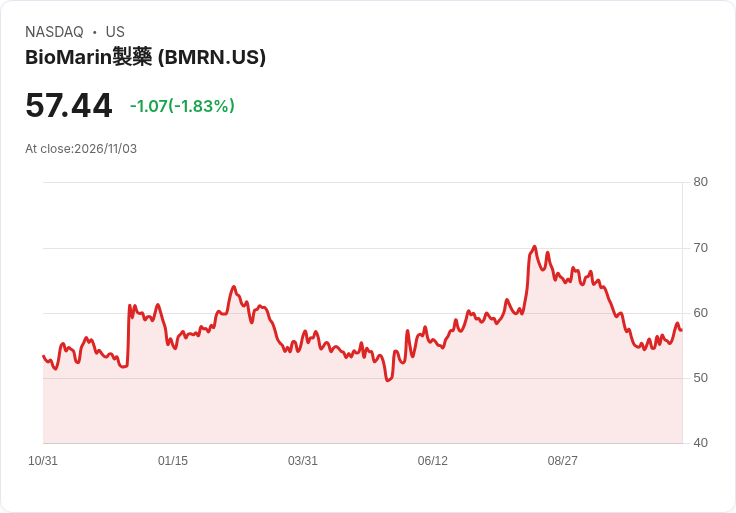
BioMarin在2026第三季交出公司史上首度單季營收逾10億美元的成績,營收年增32%,但同時因客戶訂單時程變動及地緣政治衝擊,將全年營收指引由原先水準下修至38億至39億美元,並調整非GAAP每股盈餘預估為2.80至3.10美元。

開場重點:管理層強調「需求仍強勁且來自多元產品組合」,但財務團隊指出,有一個國際客戶在第三季表示要延後多筆預期訂單,總額約為7千萬美元,且大部分預計會在第四季末至2027年第一季陸續完成出貨;中東衝突導致客戶流動性與付款時程在近兩個月內惡化,進一步增加不確定性。
背景與資料:第三季營收超過10億美元,其中VOXZOGO營收為2.45億美元(年增12%),GALAFOLD為1.52億美元,POMBILITI與OPFOLDA合計約4,900萬美元。代謝性疾病事業部較去年同期成長44%。本季非GAAP稀釋每股盈餘為0.23美元,受Alesta併購相關IPR&D費用影響;該交易在8月31日完成,帶來約2.9億美元稅前費用,約每股1.48美元(稅前)之影響。公司也開始認列與Ascendis的全球和解所產生之權利金與其他收入。
分析與評論:表面上看,營運動能由多項產品推升,且管理層在投資與授權上持續擴增策略(本季新增臨床Fabry資產BMN?450,為今年第四項新增資產)。但短期財務波動主要源於訂單時序與地緣風險,而非終端病患需求——公司強調「變動是時序上的,而非市場需求消失」。此外,Alesta併購與BMN?450授權分別對全年非GAAP EPS造成約1.55美元與0.32美元的負面影響,顯示併購成本對短期獲利有明顯抑制效果。
替代觀點與駁斥:部分分析師對指引下修與競爭/安全性疑慮持偏負面看法,質疑VOXZOGO、POMBILITI系列在競爭或安全討論下的成長可持續性;對此,管理層以臨床累積資歷(VOXZOGO超過5,000名患者、逾10,000患者年)與未來資料披露(例如BMN?440明年將有藥動與機轉證明資料)回應,並指出POMBILITI供應受限帶來的短期扭曲,長期成長仍仰賴地理擴張與病患轉換。
風險提示與展望:主要風險包括單一客戶集中度造成的營收時序風險、中東地緣政治對客戶付款的持續影響、以及臨床/競爭議題對適應症擴充套件的阻礙。可期待的催化劑有:VOXZOGO在2027年5月30日的PDUFA(hypochondroplasia)、BMN?440與BMN?333等臨床資料,以及第四季至明年第一季可能回補的被延後訂單。投資人與利害關係人應重點關注後續季度的訂單履行情況、併購整合費用走向與新藥臨床里程碑。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







