


 我的網誌


公司以強勁租賃推升獲利,上修FFO與NOI展望,並維持資產與資本配置保守策略。
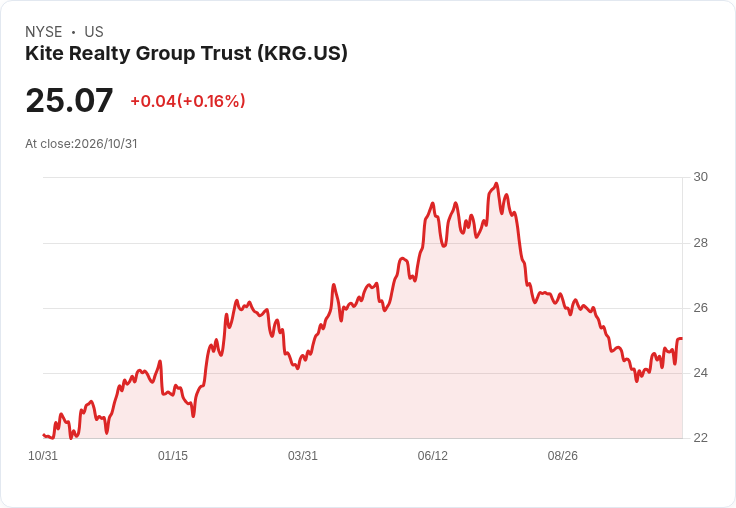
開頭:Kite Realty(KRG)在2026年第3季以強勁租賃成績為基礎,上調全年核心FFO與同店淨營業收入(NOI)成長預估,同時宣佈Project Elevate接近完工,管理層稱完工後「來源將超過用途約$2.3億」,為資本部署留下重大彈性。

背景與關鍵資料:管理層表示,第三季簽約與續約超過120萬平方英尺、共160筆合約,並實現14.6% 的混合現金租金差額(blended comparable cash spreads)。公司第三季核心FFO為每股$0.52;因季內租賃與資產處置動能,上修2026年核心FFO與NAREIT FFO指引中點$0.01,區間調整為每股$2.08–$2.12;同店NOI成長指引上調15基點至3.4%–3.9%。第三季同店NOI年增3.6%,年初至今3.7%。
營運亮點與資本配置:Kite指出租賃與實際佔用率的差距為主要利潤驅動;公司已將「leased-to-occupied spread」擴大10個基點至創紀錄的360個基點,等同每年約$3,880萬淨營業收入,其中約四分之一預計於第四季開始入帳,並在2027年陸續帶來約剩餘$2,400萬的收入。管理層強調店面(shops)租賃是後續主要上行來源,店面營收佔比約40%,且已看到如L.L. Bean(One Loudoun)與Our House(South Lake Town Square)等大店回補案例。
資本市場、流動性與信用:公司在第三季以1031交換相關資金改由回購股票,買回規模約$6,300萬,管理層稱此買回約當8% 的FFO收益率。截至9月30日,淨負債/調整後EBITDA為5.2倍,總流動性約$11億;評等機構Fitch在9月將KRG評級上調至BBB+(展望穩定)。另外,已成交的資產處分包括關閉一筆價值$3,300萬的Carillon醫療辦公大樓,並預期另有約$1,900萬的資產將很快變現;管理層表示2026年透過處分產生的稅損可抵消早期獲利,若完成可避免發放特別股息。
風險、質疑與管理層回應:分析師對交易市場分化、潛在特別股息與資本配置權衡保持中性偏疑慮。管理層坦言交易市場對高品質標的仍然強勁,但低品質交易較難成交;並指出今年因1031交易獲得的利息收益具有一次性性質,將不會在2027年重複,且存在約$0.03的非現金拖累。針對資本運用疑問,Kite與CFO Fear強調偏向保守,Project Elevate完工後預計來源超過用途約$2.3億,給予公司在回購、還債或其他投資間選擇的「選擇權」,但也會視市況分批執行。
深入分析:上修指引背後既有營運面證據(大面積租約、同店NOI穩健成長、店面佔比與回補案例)也有資本面支援(處分收益、信用評級上調、流動性充裕)。不過,短期獲利的部分推升來自已簽但未生效的租賃、一次性處分收益與今年的利息收入,2027年有重複性較低的風險;管理層已揭露這些結構性差異並警示投資人。相對於質疑派,公司的防護策略是強化資產質量、保留流動性、並以逐步方式部署預計的$2.3億淨增資金,這在信用升級與淨負債水準可接受的情況下,合理化其保守但靈活的資本方針。
結論與展望/行動呼籲:Kite Realty以出色租賃執行與Project Elevate的完工前景,為短期獲利與中期選擇權提供支撐。投資人應密切關注(1)第四季新增列入指引的土地售出能否如期入帳,(2)近簽但未生效租約於2027年的實際開始情形(管理層指出近簽管線約帶來$3,900萬的有機成長),以及(3)管理層對於回購、還債或再投資的逐步決策。面對市場分化與利率不確定性,公司目前以資產質量與資本靈活性回應風險,短期內維持謹慎但具選擇性的成長策略。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







