


 我的網誌


Q3淨利差4.07%、貸款達9.03億、存款逾10.1億,資本補強有效但未擺脫未擔保SBA放款問題。
BayFirst Financial(NASDAQ: BAFN)在2026年第三季財報電話會中突顯公司從第二季的資產處置與重述噪音,逐步轉向「核心社群銀行」營運路徑。執行長Alfred Rogers表示:「BayFirst正被改造成我一直談論的強健社群銀行」,並指出社群銀行放款本季成長25%,增加約4,100萬美元。

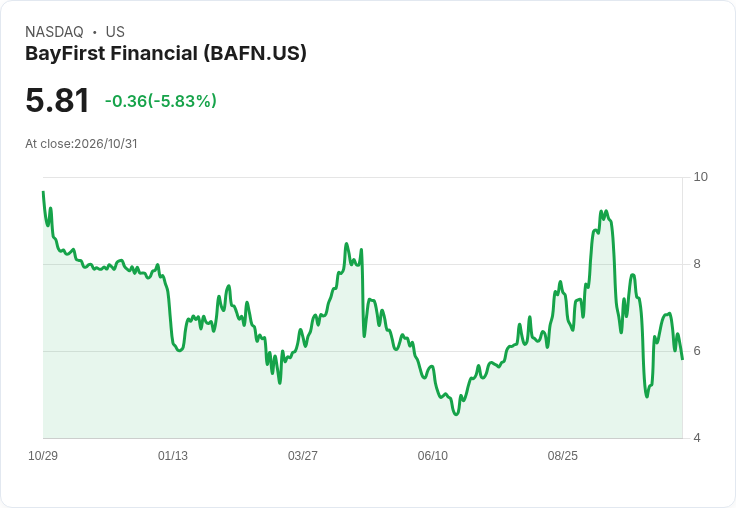
財務與資本重點:公司第三季淨利差達4.07%,較第二季提高59個基點;淨利息收入1,060萬美元,非利息收入110萬美元。放款(持有投資)總額九點零三億美元,存款上升至十點零一億美元,其中79%受FDIC保險;公司無任何批發借款。第三季淨損為67.7萬美元,遠優於第二季的3,270萬美元淨損。權益面,股東權益為1.045億美元,但有形帳面價值每股由二季末4.82美元降至3.64美元,反映資本與市場價值調整。
資本行動與偏好股處理:公司在9月30日完成認股權發行,募得超過1,400萬美元增量資本;同時進行偏好股簡化,D、E系列偏好股已轉換並退還,A、B系列偏好股亦已全數贖回。C系列偏好股的不可贖回期將在第四季屆滿,董事會已投票予以贖回,但預期多數持有人會選擇換股而非現金贖回,這將影響未來現金流與股本結構。
信用狀況與資產處置:首席營運官Robin Oliver指出,資產處置計畫仍在執行,第三季淨核銷為320萬美元,其中有290萬美元來自未獲政府擔保的SBA 7(a)組合;非SBA類別的淨核銷則已降低。準備金部位顯示,季末總貸款損失準備逾4,150萬美元,其中超過3,000萬美元對應未擔保SBA組合;排除政府擔保餘額的呆帳為1,340萬美元。首席財務長Scott McKim指出,本季的準備金計提為負6.9萬美元,顯示比第二季2,900萬美元的高額撥備已大幅改善。
對於質疑與替代觀點的回應:部分分析師對SBA未擔保組合的續航及準備金充分性仍保留疑慮,並指出有形帳面價值下滑與過往重述紀錄為潛在風險。對此,管理層強調本季為具體營運動能回升的證明:淨利差顯著改善、存款成長超越淨放款增速、權益資本補強已完成,且公司目前無批發借款以降低資金成本風險。管理層同時承認仍有工作要做,並正以存款結構、費用紀律及分行/關係式拓展來驅動獲利回升。
深入分析與未來觀察重點:BayFirst已從以往以資產處置與一次性專案為主的季報,轉向強調核心利差與分行執行力(例:9月9日開出的南坦帕分行首月存款表現超出預期)。短期內觀察重點應包括:未擔保SBA組合的外流與核銷趨勢、準備金覆蓋率是否充足、C系列偏好股持有人轉換與贖回後對資本與現金流的影響,以及費用削減與科技投資能否提升效率以實現持續獲利。管理層並未在簡報中給予明確的EPS或營收前瞻數字,但表示將以存款組合與成本控制為首要任務。
結論:Q3呈現由修復導向向營運動能轉換的初步成效:淨利差回升、貸存規模擴張與資本補強是正面訊號;但未擔保SBA 7(a)的遺留風險、每股有形帳面價值下滑與短期獲利時點仍是市場需密切追蹤的變數。投資人與利害關係人應在接下來季度關注SBA外流與核銷走勢、準備金變動、Series C偏好股處理結果及存款成本與費用改善的實際成效。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







