


 我的網誌

在市場擔心 AI 風潮重演網路泡沫之際,Jim Cramer 反向喊話:與其追逐高風險小型標的,不如押注 Microsoft、Meta 等具實際獲利與多重 AI 變現管道的藍籌股,成為在高利率時代仍能維持成長的少數選項。
人工智慧題材持續主導美股走勢,市場卻同時瀰漫「估值過高、泡沫將至」的焦慮。面對這種矛盾情緒,《Mad Money》主持人 Jim Cramer 並沒有選擇全身而退,反而提出一套「保守玩進攻」的 AI 佈局邏輯:在高利率、高不確定環境下,資金仍可留在 AI 主軸,但應集中在已經具備穩健本業與強大管理團隊的科技巨頭身上。
Cramer 直言,目前圍繞 AI 的興奮與疑慮,讓不少投資人聯想到 2000 年網路泡沫。不過,他並不認為現在就該對 AI 完全踩煞車,而是要更精準挑選受惠對象。他強調,應優先鎖定所謂「AI 資料中心股」,也就是能在雲端運算、資料中心與 AI 工具全面受益的公司,其中最具代表性的是 Meta Platforms(META) 與 Microsoft(MSFT),兩檔也都是他在 CNBC Investing Club 投資組合中的核心持股。
以 Meta 為例,股價在 2026 年初一度震盪,市場對其 AI 大舉投資能否變現充滿懷疑。然而 Cramer 表示,他從未把 Mark Zuckerberg 視為一頭熱的跟風者,而是相信這位 CEO 與其團隊有能力找到新的獲利模式。他特別提到,Meta 預計透過 AI 產品 Muse 等工具,將社群平台的龐大用戶與廣告生態系進一步變現,市場對此的期待已逐步反映在股價上,近期股價大約來到 738 美元水位。
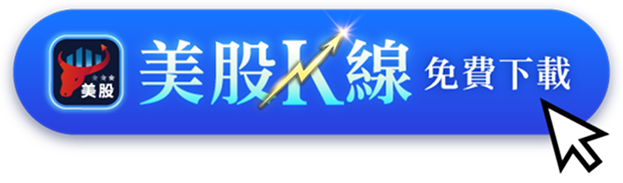
Microsoft 則是 Cramer 口中另一個「別懷疑管理層」的經典案例。今年 6 月,MSFT 一度跌到 52 週低點約 350 美元,外界擔心成長已過巔峰。但 Cramer 回憶,當時他並未因此認定 Microsoft 好日子已經結束,而是耐心等待 CEO Satya Nadella 與 CFO Amy Hood 推進 AI 佈局。他看好 Microsoft 透過 Copilot 助理與 Azure 雲端服務,在企業端導入 AI 應用後,能「賺回一大筆錢」。事實上,隨著市場對 Copilot 策略信心回升,加上 Azure 業績與未來展望優於華爾街預期,MSFT 股價已彈升至約 529 美元。
除了平台與雲端巨頭,Cramer 也點名半導體與資安是 AI 生態鏈中關鍵的兩個「刀具供應商」。在晶片領域,他看好 Advanced Micro Devices(AMD) 與 Intel(INTC),認為這些公司能在 AI 伺服器與資料中心升級潮中受惠;在網路與光纖相關技術上,他則提到 Marvell Technology。至於資訊安全,Cramer 直指 CrowdStrike(CRWD) 與 Palo Alto Networks(PANW) 是 AI 時代不可或缺的守門員,因為越多企業導入 AI 與雲端服務,對資安防護的依賴只會水漲船高。
支撐這套策略的宏觀背景,是當前高利率環境壓抑大多數企業的成長想像。Cramer 表示,當他檢視約 80% 的 S&P 500 成分公司時,很難找到「未來可以大幅變好的故事」。在戰爭與地緣政治風險未解之前,許多產業只能勉力維持現狀。相較之下,AI 相關企業仍是少數能在逆風中維持高成長潛力的族群,這也是他堅持留在 AI 主題、但改採藍籌股路線的主因。
然而,Cramer 也不諱言風險。他承認,AI 熱度有機會走向過度亢奮,部分個股估值已經「拉得很滿」。因此,他一再強調分散投資的重要性,並指出自己在 Investing Club 的實際操作中,同樣維持投組多元,而非「押寶單一 AI 故事」。他的作法,並不是否定中小型高成長股,而是提醒一般投資人,若無法承受高度波動與估值壓縮風險,藍籌 AI 股可能是更符合風險報酬比的選擇。
從投資觀點觀察,Cramer 的論點突顯一個關鍵:AI 不再只是題材炒作,而是已逐漸內建到雲端、廣告、資安與硬體設備的長期商業模式中。相較於只靠遠期夢想支撐股價的公司,像 Microsoft、Meta、Intel、CrowdStrike、Palo Alto Networks、AMD 等手上已有現金流與成熟業務的巨頭,更有能力承受利率變化、監管風險與技術迭代帶來的衝擊。未來,AI 是否會演變成新一輪泡沫仍有待檢驗,但在投資人信心反覆之際,如何在「成長故事」與「估值紀律」之間取得平衡,將決定這波 AI 投資潮究竟成為長線資本轉移,還是又一次短暫的投機循環。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







