


 我的網誌

美國8月貨品貿易逆差一次擴大近兩成,進口金額暴增超過1.7兆台幣,顯示內需與企業投資動能升溫,但也凸顯外需結構與產業競爭力隱憂,恐牽動科技股與出口導向產業未來走勢。
美國最新貿易數據釋出明顯警訊。根據美國人口普查局(U.S. Census Bureau)公布的8月貨品國際貿易「預估值」,當月貨品貿易逆差暴增至1,326億美元,遠高於市場原先共識的1,148億美元,也比7月經修正後的1,189億美元逆差明顯擴大,讓外界再度聚焦美國內需與製造業結構是否出現新的不平衡。

從金額來看,美國8月貨品出口達2,034億美元,較7月增加37億美元,呈現溫和上升;但同時間貨品進口卻飆升至3,361億美元,比7月多出174億美元,進口增速遠遠壓過出口,直接推高整體逆差規模。這樣的「溫出口、熱進口」組合,顯示美國經濟表面續強,但也意味著國內需求愈來愈依賴海外供應鏈支撐。
若從結構來觀察,出口增加雖反映部分工業與企業設備需求改善,但增幅有限,加上目前仍只是「預估值」,顯示美國製造業在全球供應鏈中仍難言全面翻身。相較之下,進口金額大幅躍升,多半來自企業對原物料、零組件及消費品的拉貨力道加強,這對台灣及亞洲出口導向經濟短期看似利多,卻也暴露美國本土產能與供應鏈重塑進度仍偏慢的問題。
投資人關注的另一層意涵,在於如此快速擴大的逆差,恐成為未來政策與市場波動的催化劑。若美國政策當局將逆差擴大解讀為外貿結構失衡,可能再度引發關稅、出口管制或「友岸外包」政策加碼,對全球科技股及跨國供應鏈形成新一波不確定性。台灣電子與零組件廠商雖有機會受惠美國持續強勁的進口需求,但也必須因應可能更複雜的關務與監管環境。
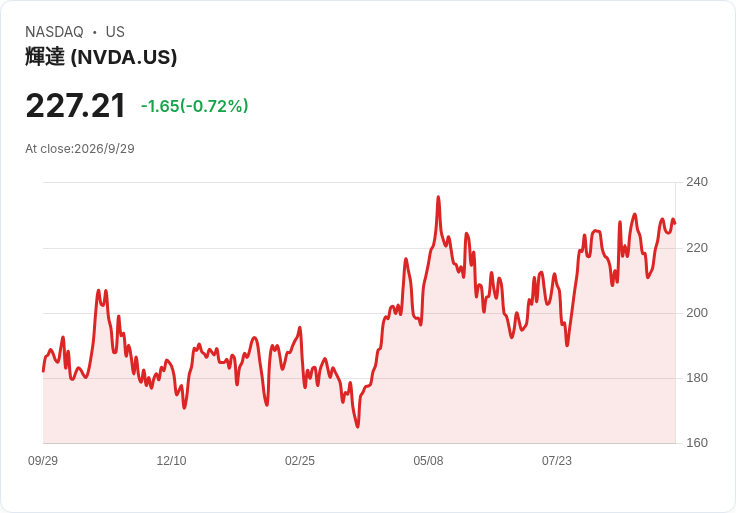
值得注意的是,現階段美國股市焦點多集中在大型科技股如NVIDIA(NVDA)、Microsoft(MSFT)等成長故事,但背後支撐這些產業的,往往是全球化分工下的龐大貿易流量。若美國對外貿易逆差持續擴大,並引發政策調整或匯率變動,勢必會影響企業在研發、生產地布局及成本結構,進而左右科技類股的獲利前景與估值基準。
另一方面,貿易逆差擴大也與財政與貨幣環境緊密相連。若美國在高利率環境下仍維持強勁內需與進口動能,顯示消費與投資韌性不弱;但逆差持續放大恐加重美元資金壓力與外部失衡,未來一旦景氣轉折或金融條件緊縮,進口需求可能急轉直下,對目前仰賴美國市場的出口國造成劇烈衝擊。
當然,亦有部分經濟學者認為,單月逆差擴大不宜過度解讀,需觀察季節調整與更長期趨勢。他們指出,8月進口跳升可能與企業提前備貨、補庫存有關,未必代表結構性惡化;若接下來數月出口持續穩步上升,逆差也有機會逐步收斂。然而,即便採取較為樂觀的角度,當前數據仍提醒市場,全球供應鏈重組、美中競爭與地緣政治風險,正在改寫傳統貿易與產業分工版圖。
整體來看,美國8月貨品貿易逆差急擴,凸顯的是一個複雜的新現實:美國經濟動能尚在,但製造業競爭力與供應鏈自主度仍待強化,政策與市場也在尋找「成長」與「平衡」之間的微妙界線。對台灣與亞洲出口企業而言,短期可以把握美國進口升溫帶來的訂單機會,中長期則必須預先佈局多元市場與在地化生產,以降低對單一市場及政策風向的高度依賴。未來,美國貿易數據不再只是單純的經濟指標,更可能成為全球產業版圖移動與資金流向變化的前哨訊號。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







