


 我的網誌

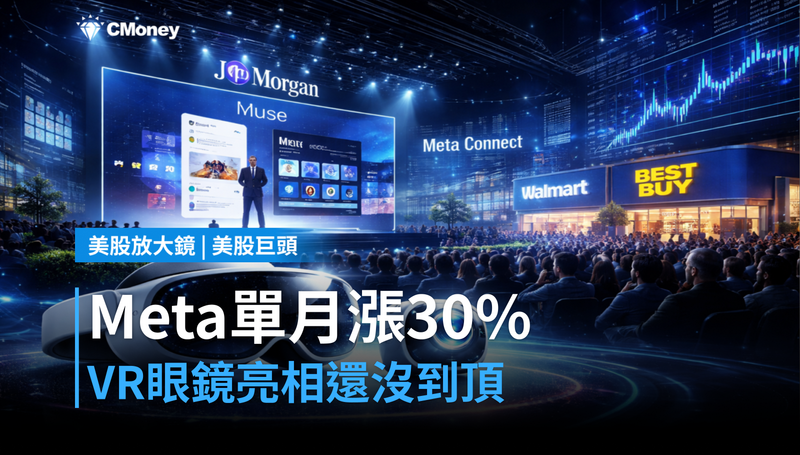
Muse上身、VR眼鏡亮相,Meta單月漲30%還沒到頂?
JPMorgan喊920美元,市場在定價一件更大的事
Meta在Connect大會接連發布AI硬體,股價單日收漲4.5%、來到777.59美元。這不只是一場產品發表,這是Meta用硬體把Muse這個AI代理人(能自動幫用戶訂票、購物、發信的AI助手)從手機螢幕拉進現實世界。問題是:市場願意給多高的估值,取決於Muse能不能真正變現,而不只是炒話題。
Muse上市兩週,2,000個應用整合速度超出預期
Meta在本月初才推出Muse,兩週內就接入超過2,000個應用程式,並完成Walmart、Best Buy、Sephora、Wayfair等零售商的深度整合。這個速度比ChatGPT早期插件生態還快。JPMorgan因此把目標價從820美元上調至920美元,理由是Muse未來可收取交易佣金,潛在市場規模以「數十兆美元」計。Meta股價9月累計已漲逾30%,是2013年7月以來最強單月表現。
硬體策略:鑰匙圈大小的Charm,加上1,299美元VR眼鏡
Charm是一個約2吋OLED觸控螢幕的隨身裝置,內建5G、麥克風、前後鏡頭,預計12月出貨,售價尚未公布。VR Glasses售價1,299.99美元,重約100公克,搭載micro-OLED顯示器、5K解析度、Dolby Vision,預計2027年春季上市,並取得IMAX Enhanced認證,支援Disney+、Amazon Prime Video等3D內容。這兩款硬體的核心邏輯一致:讓Muse不依賴手機,隨時可用。
台積電、散熱、OLED供應鏈都該看這個訊號
Meta大規模推AI硬體,背後是持續擴張的算力需求。台股中,提供OLED面板或模組的廠商(如友達、群創周邊供應商),以及散熱、電源管理、5G射頻元件相關廠,都可以觀察Meta硬體量產的代工與零組件訂單有沒有開始落地。法說會上若出現「北美AI硬體客戶接單能見度拉長」的說法,就是直接連動的訊號。
Muse能收錢,才是這波漲幅站得住腳的前提
好處是清楚的:Muse若真能透過代理交易收取佣金,Meta就從廣告公司變成交易平台,估值邏輯完全不同。風險也同樣清楚:Muse目前整合的2,000個應用大多免費使用,商業化模式尚未啟動,廣告以外的收入目前還是零。Meta資料中心Hyperion項目透過Blue Owl融資270億美元、負債比達90%,財務槓桿已拉滿,若Muse商業化比預期慢,利息壓力會先反映在財報上。
Google和亞馬遜已經坐不住了
Meta把Muse接入Walmart和Best Buy的速度,直接威脅Google Shopping和Amazon的廣告與電商生態。若Muse的agent-to-agent(AI代理人互相溝通、完成交易)模式成立,Google搜尋廣告和Amazon的站內廣告都會被繞過。最直接的外溢是:Google和Amazon若不在未來兩季內公布類似的開放API(應用程式介面,讓外部廠商接入)整合進度,市場會把這解讀為競爭落後。
股價漲4.5%,市場定價的是商業模式轉型,不是硬體賣幾台
消息出來後股價收漲4.5%至777.59美元,盤後略降至776.4美元,顯示市場把漲幅鎖在正常消化範圍、沒有過熱追價。如果下一季財報中非廣告收入出現首筆可量化的Muse佣金或API收費,代表市場把它當成商業模式轉型的起點,920美元目標價有望成為基本情境。如果Q4 Charm出貨量偏低、Muse商業化時間表沒有更新,代表市場擔心這還是一輪話題行情,股價可能重新測試740美元支撐。
兩個觀察訊號決定這波漲幅能不能撐住
第一,看Charm的定價與12月出貨量。若售價低於200美元且備貨量超過百萬台,代表Meta把Muse硬體當流量入口、不靠硬體賺錢,商業化壓力完全轉移到Muse服務端,估值邏輯更接近平台股。若定價超過400美元,量就不會大,AI硬體策略等同放棄大眾市場。
第二,看明年Q1法說會中Muse的月活躍用戶數字。若超過1億月活,代表Muse進入ChatGPT等級的滲透率,JPMorgan的920美元目標價還會繼續被上修。若低於5,000萬月活,廣告以外的想像空間就會先被折價。
現在買的人看好Muse從整合期進入收費期;現在等的人在看12月Charm出貨量和Q1月活數字能不能填滿這波30%的漲幅。
延伸閱讀:

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







