


 我的網誌

從 Apple Siri AI 上線、Adobe AI-first ARR 暴衝,到 Salesforce Agentforce 與 Gartner、Accenture押注「agentic AI」,企業級人工智慧平台成為資本市場新焦點,但在營收成長與競爭壓力並存下,華爾街高估值正面臨現實考驗。
全球科技股的下一波主戰場,已從單純「算力」、「晶片」移向更貼近終端客戶的「企業級 AI 平台」。近期多家大型科技與軟體公司同步釋出新一代 AI 產品與財報數據,讓市場看見「生成式 AI 進入企業實務」的關鍵拐點,也把估值壓力赤裸地攤在檯面上。

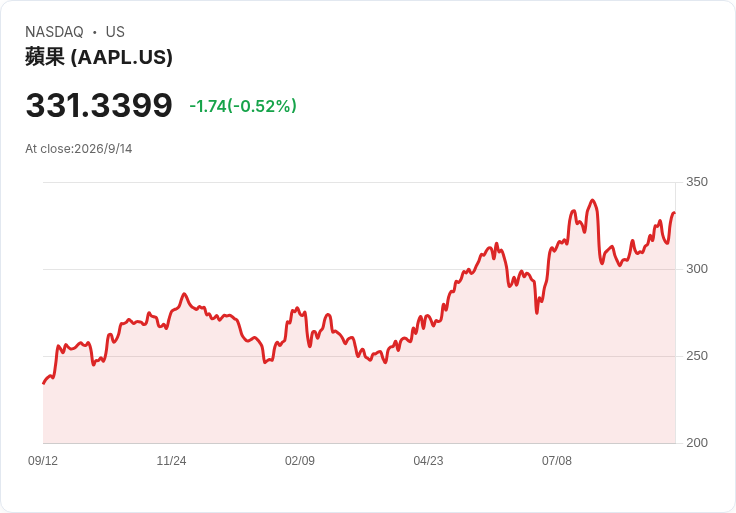
先看最受矚目的 Apple (Apple Inc., NASDAQ:AAPL)。在最新一版 iOS 27、iPadOS 27、macOS 27、watchOS 27 與 visionOS 27 中,Apple 終於正式推送整合「Apple Intelligence」的 Siri AI,率先在英語市場上線,其他語言預定 10 月才陸續開放,且一開始排除歐盟 iPhone 用戶。部分使用者還需透過候補名單排隊下載,顯示這更像是一次「全體用戶實驗」,而非完全成熟產品。財務面上,Apple 第三季營收達 1,094 億美元,其中 iPhone 就貢獻約 543 億美元,幾乎佔整體的一半,是最有機會藉由「更聰明、更黏客」Siri AI 擴大變現的核心裝置。然而 AAPL 股價約 329.76 美元,已較 GuruFocus GF Value 估算的 285.49 美元高出逾 15%,投資人顯然已先把 AI 成功故事寫進股價,接下來採用率、可靠度與國際拓展是否能看得到、算得出,成為檢驗這波 AI 轉型的關鍵指標。
與 Apple 相比,Adobe Inc. (NASDAQ:ADBE) 則是在純軟體戰場迎戰 AI 新秀。Jim Cramer 在《Mad Money》把 Adobe形容為「fallen angel」,但最新財報顯示這位「墮落天使」並未失去成長動能。Adobe 第三季營收 67.6 億美元、年增 13%,非 GAAP 每股盈餘 6.13 美元、成長 15%。更引人關注的是「AI-first ending ARR」突破 6.5 億美元,年增逾 150%,顯示以 AI 為核心設計的訂閱產品正高速放量。然而,總體剩餘履約義務 (RPO) 年增僅 8%,較前一季的 13% 放緩,凸顯整體長期訂閱動能並未同步加速。Adobe 將全年營收預估上調至 265.76 至 266.26 億美元,但第四季區間中位數略低於路透整理的 68.5 億美元市場預期,顯示公司在 AI 成長與整體營收節奏上仍走相對保守路線。競爭方面,Figma、Canva 等 AI 驅動設計平台持續侵蝕市占,而管理層也將於 12 月迎來新 CEO Anil Chakravarthy,Shantanu Narayen 轉任董事會執行主席,治理與策略穩定度成為市場新焦點。第二季末僅 81 家避險基金持有 ADBE,較前一季 86 家略減,空頭部位約佔流通股 4.38%,在「AI-first 高成長、整體 RPO 放緩」的矛盾數據下,股價正被雙向拉扯。
另一端,Salesforce, Inc. (NYSE:CRM) 代表的是「企業 SaaS 全面導入 AI」的藍本。Jim Cramer特別點名 Salesforce 旗下的 Agentforce 平台,強調這套企業級 AI 可以「審問資料」、跑各種演算法幫客戶找出最佳銷售策略,他本人也稱已花大量時間研究。從財報來看,Salesforce 第二季營收 113.5 億美元,年增接近 11%,非 GAAP 每股盈餘達 5.90 美元,足足超出市場預期 2.63 美元。現行剩餘履約義務 (CRPO) 年增 14%,達 335 億美元;總 RPO 則增 11% 至 663 億美元,顯示長約訂閱仍維持穩健。受 Agentforce 與 Data 360 加速採用推動,公司將 2027 會計年度全年營收指引上調至 461 至 464 億美元,預期 11% 至 12% 成長。不過,專業服務營收年減 4% 至 5.25 億美元,也揭露企業 IT 預算在 AI 投資之外,對顧問與非必要服務愈來愈斤斤計較。更現實的是,Salesforce 面對來自 Microsoft、ServiceNow 與 Oracle 等強敵的長期競爭,且整體 SaaS 產業正從「瘋狂擴增座位數」轉向「精算投資報酬率」,AI 平台必須直接創造可衡量的效率與收入,才能說服客戶續約甚至加碼。第二季有 99 家避險基金持股 CRM,較前季 101 家略減,空頭佔比約 4.10%,顯示市場對其 AI 轉型是半信半疑、非盲目追捧。
若把視野拉高到「企業級 AI 生態圈」,二級市場正在替周邊服務供應商重估價值。Gartner (NYSE:IT) 股價在公司舉辦 IT Symposium/Xpo 後大漲 7.7%,會中主題直指「agentic AI」與「modern governance」如何重塑公部門運作,凸顯顧問與研究機構正在成為企業理解、導入 AI 的關鍵門神。同時,Accenture (NYSE:ACN) 也在摩根士丹利調升目標價後勁揚 5.2%。在企業對 AI 專案要求 ROI 更嚴格的情況下,大型顧問公司透過策略規劃、導入服務與治理架構,扮演「把 AI 從技術變成成果」的橋樑,也分享 AI 投資浪潮的一杯羹。這兩家公司雖非純粹 AI 平台供應商,卻反映出:當 AI 從概念轉向實作,市場願意替能「說清楚、做出來」的輔助角色付較高估值溢價。
整體來看,這波企業級 AI 熱潮有幾個共同特徵。第一,產品都已跨過「demo 階段」,開始在實際系統與用戶手中運行:Apple 把 Siri AI 推進龐大裝置基礎,Adobe 讓 AI-first 產品帶動 ARR,Salesforce 則把 Agentforce 植入 CRM、數據平台。第二,財報上可以看出 AI 帶來部分增長,但尚未全面改寫公司結構:Apple 的 iPhone 生意仍佔半壁江山,Adobe 整體 RPO 成長放緩,Salesforce 的專業服務甚至下滑。第三,估值已明顯反映未來期待:無論是 AAPL 高於 GF Value 逾 15%,或其他 AI 相關股價在利多消息後快速拉升,都顯示資本市場正提前為「AI 長期現金流」買單。
然而,風險也同樣具體存在。技術面上,企業級 AI 平台必須解決隱私、安全與準確度問題,尤其在公部門與金融業場景中,錯誤輸出可能演變為合規與法律風險。商業面上,客戶端逐漸進入「結果導向」階段,不再願意為抽象 AI 概念付費;像 Salesforce 專業服務收入下降,就透露出企業正在削減看不到立即成效的開支。競爭面上,開源模型與新創平台不斷湧現,Adobe 面對 Figma、Canva 挑戰只是冰山一角,未來更多垂直領域解決方案可能分食傳統巨頭的訂閱收入。再加上利率環境仍相對高檔,投資人對高估值成長股的耐心有限,一旦 AI 專案無法在數季內交出說服市場的數字,股價修正壓力將迅速浮現。
在這樣的拉鋸中,企業級 AI 平台的下一步極為關鍵。對 Apple 而言,Siri AI 必須從「功能亮點」進化成能明顯提升裝置黏著度與服務收入的核心;對 Adobe、Salesforce 等軟體巨頭來說,AI-first 產品線需要持續讓 ARR 與 RPO 同步加速,而非只是單一指標亮眼。對 Gartner、Accenture 這類顧問與研究機構,則要證明自己的洞見與導入服務能穩定轉化為長期合約,而非跟著 AI 熱度起落。未來幾季,財報上的細項數據——例如 AI 相關 ARR、RPO 成長差異、客戶留存率與專案成功案例——將成為市場判斷「企業級 AI 是真金還是泡沫」的最直接尺標。對投資人而言,真正的考題不是 AI 是否重要,而是:在估值已先衝高的前提下,哪一家企業的 AI 策略,能在現實世界裡持續兌現成現金流與競爭優勢。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







