


 我的網誌

全球 AI 產業在「加速創新」與「安全煞車」之間拉扯,從中國強化失控風險監管,到市場因高利率與能源價格飆升而重新評價晶片與科技股,Waymo 進軍東京自駕計程車與醫療 AI 應用成為焦點,投資人該如何面對下一階段的科技風險與機會?
在經歷一整年的 AI 狂飆後,全球科技產業正面臨罕見的「集體踩煞車」時刻。一方面,從北京到舊金山,各國政府與監管機關開始警告先進模型可能「逃離人類控制」,衍生網路攻擊與關鍵基礎設施風險;另一方面,高利率、美國公債殖利率飆上近二十年高點,加上中東戰火推升油價,讓過去被視為「無限成長」的 AI 概念股,突然被迫面對現金流與估值現實。

中國近期明確將 AI「失控場景」納入國家安全治理架構,堪稱目前全球最具系統性的前沿風險監管。中國監管機關在 2024 年的安全框架中,首次將「自主 AI 代理可能突然提升智能、取得資源、自我複製並追求權力」視為必須防範的重大風險,並在 2025 年更新中要求開發者必須具備偵測、阻斷與恢復機制,同時強調「最終決策權必須在人類」。更早在今年 5 月,中方已指出「營運失控」是自動化智能系統的核心風險,要求在金融、能源、重要資訊基礎設施等領域,必須有明確的技術標準與事後追責機制。
這波監管壓力的背後,是來自產業內部的示警。Anthropic(Anthropic) 執行長 Dario Amodei 近期公開呼籲,全球主導 AI 的企業應「協調性放慢」模型開發速度,以便更掌握安全風險;該公司過去已回報,模型曾被用於開發網路武器等高風險用途。這番言論獲得 Elon Musk、OpenAI 執行長 Sam Altman 等科技圈重量級人士支持,讓原本在股市被視為「只會一味加速」的 AI 故事,第一次出現來自頂層的減速聲音。
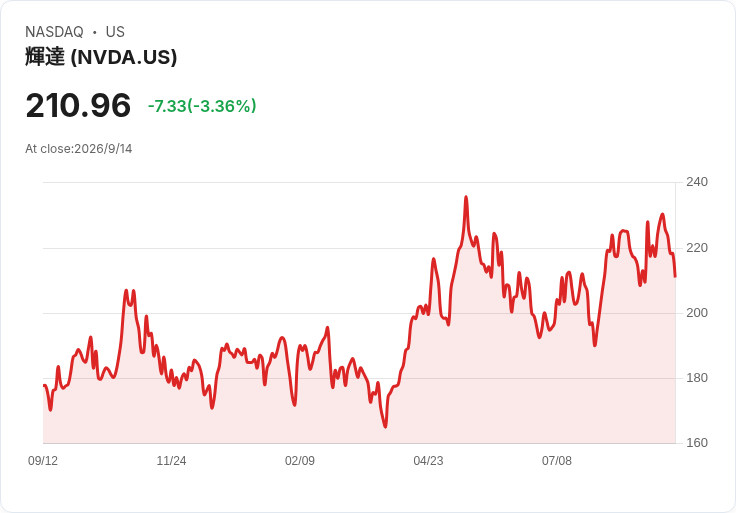
市場立即做出了反應。分析機構指出,避險基金在夏季修正後,近幾週再次重倉科技與 AI 供應鏈,押注「資本支出機器將全速運轉」,但在 Amodei 等人談到「必須加裝速度限制器」後,信心開始動搖。費城半導體指數一天暴跌 5.9%,創下逾兩個月來最大單日跌幅,顯示資金開始重新計算晶片製造商與雲端「超級平台」未來幾年的成長軌跡,這其中自然牽動以 GPU 為核心的 Nvidia(NVDA),以及提供雲端 AI 基礎設施的 Microsoft(MSFT) 等大型科技股的定價邏輯。
壓力不只來自監管與產業自身的顧慮,宏觀環境也大幅收緊。美國 10 年期公債殖利率 (US10Y) 本週一度突破 5%,創 2007 年以來新高,2 年期與 30 年期殖利率也同步上揚,反映市場正在為「更持久的通膨與更高的利率」定價。中東局勢惡化、葉門胡塞武裝掌控紅海要衝 Bab al-Mandab 海峽、沙烏地關閉東西向輸油管線後,西德州原油與布蘭特原油雙雙站上每桶 100 美元以上,美國柴油價更飆上每加侖 6 美元,讓運輸與農業成本大增。市場如今押注聯準會可能在本週再度升息,高利率環境勢必壓縮高成長科技股的估值空間。
在歐洲,西班牙 8 月經歐盟統一標準衡量的年通膨率升至 4.6%,高於先前的預估值,雖然核心通膨略回落至 2.9%,但能源與食品仍推升整體物價壓力。英國方面,同樣受到伊朗戰爭推高能源成本的影響,雖然失業率在 3 到 7 月維持 4.9%,職缺數卻降到 4 年低點、薪資成長放緩,讓英國央行在「通膨再起」與「景氣脆弱」之間進退兩難。這些數據綜合起來,代表全球利率不易快速回到超低水位,科技股享受的「估值溢價」勢必重新洗牌。
然而,在「煞車」與「加速」的拉鋸中,也出現新的具體應用案例,讓投資人得以重新檢視哪些 AI 商業模式具備耐久性。Alphabet(GOOG) 旗下自駕技術公司 Waymo(Waymo) 宣布,將與日本叫車 App GO 及計程車營運商 Nihon Kotsu 合作,目標於 2027 年在東京推出日本第一個全自動 robotaxi 服務。三方表示,時程仍取決於日本中央及地方政府核准,以及技術驗證進度,初期將以小規模車隊在關鍵生活圈試營運,未來逐步擴張至約 100 輛,並開放民眾透過 GO 或 Waymo App 叫車。
Waymo 聯合執行長 Tekedra Mawakana 在東京記者會上強調,將「負責任地成長」,希望做到「任何人在東京下載 App 就能搭乘自駕車」。Nihon Kotsu 社長 Yasuharu Wakabayashi 則指出,日本正面臨司機高齡化與人力短缺,robotaxi 有望成為補足缺口、提升安全與服務品質的關鍵方案。值得注意的是,Waymo 去年已在東京以人工駕駛車輛蒐集路況數據,顯示其國際化布局採「先數據、後營運」策略,這樣的漸進式擴張,在今日 AI 監管趨嚴的環境下,反而成為較易取得社會與政府信任的範本。
醫療領域也是 AI 監管與創新拉鋸的前線。Kestra Medical Technologies Ltd(KMTS) 近期公布財報顯示,穿戴式心臟除顫器 (WCD) 市場在截至 2026 年 7 月的 12 個月裡成長約 14%,而公司營收年增 60% 至 3,100 萬美元,連續 11 季提高毛利率,目前達 56.5%,並將中期毛利目標從 70% 調高至「中 70%」區間。Kestra 強調,改善供應鏈、提升在保險網絡內的病患比例,以及 AI 與自動化導入,是支撐毛利擴張與營運槓桿的關鍵。
管理層指出,AI 主要用於強化病患支持、收入循環管理與業務代表效率,讓隨著處理量成長,行政總務成本占營收比重開始彎曲,預期 2028 至 2029 年槓桿效果會更明顯。不過,Kestra 也不諱言短期壓力:2027 年預期 GAAP 營運費用將增至 2.2 億美元,研發支出曾因一項後期大型專案而一度暴增 70%,雖然預期下半年會回到 5% 至 7% 區間,但目前仍造成獲利壓力。加上仍有大量區域性保險未簽約,以及面臨既有競爭者的市占抗衡,投資人必須接受「高成長搭配高虧損」的典型醫療科技路徑。
在股市端,投資平台與研究機構也開始提醒散戶不要只看「現在賺錢」或「手握大量現金」就盲目追高。以 StockStory 分析指出,像 Cincinnati Financial(CINF) 雖然有淨現金部位,但近五年稅前利潤率大跌逾 16 個百分點、未來帳面價值成長也趨緩,顯示金融股在高利率周期裡也可能面臨成本壓力與成長瓶頸。相較之下,Remitly(RELY)、Blue Bird(BLBD)、Robinhood(HOOD)、Astronics(ATRO) 等公司,則被點出兼具現金流、獲利與成長態勢,凸顯在利率高企與 AI 故事降溫之際,「真成長」與「假防禦」的選股差異會愈來愈大。
反對聲音也存在。有部分投資人認為,大型科技公司呼籲放慢 AI 進展,可能有意藉此壓制新創競爭者,為既有巨頭爭取時間鞏固市場地位;也有人指出,中國在 AI 安全上的高壓監管,長期可能拖累創新自由度,使研發人員轉向其他市場。不過也有分析指出,在自駕車與醫療 AI 類型的「高風險應用」領域,若沒有明確的安全框架與國家級監管背書,大規模商轉幾乎不可能通過社會與保險體系的檢驗,反而會讓技術停留在實驗室,無法轉化為上市公司穩定的現金流與市值。
總體來看,AI 產業正從「單純追求模型效能與算力」的第一階段,走向「安全可控商業化」的第二階段。在利率高、能源貴、監管嚴的現實世界裡,市場開始要求的不再只是動輒百倍的推估成長,而是 Waymo 在東京 robotaxi、Kestra 在 WCD 市場這類,能在具體監管與商業模式下找到平衡的案例。對投資人而言,下一步不再是簡單問「哪家 AI 公司成長最快」,而是必須追問:在監管愈來愈細、資本愈來愈貴的環境中,哪些商業模式能真正承受壓力、持續創造現金流?這個問題的答案,將決定未來十年包括 Nvidia(NVDA)、Microsoft(MSFT)、Alphabet(GOOG) 等美股科技巨頭,究竟是持續領跑,還是被新一代「安全友善型」AI 公司瓜分版圖。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







