


 我的網誌
輝達(NVIDIA)最新財報營收突破1,158億美元、年增103%,但相較亮眼財報,更值得台股投資人關注的,是輝達同步擴大與台灣半導體供應鏈的產能合作,涵蓋台積電(2330)、鴻海(2317)、景碩(3189)、矽品(日月光投控3711)、京元電(2449)、欣興(3037)等六家台廠。
其中,矽品與輝達簽訂數十億美元的多年協議,計畫在2029年年中前將先進封裝產能擴大至3倍;景碩專供輝達的ABF載板產能規劃擴增至3.5倍以上;京元電則已有客戶預付款支持赴美建置AI測試產能。這些安排顯示,先進封裝、載板與測試能力,正成為AI系統能否順利擴產與交貨的重要環節。
不過,長期產能承諾不代表短期獲利立即增加。新產能多數要到2027年下半年以後陸續投入,未來仍有折舊、稼動率與客戶集中度的考驗。即使11月18日台股收漲102.80點,外資仍大幅賣超765.64億元,資金對利多的態度並未完全一致。
本文將從輝達擴大供應鏈合作的三個關鍵環節切入,進一步比較日月光投控與京元電的基本面、法人及主力籌碼,並整理六家台廠的產業定位與後續觀察重點,探討當AI需求持續成長,誰有機會把長期產能承諾轉化為實際獲利。
追蹤籌K新社群,重點文章不錯過!
一、比輝達財報數字更重要的,是這份名單
11月18日清晨輝達公布財報,市場的焦點都放在營收1,158.44億美元、年增103%,以及第四季財測1,300億美元上。
但對台股投資人而言,同一天發布的另一件事,影響可能更直接、更長期:
輝達同步宣布擴大供應鏈合作,一口氣點名六家台廠——台積電(2330)、鴻海(2317)、景碩(3189)、矽品(日月光投控3711)、京元電(2449)、欣興(3037),另外還包括艾克爾、三星電機、揖斐電等非台系夥伴。
而這份名單之所以重要,是因為它不只是「合作意向」,而是附帶了具體的金額與時程:
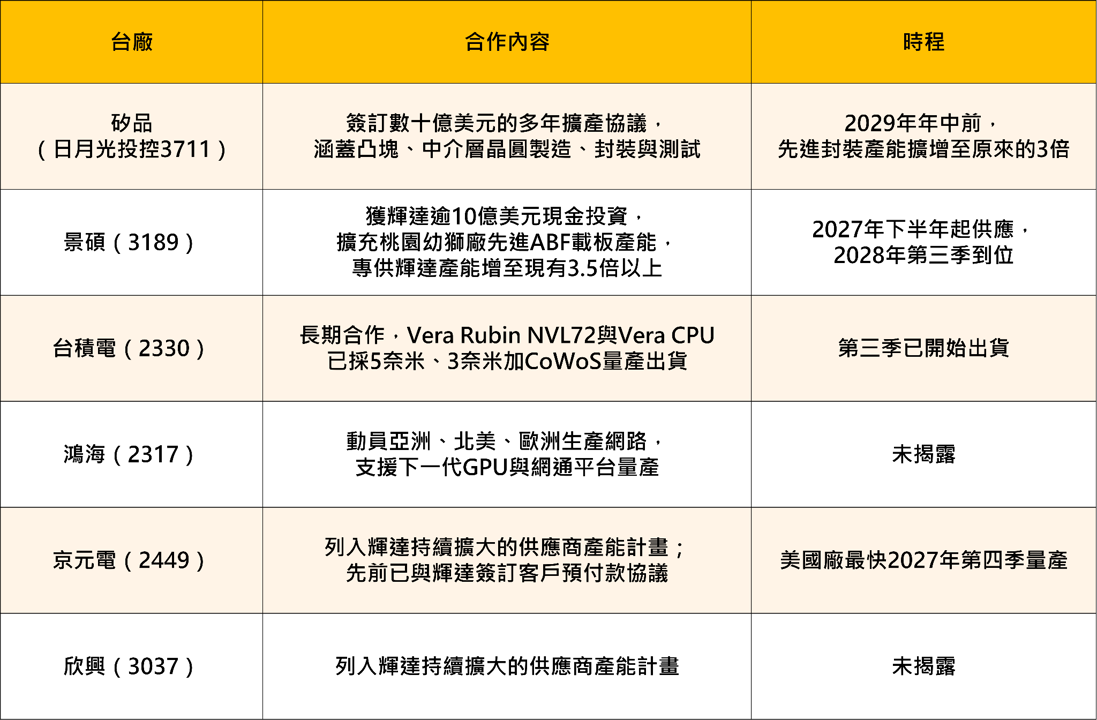
市場的反應相當直接:景碩(3189)開盤即亮燈漲停、終場仍漲6.83%;京元電(2449)盤中漲逾5%、一度逼近漲停;欣興(3037)收漲3.92%。
而大盤當天在外資賣超 765.64 億元的壓力下,仍收漲102.80點、以40,194.91點守住年線,成交值放大到1兆306.85億元。
這篇文章要談的,就是這份名單真正的意義——以及它如何改變AI供應鏈的投資邏輯。
二、這份名單在說什麼?瓶頸已經從「做不做得出晶片」變成「封不封得起來」
過去兩年,AI供應鏈的瓶頸討論幾乎都集中在晶圓代工與HBM記憶體。
但這次輝達親自出手的位置,全部集中在後段——先進封裝、ABF載板、測試。
這透露的訊息很清楚:晶片本身已經不是最卡的環節,真正卡住AI系統交貨的,是把晶片「組裝起來」的那一段。
三個環節的卡關原因各不相同:
① 先進封裝(CoWoS與相關製程)——加速器晶片面積越來越大、HBM堆疊顆數越來越多,中介層的尺寸與良率成為物理極限的挑戰;而擴產需要的設備交期長、潔淨室建置慢。
② ABF載板——層數與面積隨晶片規格同步放大,而關鍵材料本身就存在供應缺口,部分特殊設備交期甚至超過30個月。
③ 測試——AI晶片的測試時間遠長於傳統晶片,測試機台成為新的產能瓶頸;而輝達早在先前就已經用「客戶預付款」的方式,請京元電(2449)赴美建置測試產能。
而輝達選擇的解決方式,本身就是一個重要訊號:它不是要求供應商自己去擴產,而是直接出錢。
由客戶出資買設備,意味著三件事:
第一,對台廠是財務面的實質利多。 等於提前鎖定多年訂單,大幅降低擴產的資本負擔與產能閒置風險——這跟過去「賭未來需求先蓋廠」的半導體循環完全不同。
第二,它等於由買方親自認證了瓶頸的真實性。 客戶願意掏現金,代表產能稀缺不是供應商的說法。
第三,這是一個「成本控制」的動作。 與其每年被動接受漲價,不如直接投資產能、把供給打開——這跟我們先前談的「AI主題從成長轉向成本」是同一件事的兩面。
三、但有三件事必須同時放進來看
第一:新產能大多要到2027年下半年之後才開出
這是最需要留意的時間差。
景碩(3189)的新產能2027年下半年起才供應、2028年第三季到位;矽品(日月光3711)的目標是2029年年中前擴增至3倍;京元電(2449)美國廠最快2027年第四季量產。
換句話說:這些是2027到2029年的故事,對2026年第四季與2027年上半年的營收,幾乎沒有立即貢獻。
股價短線急漲之後,要留意「利多的時間點」與「股價反映的時間點」之間的落差。
第二:客戶集中度會同步提高
由輝達出資、專供輝達的產能,意味著這些台廠對單一客戶的依賴度會明顯上升。
而目前輝達正處於領導層真空——董事會已明確表態無意讓黃仁勳復職、新任執行長仍在獵才、黃仁勳12月1日還要接受國會委員會閉門約談。
如果輝達的經營策略因人事變動而調整,這些深度綁定的台廠受到的影響,會比同業更直接。
第三:擴產必然帶來折舊
今天的資本支出,就是未來幾年的折舊。即使設備由客戶出資,廠房、人力與營運成本仍要自行吸收;而產能一旦開出,稼動率就成為毛利率的關鍵變數。
四、先進封裝、載板與測試概念股地圖
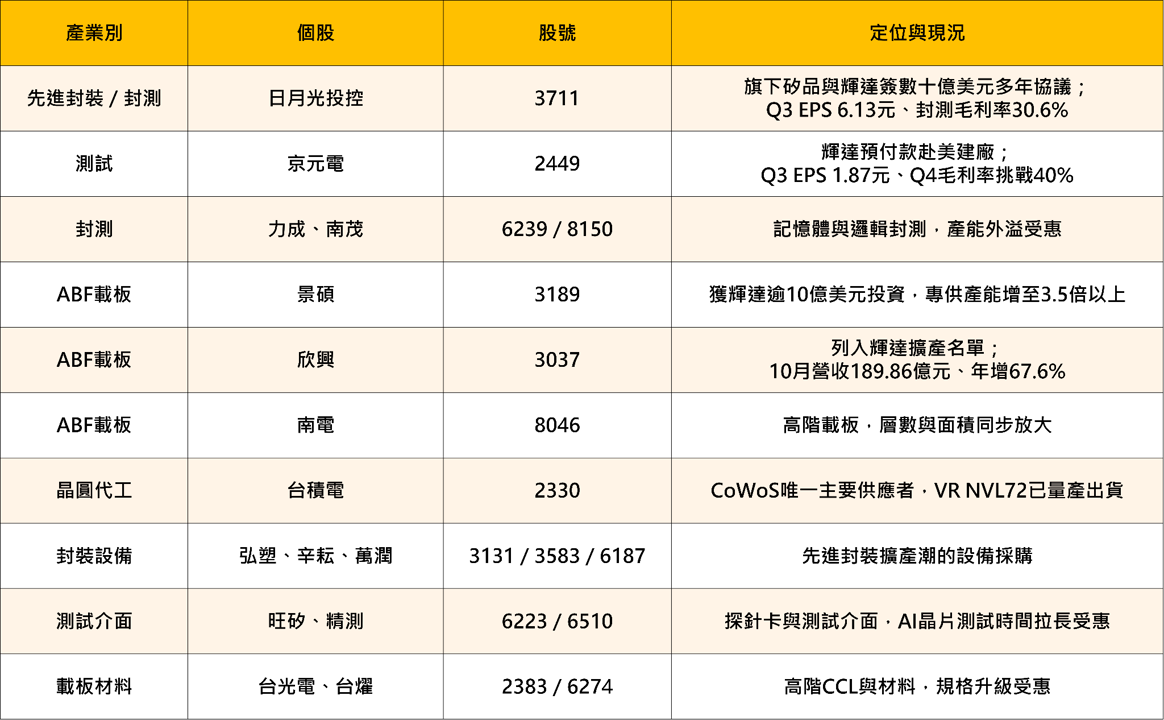
先分辨「有沒有被點名、有沒有拿到錢」。 被輝達直接投資或簽長約的(矽品、景碩(3189)、京元電(2449),跟只是「位於同一產業」的,能見度完全不同。其次要問「新產能什麼時候開出」——2027年下半年之後的產能,對明年上半年的獲利沒有幫助。
五、個股深度分析
日月光投控(3711)——封測毛利率突破30%,公司說這是「新的底線」
基本面定位
日月光投控(3711)是這次名單裡規模最大、也是結構改變最明確的一家——因為它旗下的矽品,拿到的是「數十億美元的多年協議」,而不只是一張訂單。
先看第三季的成績單:合併營收2,441.6億元,季增27.8%、年增44.8%;稅後淨利269.96億元,季增28%、年增148%;單季EPS 6.13元。前三季累計淨利621.9億元、累計EPS 14.17元。
但真正的重點在業務拆解,因為日月光投控(3711)是一家「兩種生意」的公司:
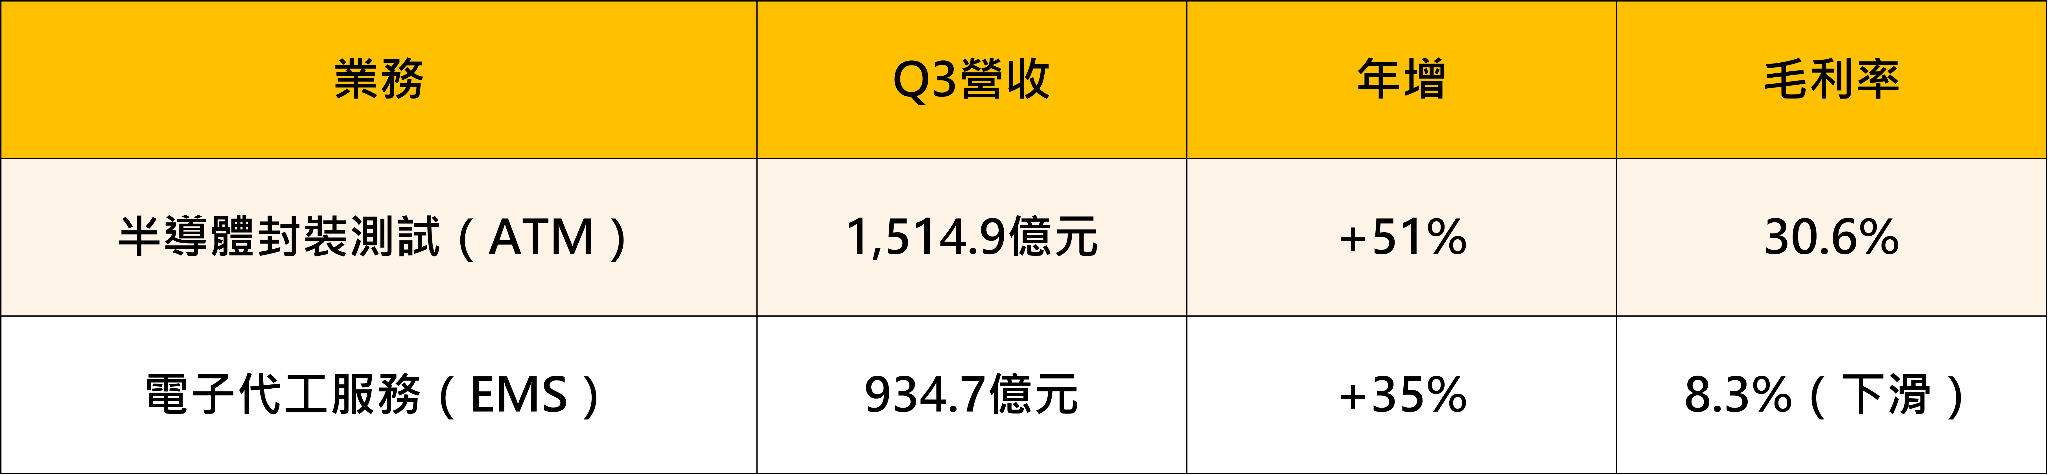
ATM這一塊的毛利率突破30%,是這份財報最有價值的資訊。 公司財務長明確表示:封測業務的毛利率已經站上30%,並將成為「新的營運基準底線」。
這句話的分量在於——封測業過去十年的毛利率長期在20%出頭掙扎,30%曾經是天花板;而現在公司自己說它變成了地板。
原因是先進封裝(LEAP)產能全滿,加上高階產品組合比重提升。而矽品這次與輝達簽下的多年擴產協議,正是要把這塊「全滿」的產能,在2029年年中前擴增到3倍。
客戶結構方面:通訊占半導體封裝營收38%、運算占34%、車用消費與其他占28%;前十大客戶約占63%。
需要留意的風險
第一,EMS拖累整體毛利率。 合併毛利率只有22.1%,遠低於ATM的30.6%——因為EMS毛利率掉到8.3%,公司明確指出是AI基礎建設帶動的零組件成本上升所致。這等於說:日月光投控(3711)一邊在封測端收成本上升的紅利,一邊在EMS端付成本上升的代價。
第二,擴產的折舊壓力。 3倍的先進封裝產能,即使有客戶資金支持,後續的折舊與稼動率仍是毛利率的主要變數。
第三,前十大客戶占63%,集中度不低。 綁定輝達的程度提高後,單一客戶的策略變化影響會放大。
指標1、K線:日分價量表、技術指標
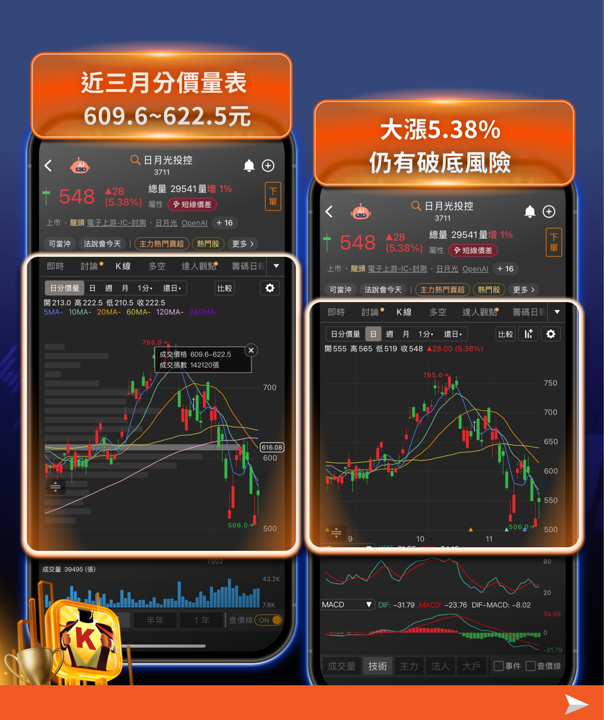
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
日月光投控(3711)股價今日大漲5.38%,但仍尚未站上短均線,仍有破底風險
近三個月分價量表,落在 609.6~622.5 元
目前股價落在 548 元,股價落在分價量表之下,代表此為關鍵的壓力區。
後續若整體股價要轉多,必須先消化上方的壓力區(分價量表)才是。
日月光投控(3711)股價今日大漲5.38%,但仍尚未站上短均線,仍有破底風險。從近三個月分價量表來看,關鍵股價區間為 609.6~622.5 元,目前股價來到 548 元,股價落在分價量表之下,代表此為關鍵的壓力區。後續若整體股價要轉多,必須先消化上方的壓力區(分價量表)才是。
指標2、法人與大戶買超動向
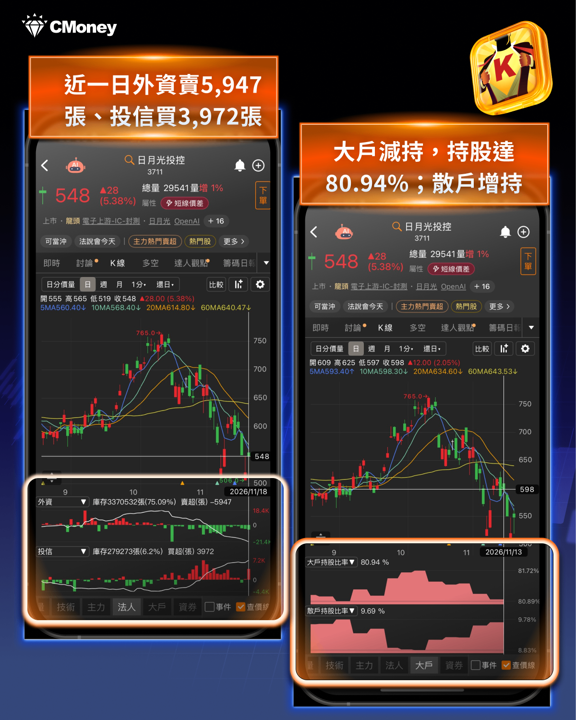
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
日月光投控(3711)近 1 日外資賣超 5,947 張、投信買超 3,972 張
大戶持股減少,持股達 80.94%;散戶持股增加
日月光投控(3711)近 1 日外資賣超 5,947 張、投信買超 3,972 張,法人籌碼呈現不同調。此外,大戶持股比率減少,整體持股達 80.94%,散戶持股增加,顯示部分籌碼有轉向散戶的跡象。
雖然矽品(日月光投控3711)與輝達簽訂數十億美元的多年擴產協議,有助於提升市場對先進封裝長期訂單與營運成長的期待,顯示市場對利多消息雖有正面反應,但追價力道仍有待觀察。
指標3、籌碼日報:每日即時主力動向
透過「籌碼日報」功能,可快速追蹤主力每日進出動向,搭配買賣超變化,判斷資金是否持續進場或轉為調節。
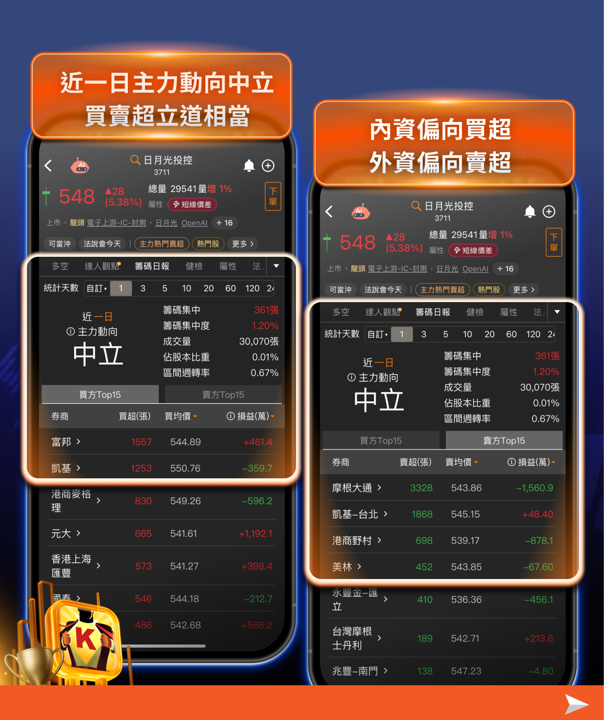
日月光投控(3711)近一日主力動向中立,買賣超主力力道相當
細部觀察,內外資不同步,內資買超、外資賣超
內資(富邦、凱基)皆偏向買超;外資(摩根大通、港商野村)偏向賣超
日月光投控(3711)近一日主力動向中立,買賣超主力力道相當。細部觀察,內外資不同步,內資(富邦、凱基)皆偏向買超;外資(摩根大通、港商野村)偏向賣超,顯示目前市場對個股後續走勢看法分歧,短線尚未形成明確的主力共識,後續可觀察外資賣壓是否收斂,以及內資買盤能否持續承接。
日月光投控(3711)小結
日月光投控(3711)的投資邏輯已經和三年前完全不同:它不再只是「景氣循環的封測廠」,而是先進封裝瓶頸的直接受益者——ATM毛利率30.6%、公司自己定義為新底線,是最有說服力的證據。
而矽品與輝達的多年協議,把這個優勢的能見度拉到了2029年。
不過,基本面轉型與籌碼面動向仍須分開觀察。 近期外資賣超、投信買超,大戶持股比率也略有減少,顯示法人與大戶尚未形成一致的加碼方向。若後續投信買盤持續承接、外資賣壓收斂,且大戶持股重新回升,將更有助於確認市場資金是否開始認同日月光投控(3711)的長期轉型價值。
京元電(2449)——輝達預付款赴美建廠
基本面定位
京元電(2449)是台灣最大的專業測試廠,也是這波「輝達直接出錢」模式最早的案例——早在這次名單公布之前,雙方就已簽訂客戶預付款協議,由輝達先付錢,支持京元電(2449)的美國子公司建置AI測試產能,規劃以購買現有廠房的方式進行,最快2027年第四季量產。
這次再被列入輝達持續擴大的供應商產能計畫,等於是對這個合作關係的再確認。
第三季的數字:營收121.42億元,季增8.98%、年增30.69%;稅後淨利26.44億元,季增6.14%、年增14.87%;單季EPS 1.87元。
第四季展望相當積極:公司預期營收季增8%至16%,毛利率將回升至39%以上、挑戰40%;成長動能來自輝達Vera Rubin的放量(市場估約百萬顆規模)以及聯發科TPU的出貨。
其他需要留意的風險
第一,美國廠的投資規模龐大,且量產要到2027年第四季。 即使有輝達預付款支持,海外建廠的成本、人力與良率爬坡仍是實際挑戰,短期不會有營收貢獻。
第二,公司自己點出的短期變數:上游原物料供應問題。 這會影響第四季毛利率能否達成40%的目標。
第三,單一客戶依賴度上升。 美國測試產能是為輝達而建,輝達的平台時程若變動,稼動率會直接受影響。
指標1、K線:日分價量表、技術指標
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
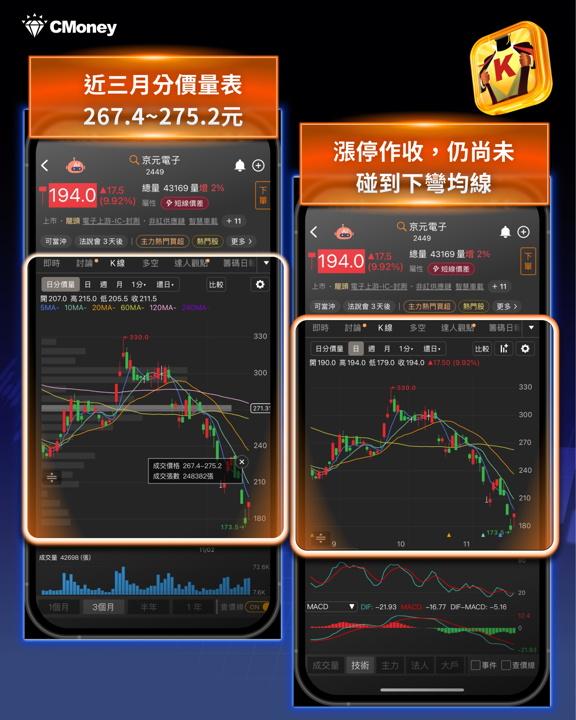
京元電(2449)股價震盪後最終收障停,不過尚未站上任一短均線
近三個月分價量表,落在 267.4~275.2 元
目前股價落在 194 元,股價落在分價量表之下,代表此為關鍵的壓力區。
後續若整體股價要轉多,必須先消化上方的壓力區(分價量表)才是。
京元電(2449)股價震盪後最終收障停,不過尚未站上任一短均線。從近三個月分價量表來看,關鍵股價區間為 267.4~275.2 元,目前股價來到 194 元,股價落在分價量表之下,代表此為關鍵的壓力區。後續若整體股價要轉多,必須先消化上方的壓力區(分價量表)才是。
指標2、法人與大戶買超動向
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
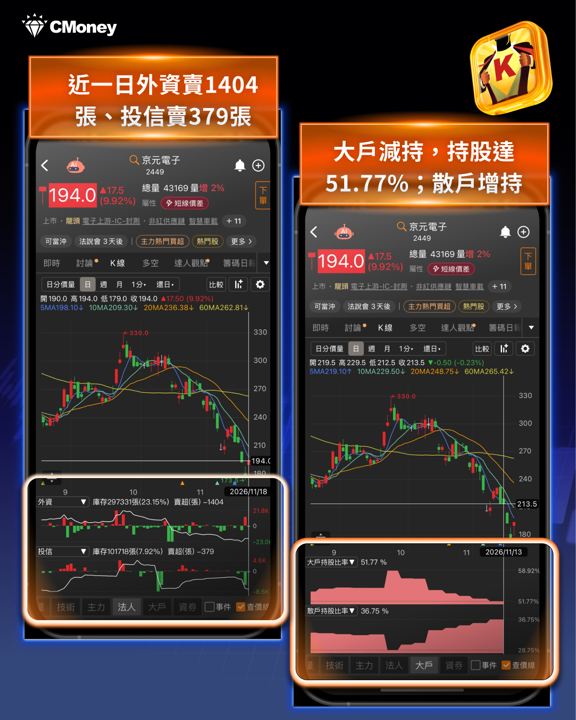
京元電(2449)近 1 日外資賣超 1,404 張、投信賣超 379 張
大戶持股減少,持股達 51.77%;散戶持股增加
京元電(2449)近 1 日外資賣超 1,404 張、投信買超 379 張,法人籌碼呈現不同調。此外,大戶持股減少,持股達 51.77%;散戶持股增加,顯示部分籌碼有轉向散戶的跡象。
京元電(2449)列入輝達持續擴大的供應商產能計畫,有助於提升市場對AI晶片測試需求與長期訂單成長的期待。顯示市場對利多消息雖有正面反應,但追價力道仍有待觀察。後續可留意外資賣壓是否收斂,以及大戶能否重新增加持股,確認利多是否進一步轉化為籌碼面的支撐。
指標3、籌碼日報:每日即時主力動向
透過「籌碼日報」功能,可快速追蹤主力每日進出動向,搭配買賣超變化,判斷資金是否持續進場或轉為調節。
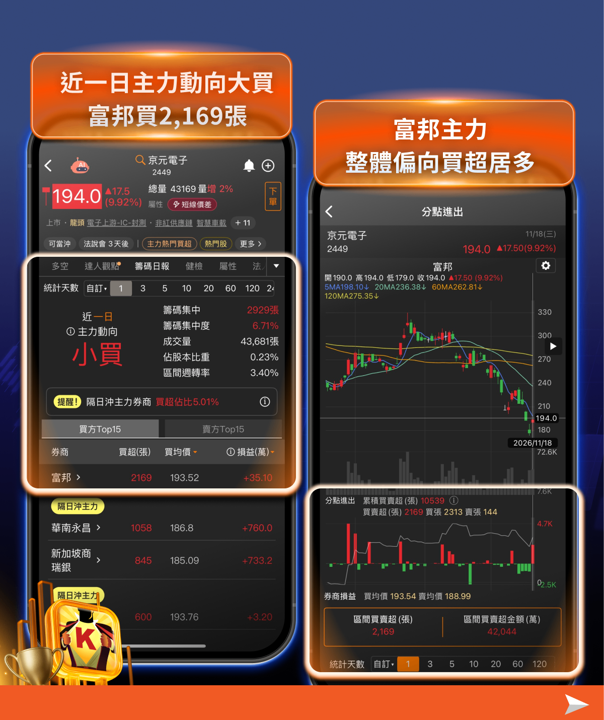
京元電(2449)近一日主力動向小買,富邦買超第一
富邦近一日買超 2,169 張,買均價為 193.52 元
且進一步觀察主力動向,從過往歷史操作來看,富邦主力整體買超居多,後續持續觀察。
京元電(2449)近一日主力動向小買,買超第一券商為富邦,富邦近一日買超 2,169 張,買均價為 193.52 元。從過往歷史操作來看,富邦主力整體買超居多,顯示具有一定的承接意願。今日股價更以漲停作收,短線買盤明顯轉強,後續可觀察富邦是否持續加碼,以及股價能否維持在主力買進均價之上,確認主力買盤是否延續。
京元電(2449)小結
京元電(2449)是「輝達出錢鎖產能」這個模式的第一個台灣案例,而這次入列擴產名單,確認了合作在延續。它的本業趨勢是向上的——Q3營收年增30.69%、Q4預期營收季增8%至16%、毛利率挑戰40%。今日股價漲停作收,顯示短線買盤積極進場。後續可觀察外資賣壓是否收斂、主力是否持續在買進均價附近承接,確認基本面利多能否進一步帶動籌碼集中與股價續強。
六、籌碼K線怎麼看?三個觀察重點
觀察點①:利多當天的量價——是誰在接?
11月18日最值得注意的,不是指數只漲了102.80點,而是成交值放大到1兆306.85億元。
在外資賣超765.64億元的同時,指數還能收紅、守住年線,代表有另一股資金在承接——而數字顯示那是投信:當天投信買超175.58億元。
這是一個值得記下來的轉變:投信在11月16日才剛終止連24買、轉為賣超180億元,兩個交易日後又回頭買超175.58億元。但一天不算趨勢——要看的是接下來能不能連續。
觀察點②:被點名的個股,外資是買還是賣
景碩(3189)漲6.83%、京元電(2449)漲逾5%、欣興(3037)漲3.92%——但在外資單日賣超765億元的背景下,要特別確認:這些個股的漲幅,是外資買超推升的,還是外資照賣、由投信與散戶接手?
如果外資在利多當天仍在調節,代表他們認為「2027年下半年才開出的產能」還不足以改變短期評價;反之,若外資同步買超,才是真正的共識。
觀察點③:大戶持股與融資的方向是否一致
先進封裝與載板族群在這波修正中跌幅都相當深,所以籌碼是否換手完成,是判斷能否走成波段的關鍵。
判斷方法:如果股價已經回檔三成、而融資只減了一成,代表浮額還沒清乾淨,反彈容易再被壓回;反之,若融資減幅追上甚至超過股價跌幅,而千張以上大戶持股同步增加,代表籌碼正往大戶集中——這才是利多能夠延續的籌碼基礎。
七、總結
輝達一口氣點名六家台廠,並附上具體金額與時程——矽品拿到數十億美元的多年協議、2029年年中前先進封裝產能擴增3倍;景碩(3189)拿到逾10億美元現金投資、專供產能增至3.5倍以上;京元電(2449)早一步拿到預付款赴美建廠。
這份名單的意義有三層:
第一,它確認了瓶頸的位置。 輝達出手的全部集中在後段——先進封裝、ABF載板、測試。晶片本身已經不是最卡的環節。
第二,它改變了擴產的風險結構。 由客戶出資買設備,等於把「賭需求」變成「先有承諾才蓋」——這跟過去的半導體循環有本質差異,也是這一輪擴產最大的不同。
第三,它是成本控制的動作。 與其每年被動接受漲價,不如直接投資產能把供給打開——這呼應了輝達自己Q4毛利率降到71%至72%、採購承諾三個月暴增逾1,500億美元的處境。
但三個保留也必須同時記住:新產能大多要2027年下半年之後才開出、客戶集中度會同步提高、而擴產必然帶來折舊。
建議打開籌碼K線,確認三件事:
投信的買超能不能從單日變成連續
被點名個股的漲幅是外資買超推升還是外資照賣
以及融資減幅有沒有追上股價跌幅、大戶持股是增是減。
在一個外資單日還在賣765億的市場裡,利多能不能走成波段,從來不是看消息本身有多好,而是看有沒有人用真金白銀把它接下來。
新IG《點我追蹤》、新Threads《點我追蹤》
免責宣言:
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。







