我的網誌
隨著全球人口結構加速邁入高齡化社會,慢性病與各類醫療用藥的需求呈現長期且穩定的剛性成長;然而,近年來各國政府面臨日益沉重的醫療財政支出壓力,加上新藥研發成本也越來越高,促使全球醫療體系積極推動使用價格較親民、療效相當的學名藥來取代原廠專利藥。
對台灣製藥廠商而言,若只將業務侷限在國內市場,往往容易受到政府定期調降健保藥價政策的影響,導致營收與毛利率成長受限;此外,近年來美國積極強化本土藥品供應鏈安全,並針對境外進口藥品研擬課徵關稅壁壘,沒有海外生產基地與國際查廠認證的藥廠,很難在這波全球供應鏈重組的浪潮中分一杯羹。
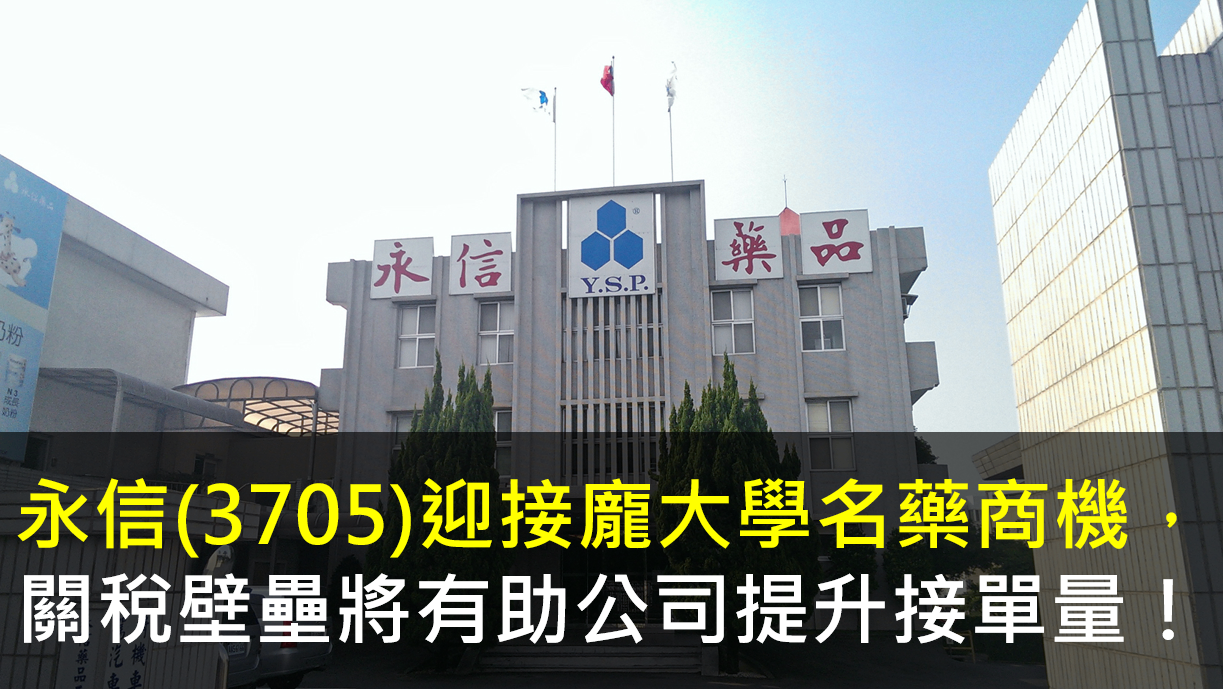
在這樣的產業環境下,台灣老牌學名藥龍頭永信(3705)早在多年前便展開全球化布局,不僅在美國擁有通過 FDA 認證的生產基地,更打造出從上游原料藥到下游終端製劑的一條龍服務能力,擁有比大多數台灣藥廠更多元的成長潛力。
接下來,讓我們從以下六大面向,一起深入了解永信(3705)目前的公司體質、近期營運表現,以及未來值得持續關注的成長機會吧!
1. 公司簡介
2. 營運概況
3. 未來展望
4. 股利政策
5. 體質評估
6. 結論
公司簡介
永信(3705)的歷史最早可追溯至 1952 年創立的永信西藥房,公司深耕醫藥領域超過 70 年,並在 2011 年進行集團重組,成立台灣第一家藥品產業控股公司。
永信(3705)集團旗下擁有 100%持股的永信藥品、日本子公司 Chemix,並涵蓋動物用藥大廠永鴻生技(6936)、原料藥廠永日(4102),以及於馬來西亞上市的東南亞控股子公司,建構出橫跨上游原料藥與中間體、中游人用藥、動物用藥及保健食品製造,到下游全球銷售的完整醫藥集團。
相較於新藥研發往往需要耗費十數年與數百億元資金,學名藥是在原廠專利到期後,利用相同的有效成分與製程,打造出安全性與療效相當、但價格更親民的用藥。永信(3705)旗下的永信藥品是台灣規模最大的學名藥廠,掌握高達 795 張藥證及 26 張藥品代工許可證,產品線廣泛涵蓋抗感染、高血壓、高血脂與糖尿病等各類常備及慢性病用藥,使公司長期以來都能維持穩定的獲利能力。
營運概況

★警語 : 以上只是個人研究紀錄,非任何形式之投資建議,投資前請獨立思考、審慎評估。