


 我的網誌
一、當市場在吵AI會不會放緩,NOR Flash十年最大供需轉變
這幾天台股的空氣裡只有一個詞:AI放緩。AI三巨頭呼籲暫緩模型開發、費半重挫近6%、外資連4賣提款逾2,200億元、新台幣重貶1.6角——市場對AI的信心正在被反覆檢驗,任何跟AI沾上邊的族群,都得先承受一輪估值壓力。
但就在同一週,集邦(TrendForce)發布了一份與這場爭論幾乎無關的報告:
NOR Flash市場正經歷近十年來最重要的供需結構轉變;2026年上半年合約價平均累積漲幅已達100%至120%,下半年256Mb以上高容量產品,還有90%至110%的上漲空間。
更重要的是,推動這波漲價的兩個全新需求動能裡:低軌衛星與航太電子。衛星不會因為某位AI大老發表了一份放緩聲明就停止發射,這條需求線的獨立性,正是這個題材在當下最珍貴的地方。
二、TrendForce報告:三個數字看懂這波轉變
數字①:上半年已經漲了100%至120%
這不是預測,是已經發生的事實。2026年上半年,NOR Flash合約價平均累積漲幅達100%至120%——價格已經翻了一倍以上。
數字②:下半年高容量產品再漲90%至110%
256Mb及以上的高容量產品,因AI伺服器、車用需求強勁,加上供給主力台系業者新增位元有限,下半年平均價格仍有90%至110%的上漲空間。
數字③:中低容量只漲10%至20%
這是全篇最關鍵、也最容易被忽略的一個數字。128Mb及以下的中低容量市場,隨著中系供應商產能逐步釋出,消費類產品漲勢趨緩,後續進入高檔盤整,預估2026年第四季漲幅僅落在10%至20%。
三個數字合起來只說明一件事:這波漲價正在「分化」——不是整個NOR Flash產業都在賺大錢,而是高容量吃肉、中低容量喝湯。
這個區分,會直接決定投資人選股的對錯。
三、供給被卡死,需求卻冒出兩條新線
漲價能不能持續,永遠是看供需兩端。這次的特殊之處在於——兩邊同時失衡。
供給端:被AI排擠,而且短期補不上
AI佔據了晶圓廠的多數產能,NOR Flash這類相對成熟的產品被排擠,供應商的位元產出增加有限。
更關鍵的是,TrendForce點出了一個時間差問題:即便台系、陸系供應商都已提高資本支出並擴產,但新增產能必須經過製程微縮、良率爬坡、產品驗證,以及納入客戶規格與系統設計(design-in),無法立即轉化為市場可用供給。
這是記憶體產業的老規律——蓋廠只要一年,但讓客戶把你的料設計進他的系統,要兩年。 所以短期內中高容量市場的缺口,沒有辦法被滿足。
需求端:AI伺服器的Retimer,與低軌衛星
除了傳統的ADAS、數位座艙、工控應用,2026年新增的需求主力有兩塊,而且都很硬。
第一塊:AI伺服器與邊緣AI。
AI伺服器單台對NOR的需求量,是傳統伺服器的三至五倍。理由很具體——AI伺服器內部配備大量Retimer晶片(負責高速訊號中繼放大),而每一顆Retimer都需要一顆獨立的NOR Flash來載入微碼,直接推升高容量與Octal SPI NOR的需求。
同時,Edge-AI、AI PC與機器人等本地推論設備,因為模型韌體規模數倍膨脹,也拉高了高密度NOR的用量。
第二塊:低軌衛星與航太電子
衛星本體的核心晶片組,需要高可靠度的NOR Flash來執行快速開機與韌體備份;地面接收天線也內建NOR,以維持即時運算與OTA韌體更新。
更重要的是技術門檻:航太用NOR必須具備抗輻射與耐極端溫差的特性,這為台系、美系廠商建立了中系供應商短期內跨不過去的技術壁壘——換句話說,這塊市場的價格,不會被低價競爭拉下來。
四、最關鍵的台廠,誰是真受惠?
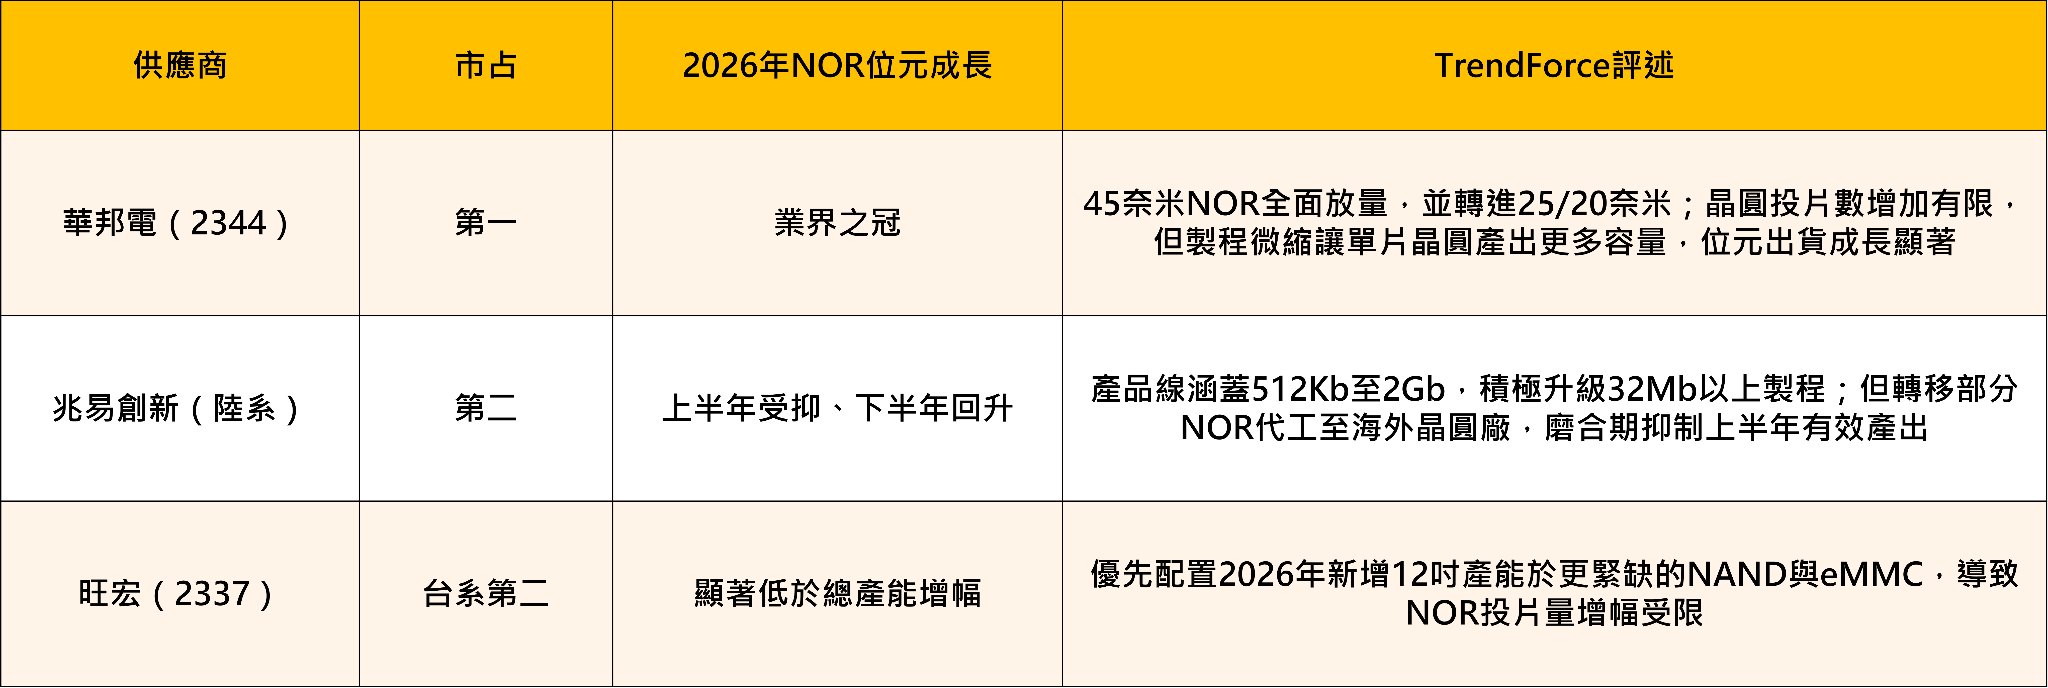
這張表講出了一個市場還沒充分定價的事實:
華邦電(2344)是這波NOR Flash漲價最純正、最直接的受惠者——它是市占第一,而且是唯一一家位元產出能顯著成長的供應商。當價格翻倍、出貨量又同步成長,那就是量價齊揚的教科書情境。
旺宏(2337)則是另一個故事。 它不是不受惠,而是主動選擇把新增的12吋產能配置到「更缺的地方」——NAND與eMMC。這是一個管理層的資源配置決策,不是需求出了問題。所以對旺宏(2337)而言,NOR是加分項,NAND與eMMC才是主戲。
對投資人的意義: 如果你要買的是「NOR Flash漲價」這個故事,那標的是華邦電(2344);如果你買的是「旺宏(2337)」,那你買的其實是NAND、eMMC與MLC獨占這條線。兩者都能賺,但理由不同,驗證的指標也不同。
五、台股NOR Flash與利基記憶體概念股地圖
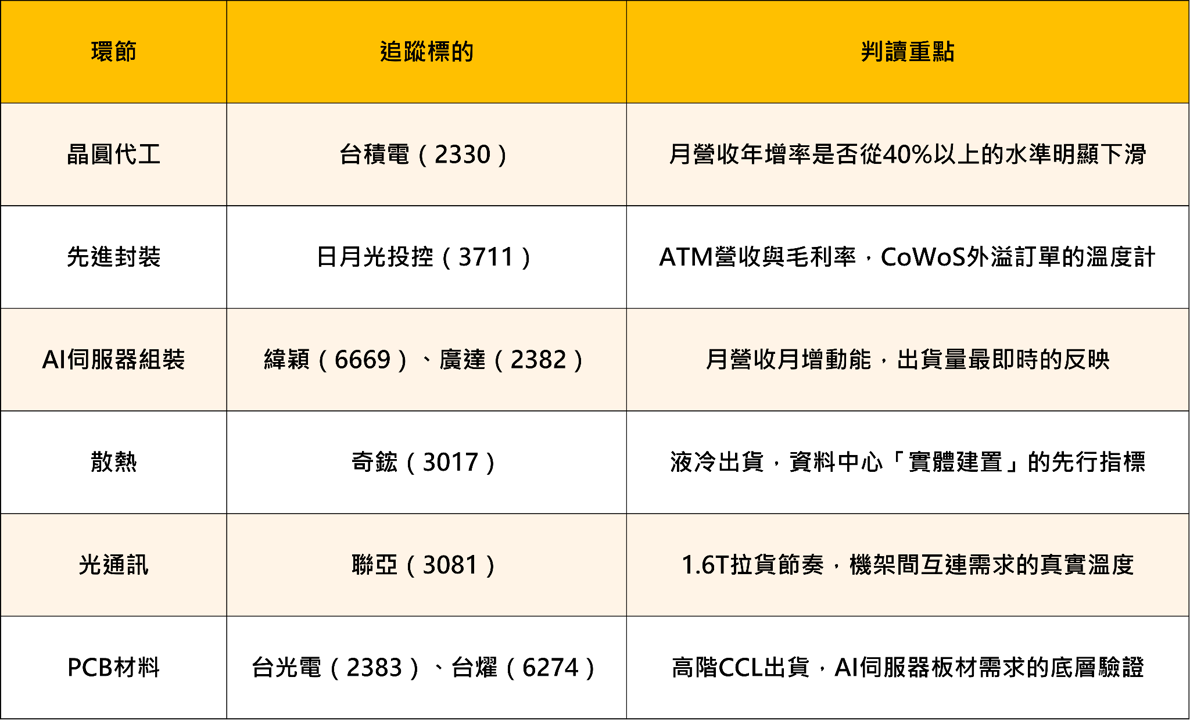
這波漲價是分化的。高容量(256Mb以上)與航太、AI伺服器應用是漲價主力;128Mb以下的中低容量、消費性應用,Q4漲幅只剩10%至20%,且面臨中系產能釋出的競爭。產品結構偏中低容量、偏消費性應用的廠商,受惠程度會明顯打折。
六、透過《起漲K線》追蹤 記憶體族群
在盤中操作上,與其等到收盤後才確認族群強弱,不如透過起漲K棒(即族群或指數從相對低點轉強、開始出現放量上攻的第一根K線)作為觀察起點,往後追蹤該波段是否能延續、還是提前力竭:
第一步:建立自選股清單
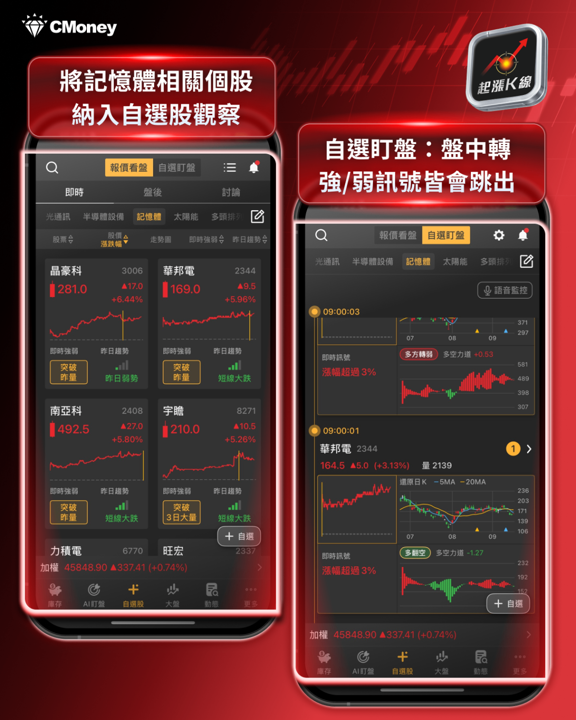
將本次提及的 記憶體族群 加入《起漲K線》的自選股清單,系統會持續監控這些個股的技術結構與量能變化,不需每天逐一手動查看。
第二步:開啟自選盯盤/AI盯盤功能
《起漲K線》的AI盯盤是核心功能之一,系統24小時自動掃描自選股的K線型態、量能放大、均線突破、法人籌碼等多重條件,一旦符合起漲訊號即時推播通知到手機,不必整天盯盤,也不會錯過盤中突發的強勢行情。
第三步:觀察量價與趨勢同步變化
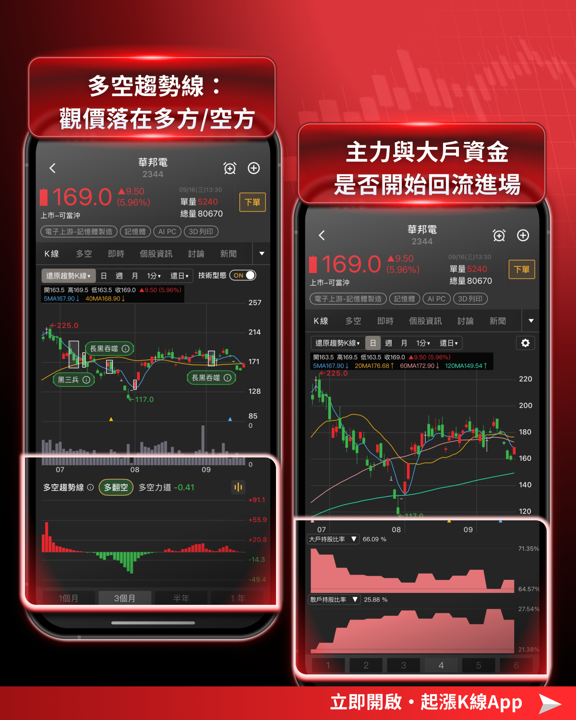
當訊號出現後,可進一步點選個股頁面,觀察技術均線排列、量價關係與籌碼動向,確認資金是否持續推動股價,藉此判斷行情屬於短線反彈,或是已形成波段走勢。透過手機與電腦端的自選股同步功能,可在不同裝置間即時連動,有效率追蹤 記憶體族群 後續發展。
七、個股深度分析
華邦電(2344)——NOR、DDR4、CMS三線同時吃緊,這波漲價最純正的受惠者
基本面定位
華邦電(2344)是全球NOR Flash市占第一的供應商,也是TrendForce這份報告裡,唯一被點名「2026年位元成長幅度居業界之冠」的廠商。
它的優勢來自一個很技術性、但影響極大的細節:製程微縮。45奈米NOR產品全面放量,並逐步轉進25奈米、20奈米製程——即使晶圓投片數增加不多,單片晶圓能生產的記憶體容量卻大幅提升。在整個產業都受限於晶圓產能被AI排擠的環境下,華邦電(2344)是少數能在「不多拿晶圓」的前提下,還能顯著增加出貨位元的廠商。
這代表什麼?價格翻倍的同時,出貨量還在成長。 這是記憶體循環中獲利彈性最大的組合。
更值得注意的是,華邦電(2344)的成長不是單一產品爆發,而是DDR4、NOR Flash與客製化記憶體(CMS)三條線同時進入供給吃緊。Q2單季CMS的平均售價季增約100%、Flash平均售價季增約40%,報價上行是獲利的主軸;20奈米製程的CMS佔比已躍升至68%,產品結構優化直接放大了漲價紅利。
指標1、趨勢 K 線
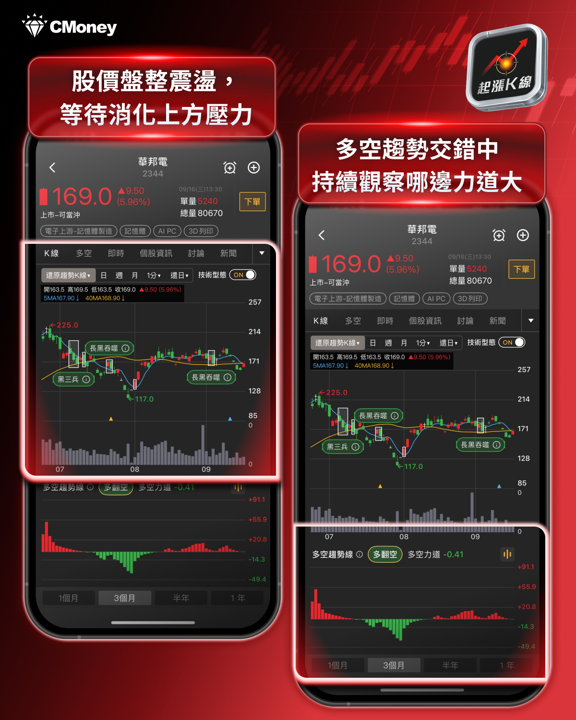
華邦電(2344)股價近期沒過多表現,仍在盤整階段
多空趨勢線:多空趨勢交錯中(柱狀體顏色不明顯)
趨勢是否轉向或續強:多空力道拉扯中(柱狀體變短)
從圖可看出華邦電(2344)股價近期沒過多表現,仍在盤整階段。再看到多空趨勢線:多空趨勢交錯中(柱狀體顏色不明顯),多空力道拉扯中(柱狀體變短),持續觀察。
指標2、籌碼動向
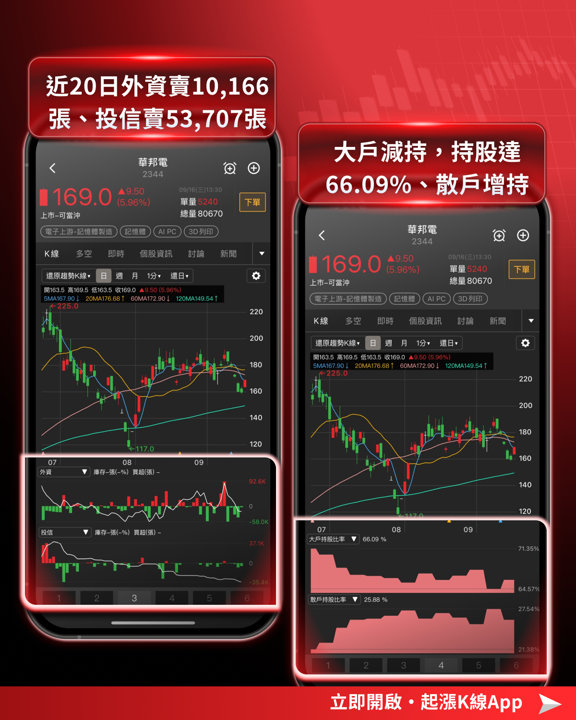
華邦電(2344)法人同步賣超,代表短線一致看壞後市股價
近20日外資賣超 10,166 張、投信賣超 53,707 張
大戶持股比率減少,整體持股達 66.09%,散戶持股增加。
打開起漲K線APP,「外資、投信」:法人同步賣超,代表短線一致看壞後市股價,近20日外資賣超 10,166 張、投信賣超 53,707 張。(外資持股 17.86%、投信持股 8.28%)。
「大戶、散戶」:可看到大戶、散戶持股。華邦電(2344)大戶持股比率減少,整體持股達 66.09%,散戶持股增加。代表雖然今日受到基本面利多帶動,股價盤中一度上漲近6%,但籌碼面仍未同步轉強。後續若要延續強勢,仍需觀察法人是否重新回補,以及大戶持股能否止跌回升,才能確認籌碼面是否出現轉強訊號。
指標3、自選盯盤:盤中即時轉強/轉弱訊號
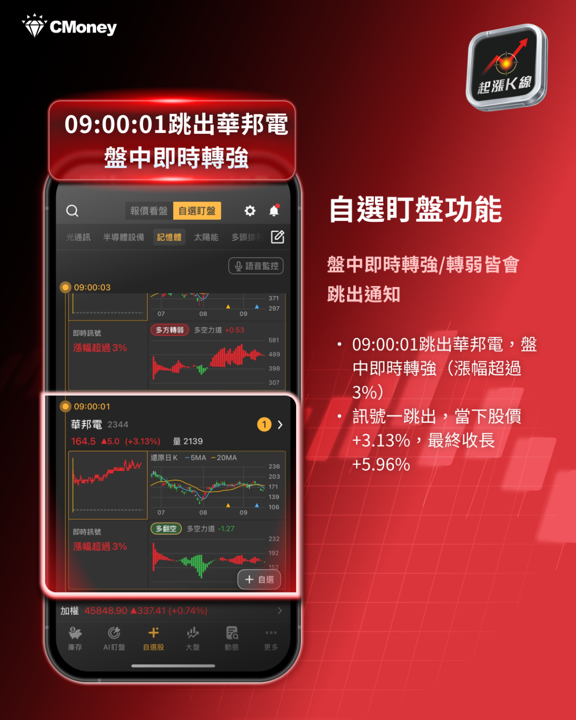
盤中即時轉強訊號:09:00:01 跳出 華邦電(2344)
透過此功能可以在盤中找到個股轉強/轉弱的瞬間。華邦電(2344)於 09:00:01 跳出轉強訊號(漲幅超過3%);訊息一跳出,當下股價+3.13%,最終收漲+5.96%,顯示《起漲K線》能在盤中即時抓到股價轉強的關鍵時刻,讓投資人不用等到收盤,便能提早掌握個股強勢訊號,作為盤中觀察與後續操作判斷的參考。
華邦電(2344)小結
TrendForce點名位元成長業界之冠、上半年EPS已達7.65元、前八月營收是去年全年的1.7倍——華邦電(2344)是這波NOR Flash供需轉變中,受惠邏輯最短、驗證最快的標的。建議打開籌碼K線,追蹤外資近期在記憶體族群的買賣超方向,以及Q3財報毛利率能否延續53%以上的水準,這是判斷漲價紅利有沒有真正落袋的最直接證據。
旺宏(2337)——NOR不是主戲,NAND與eMMC才是它真正的戰場
基本面定位
要正確理解旺宏(2337),必須先修正一個市場常見的誤解:旺宏(2337)不是這波NOR Flash漲價的主要受惠者。
旺宏(2337)因優先配置2026年新增的12吋產能於更緊缺的NAND與eMMC,導致NOR投片量增幅受限,NOR位元成長顯著低於總產能增幅。
但這絕對不是壞消息——這是一個資源配置的主動選擇。管理層把有限的先進產能,放到了缺口更大、毛利更高的地方。
旺宏(2337)真正的故事在NAND與MLC。總經理盧志遠在7月28日的Q2法說會上明確表示:AI帶動記憶體進入超級週期,NAND及eMMC市場供不應求,毛利率挑戰八成「指日可待」。
而旺宏(2337)最深的護城河,是一個正在成形的全球MLC NAND獨占格局:三星、SK海力士預計2027年MLC產能降為0,鎧俠僅供貨至2027年底,美光今年初已通知車用客戶退出MLC市場。當所有大廠陸續退出,旺宏(2337)將成為全球MLC NAND最重要的供應商之一,定價能力可望超乎市場預期。
財務數字同樣強勁。上半年累計EPS達12.47元,已超越2025年全年水準,法人預估全年EPS有望衝上30元;8月營收81.45億元,年增高達218.53%。法人基於2026年EPS與10倍本益比推算,目標價維持218元。
指標1、趨勢 K 線
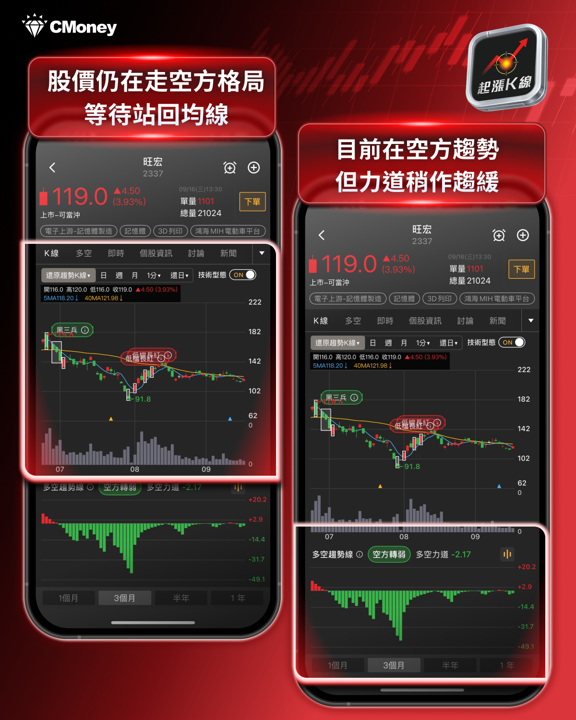
旺宏(2337)股價近期仍在走空方格局,等待站回均線才回頭看
多空趨勢線:空方趨勢(綠柱狀體)
趨勢是否轉向或續強:力道稍作趨緩(柱狀體變短)
從圖可看出旺宏(2337)股價近期仍在走空方格局,等待站回均線才回頭看。再看到多空趨勢線:空方趨勢(綠柱狀體),力道稍作趨緩(柱狀體變短),持續觀察。
指標2、籌碼動向
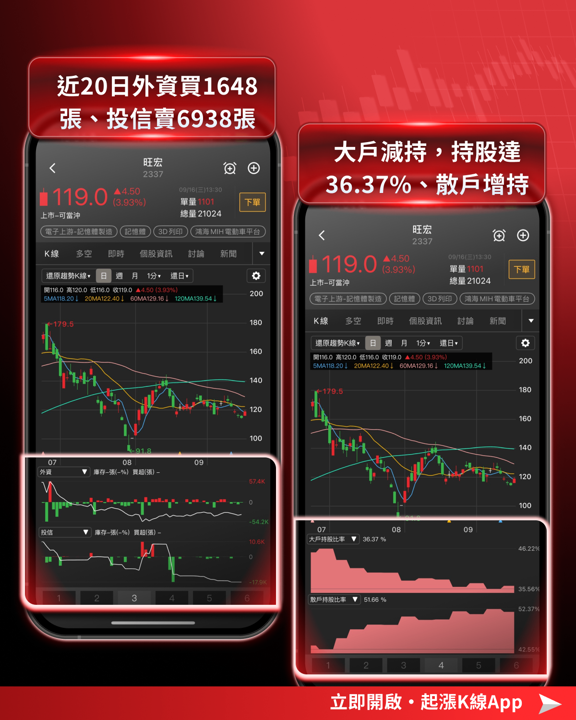
旺宏(2337)內外資不同步,外資買超、投信賣超
近 20 日外資買超 1,648 張、投信賣超 6,938 張
大戶持股比率減少,整體持股達 36.37%,散戶持股增加。
打開起漲K線APP,「外資、投信」:內外資不同步,外資買超、投信賣超,近 20 日外資買超 1,648 張、投信賣超 6,938 張(外資持股 24.43%、投信持股 0.21%)。
「大戶、散戶」:可看到大戶、散戶持股。旺宏(2337)大戶持股比率減少,整體持股達 36.37%,散戶持股增加。代表旺宏(2337)籌碼面呈現多空分歧,顯示籌碼尚未明顯集中,短線上仍需留意法人與大戶後續動向。
指標3、自選盯盤:盤中即時轉強/轉弱訊號
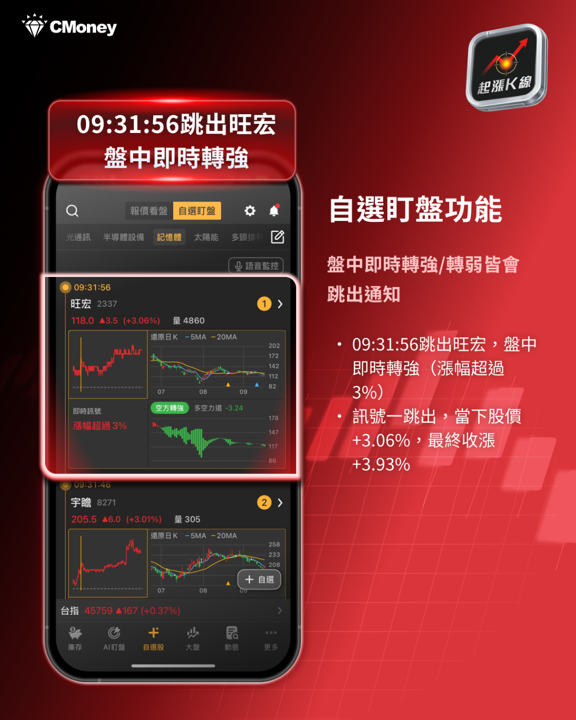
盤中即時轉強訊號:09:31:56 跳出 旺宏(2337)
透過此功能可以在盤中找到個股轉強/轉弱的瞬間。旺宏(2337) 於 09:31:56 跳出轉強訊號(漲幅超過3%);訊息一跳出,當下股價+3.06%,最終收漲+3.93%,顯示《起漲K線》能在盤中即時抓到股價轉強的關鍵時刻,讓投資人不用等到收盤,便能提早掌握個股強勢訊號,作為盤中觀察與後續操作判斷的參考。
旺宏(2337)小結
旺宏(2337)的投資邏輯不在NOR,而在NAND、eMMC與MLC獨占——這三條線的缺口,比NOR更大、毛利更高。投資人如果用「NOR漲價」的角度去買旺宏,會盯錯指標;正確的追蹤重點是eMMC與NAND的報價走勢,以及MLC客戶轉單的進度。 建議打開籌碼K線,觀察法人在記憶體族群內部的資金配置,是集中在華邦電(2344)還是旺宏——這個分配,會透露法人認為哪一條缺口更值得押注。
八、結語
這幾週台股最大的焦慮是AI會不會放緩,而這份TrendForce報告給了一個有意思的提醒:產業裡有些缺口,跟情緒無關。
NOR Flash上半年已經漲了100%至120%,下半年高容量產品還有90%至110%的空間;供給端被AI排擠又補不上,需求端多了AI伺服器的Retimer與低軌衛星航太這兩條新線——其中航太這條,完全不受AI模型開發速度的影響。
但也必須誠實提醒兩件事:
第一,這波漲價是分化的。 高容量吃肉、中低容量喝湯,選錯產品結構的公司,受惠程度會差很多。
第二,記憶體終究是循環產業。 現在的問題不是「還會不會漲」,而是「漲勢能維持多久」。新增產能雖然要經過驗證與design-in才能轉化為供給,但一旦轉化,供需就會重新平衡——這是每一輪記憶體循環的必然結局,只是時間早晚。
建議投資人把三個指標放進追蹤清單:
這三個數字,會比任何新聞標題都更早告訴你,這條不吵的線還能走多遠。







