


 我的網誌
一、當市場所有人都在擔心AI放緩,有一條鏈走自己的路
2026年9月15日,台股面對的是一個極度不友善的外部環境。
昨夜美股四大指數全面收黑,費城半導體指數重挫5.86%,AI資本支出降溫疑慮引爆晶片與記憶體股賣壓;美國10年期公債殖利率盤中短暫突破5%,加上油價續揚,市場風險偏好全面降溫。台積電ADR跌3.52%、日月光ADR重挫6.06%——AI供應鏈的估值壓力,正在被市場重新計算。
然而,在這片對AI的集體懷疑之中,有一條供應鏈正在走一條完全獨立的路:
日商Panasonic今年以來第二度全面喊漲PCB材料價格,產品線從一般PCB、超低損耗高速傳輸PCB,一路擴及IC載板材料,整體漲幅15至30%。
這件事的重要性在於:它與AI情緒無關。
不管OpenAI要不要放緩模型開發,不管聯準會這週要升幾碼,玻纖布就是不夠用、CCL就是要漲價、ABF載板的缺口就是還在擴大——這是供需的物理現實,不是市場情緒的投票結果。
在一個所有人都在猜AI還能撐多久的盤面裡,PCB材料鏈給出的,是最不需要猜的答案。
二、Panasonic二度喊漲:這次跟5月那次有什麼不同?
要理解這次漲價的份量,得先看清楚兩次調漲的差異。
第一波(2026年5月): Panasonic首度全面調漲PCB材料,範圍涵蓋一般PCB、超低損耗高速傳輸PCB、CEM-3、FCCL材料產品,依不同應用產品線,漲幅落在15至30%。
第二波(2026年9月): 這次調漲的產品線,從一般PCB、超低損耗高速傳輸PCB,進一步擴及IC載板材料,整體漲幅同樣15至30%;供應鏈端也傳出,對象涵蓋銅箔基板(CCL)、半固化片(PP)等多項產品,部分漲幅最高達到30%。
差別在哪裡?「擴及IC載板材料」這六個字。
過去幾波漲價,主要集中在PCB與CCL;這次把手伸進IC載板材料,代表缺料的壓力已經從中游擴散到最高階的封裝載板環節——而IC載板,正是AI GPU與ASIC晶片最不可替代的承載平台。
一個日商大廠在四個月內連續兩度調漲同一批產品線,而且第二次還擴大範圍——這不是成本轉嫁,這是供給端在告訴市場:東西真的不夠。
三、2026年PCB材料三輪漲價完整時間軸
把今年以來的漲價節奏攤開來看,趨勢會更清楚:
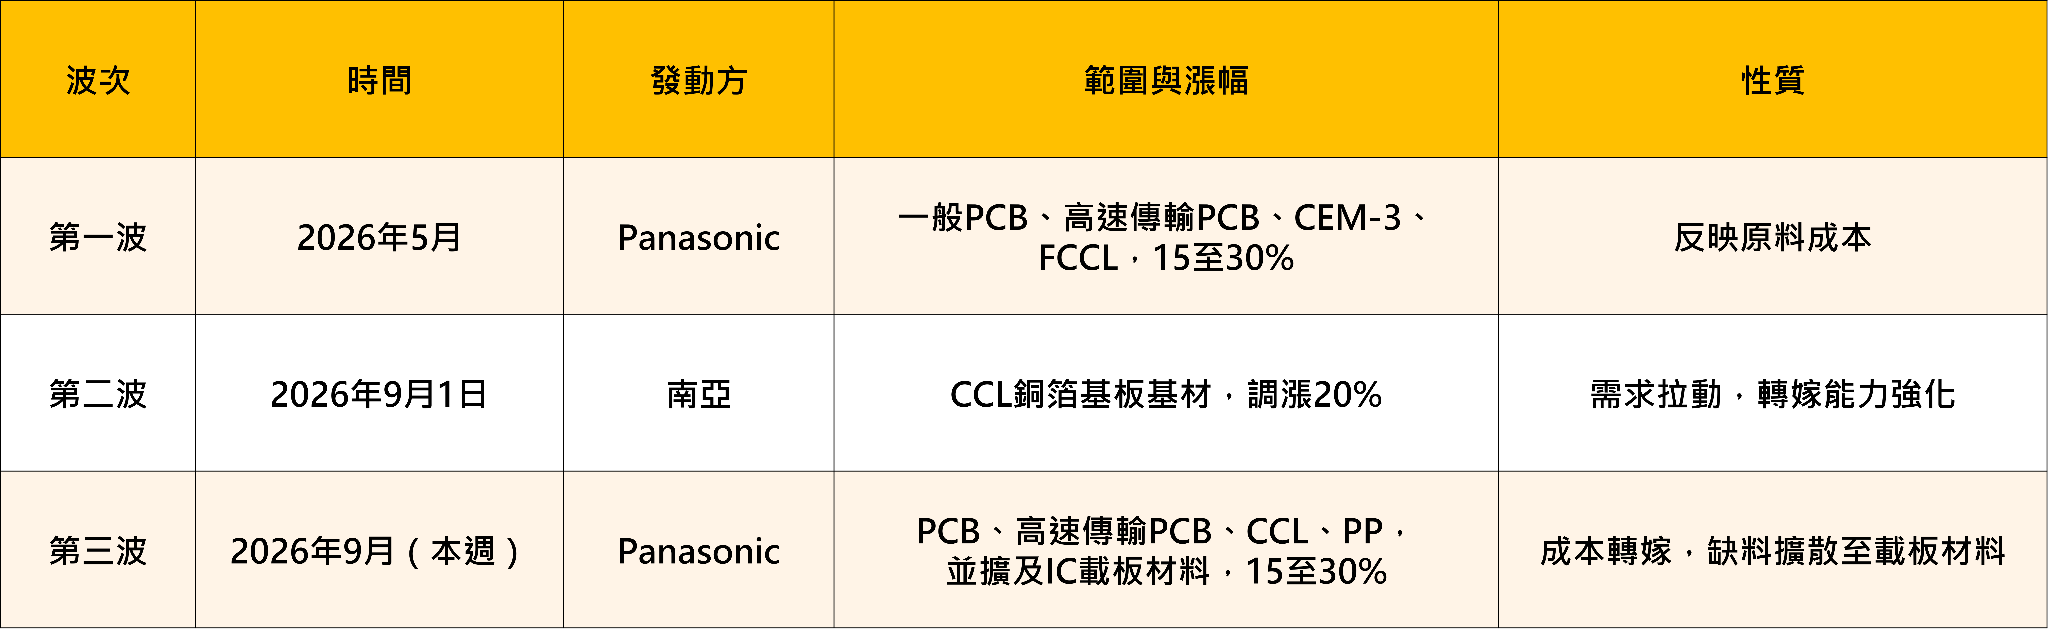
三波下來,累計漲幅已相當可觀,而且發動方從日商到台廠、再回到日商——這不是單一廠商的定價策略,而是整個產業的供需結構在說話。
四、為什麼漲得動?答案在一塊布上
先把漲價的原因說清楚,避免誤讀。
分析師指出,Panasonic本次調漲的主因,仍是原物料價格持續攀升,加上輔材、能源及物流等成本維持高檔,因此進行成本轉嫁措施——換句話說,這是一次典型的成本推動型漲價,而非廠商挾稀缺地位主動抬價。
但真正值得深究的,是「原物料為什麼一直漲」。答案指向同一個瓶頸:電子玻纖布。
而且問題不只一塊布,是三條線同時緊繃:
① E glass——高速傳輸用
AI伺服器對訊號損耗的要求逐代提高,高速傳輸所需的E glass等級玻纖布需求同步放大,供給端擴充速度跟不上。
② T glass——載板原料,同樣吃緊
T glass是高階IC載板的關鍵補強材料。這條線的吃緊,正是為什麼南電在法人會議上明確表示,BT載板Q4可以凍漲,但ABF載板因T-glass等原物料持續吃緊,仍有漲升空間;也是為什麼法人普遍認為載板廠Q3、Q4的報價仍有雙位數調升空間。相關產能的實質擴充,市場預期要到2027年下半年才會陸續開出。
③ LDK2高階布——明年最可能的下一個缺口
這是最值得提前記在筆記本上的一條線索。分析師觀察到,LDK2高階布的訂單正持續提升,明年將有望成為下一個短缺的材料。
這代表代表這波材料緊缺不是「撐過這一輪就沒事」,而是缺料的品項會一路往更高階的規格遞延
——今年缺E glass與T glass,明年可能換LDK2。只要AI伺服器的規格還在往上走,上游材料的緊繃就會持續換一個名字出現。
這波漲價目前仍是成本推動,代表下游廠商能否受惠,關鍵在轉嫁能力而非單純的題材想像——能把成本順利轉出去、甚至藉規格升級擴大價差的廠商,才是真正的贏家;轉嫁不掉的,漲價反而是毛利率的殺手。
五、台股PCB材料鏈完整概念股地圖
這波漲價潮的受惠者,依產業鏈位置可分為四個層次:
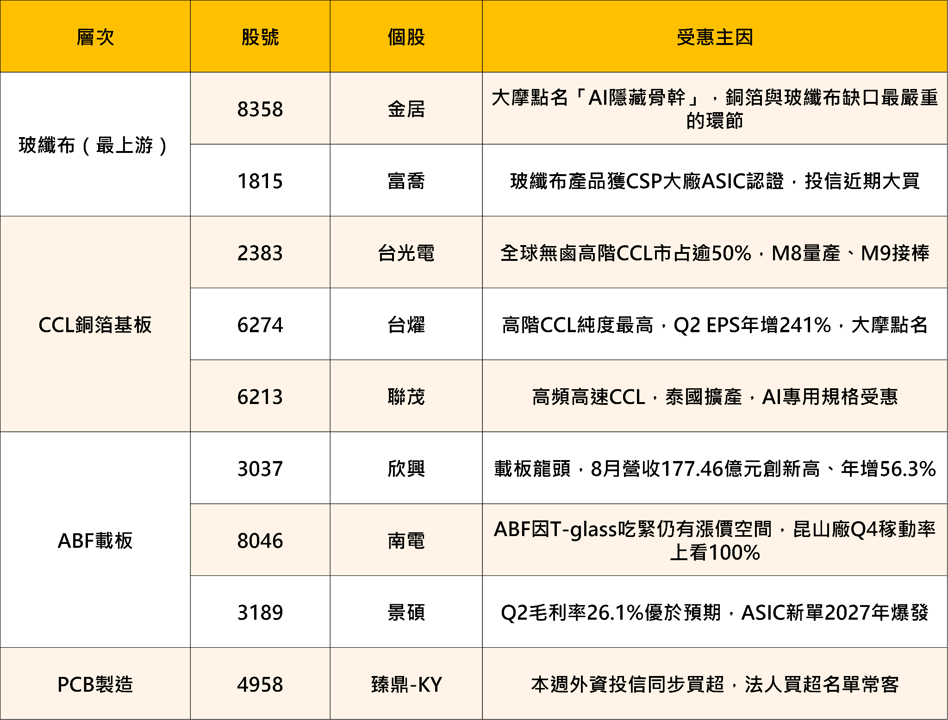
上游原物料價格高漲的環境下,中低階CCL廠商反而受害。法人指出,M4等級以下的CCL產品因大量產能開出與中系供應商殺價競爭,多數低階產品獲利僅落在成本線上下——這波漲價的受惠者,是具備高階規格出貨能力的廠商,不是整個PCB族群雨露均霑。
六、透過《起漲K線》追蹤 PCB族群
在盤中操作上,與其等到收盤後才確認族群強弱,不如透過起漲K棒(即族群或指數從相對低點轉強、開始出現放量上攻的第一根K線)作為觀察起點,往後追蹤該波段是否能延續、還是提前力竭:
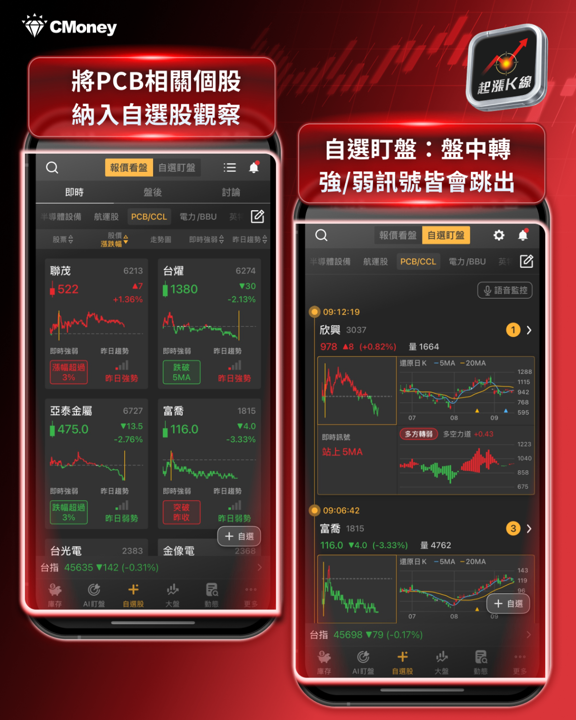
第一步:建立自選股清單
將本次提及的 PCB族群 加入《起漲K線》的自選股清單,系統會持續監控這些個股的技術結構與量能變化,不需每天逐一手動查看。
第二步:開啟自選盯盤/AI盯盤功能
《起漲K線》的AI盯盤是核心功能之一,系統24小時自動掃描自選股的K線型態、量能放大、均線突破、法人籌碼等多重條件,一旦符合起漲訊號即時推播通知到手機,不必整天盯盤,也不會錯過盤中突發的強勢行情。
第三步:觀察量價與趨勢同步變化
當訊號出現後,可進一步點選個股頁面,觀察技術均線排列、量價關係與籌碼動向,確認資金是否持續推動股價,藉此判斷行情屬於短線反彈,或是已形成波段走勢。透過手機與電腦端的自選股同步功能,可在不同裝置間即時連動,有效率追蹤 PCB族群後續發展。
七、個股深度分析
個股分析一、欣興(3037)——ABF載板龍頭,8月營收創新高,缺口擴大到2030年
基本面定位
欣興(3037)是全球ABF載板的核心供應商之一,也是這波PCB材料漲價潮中,位置最靠近終端、議價能力最強的台廠。
財務數字說明了這個位置的價值。8月營收177.46億元,月增9.2%、年增56.3%,創下歷史新高,公司說明主因是產能與客戶需求同步增加;2026年上半年營收625.56億元,毛利率21.61%,年增8.39個百分點;上半年稅後純益193.56億元,年增18.23倍,EPS達11.7元。
單季表現同樣強勁。Q2營收429億元,營收動能主要來自ABF載板與PCB需求帶動;隨ABF漲價效應挹注與產品組合轉佳,毛利率達24.8%優於預估,營業利益67億元;加計業外認列金融資產評價利益92億元,稅後淨利131億元,單季EPS 8.45元。
欣興(3037)最重要的長線邏輯,來自一個持續擴大而非收斂的缺口。摩根士丹利預估,ABF載板的供需缺口至2030年將由原估的15%擴大至22%,有利價格與獲利能力持續提升。公司自身的動作也印證了這個判斷——2026年資本支出上修57%至537億元,並上修長交期設備採購金額至316億元;法人更看好其中長期毛利率有望達50%至60%的水準。
至於8月底的「洗產地」事件,需要理性看待。遭搜索的中壢合江廠主要負責PCB產品(含HDI),對欣興(3037)核心的ABF載板業務影響相對有限;中華信評明確指出,欣興(3037)的淨現金部位足以因應此次事件可能帶來的財務影響,預期短期內不會對核心IC載板業務造成立即性衝擊。外資也並未因此轉空——花旗維持「買進」、目標價1,500元,美銀維持「買進」、目標價1,400元,瑞銀維持「買進」、目標價1,300元。
指標1、趨勢 K 線
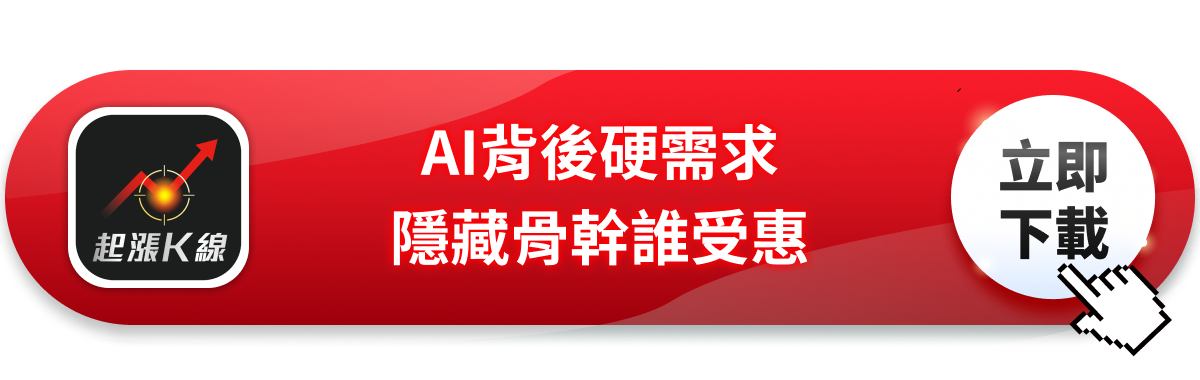
欣興(3037)股價近期相對盤整糾結,需要多點時間觀察
多空趨勢線:多空趨勢尚未明朗(柱狀體顏色交錯)
趨勢是否轉向或續強:方向未出現,力道也趨緩(柱狀體變短)
從圖可看出欣興(3037)股價近期相對盤整糾結,需要多點時間觀察。再看到多空趨勢線:多空趨勢尚未明朗(柱狀體顏色交錯),方向未出現,力道也趨緩(柱狀體變短),持續觀察。
指標2、籌碼動向
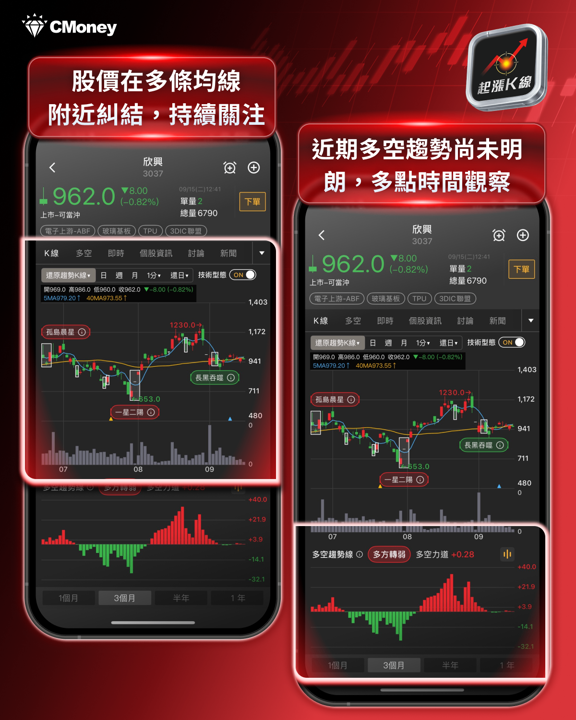
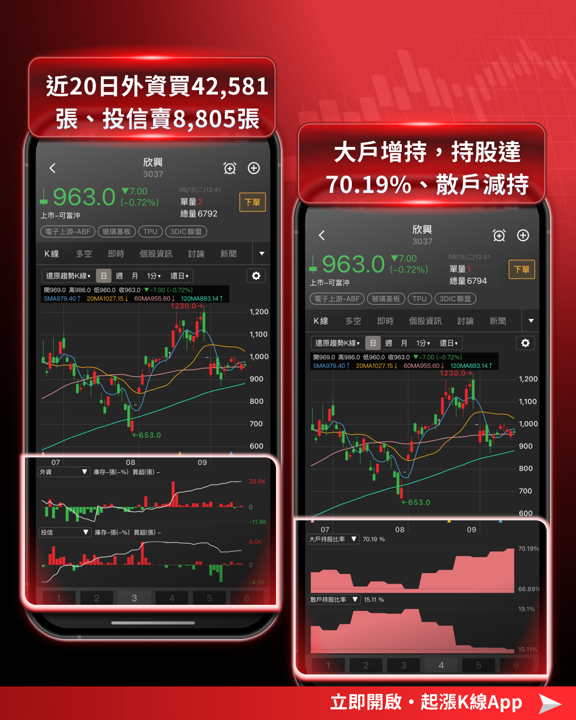
欣興(3037)內外資不同步,外資買超、投信賣超
近 20 日外資買超 42,581 張、投信賣超 8,805 張
大戶持股比率增加,整體持股達 70.19%,散戶持股減少。
打開起漲K線APP,「外資、投信」:內外資不同步,外資買超、投信賣超,近 20 日外資買超 42,581 張、投信賣超 8,805 張(外資持股 40.91%、投信持股 12.18%)。
「大戶、散戶」:可看到大戶、散戶持股。 欣興(3037)大戶持股比率增加,整體持股達 70.19%,散戶持股減少。雖然法人買賣分歧,但整體籌碼顯示市場籌碼結構偏向多方,且大戶對後市仍維持一定信心。近期出現基本面利多,但仍需觀察籌碼動向。後續可觀察外資買盤能否延續,以及投信賣壓是否逐步收斂。
指標3、自選盯盤:盤中即時轉強/轉弱訊號
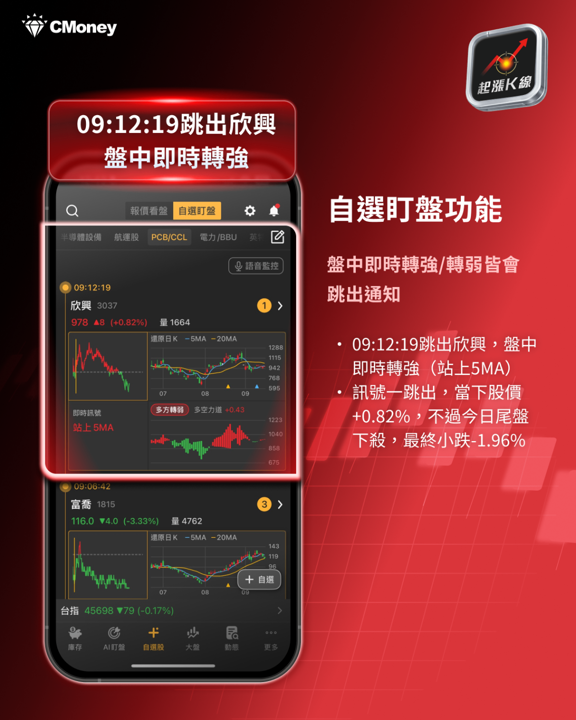
盤中即時轉強訊號:09:12:19 跳出 欣興(3037)
透過此功能可以在盤中找到個股轉強/轉弱的瞬間。欣興(3037)於 09:12:19 跳出轉強訊號(站上5MA)。訊號一跳出,當下股價+0.82%,不過盤勢最終尾盤下殺,最終收小跌-1.96%,也顯示《起漲K線》的即時轉強訊號能協助投資人即時掌握盤中轉強契機,但訊號並不代表股價一定會一路上漲,仍須搭配後續走勢觀察,避免單靠單一訊號做判斷。
欣興(3037)小結
Panasonic調漲IC載板材料,對欣興(3037)是成本端的壓力,但在ABF供需缺口持續擴大至2030年的格局下,欣興(3037)的轉嫁能力遠強於材料端的漲幅——8月營收創高、年增56.3%就是最直接的證明。建議打開《籌碼K線》,追蹤外資在洗產地事件後是否持續回補欣興(3037),若外資買盤回籠,代表市場已將該事件定性為「不影響核心業務的短期干擾」。
個股分析二、台燿(6274)——高階CCL純度最高,大摩點名的AI隱藏骨幹
基本面定位
台燿(6274)是台灣CCL三雄中,過去一年獲利成長速度最驚人的標的,也是這波Panasonic漲價後,轉嫁空間被直接打開的最純正受惠者。
財務面的跳躍式成長令法人持續上修。2026年Q2合併營收超過45億元,季增42%、年增110%;Q2 EPS 8.04元,季增84%、年增241%;上半年累計EPS 12.4元,已超越去年全年的12.13元——才到年中就賺贏去年一整年。7月月營收59.08億元,連創歷史新高,動能持續加速。
台燿(6274)的核心競爭力,在於產品結構的高階化程度。根據法說會揭露,Q1銅箔基板銷售結構中,ELL&SLL加上VLL&LL兩個高速低損耗等級合計已達70%——這個數字的意義在於,當上游材料全面漲價、中低階CCL陷入殺價競爭時,台燿(6274)有七成的營收落在「客戶沒得選、只能接受漲價」的高階區間。M8高階產品占比持續攀升,M9材料預計2027年放量,將進一步拉升整體ASP與毛利率。
摩根士丹利點名金居、台光電、台燿(6274)為AI供應鏈的「隱藏骨幹」,正是看中這個結構——市場的目光集中在GPU與伺服器,卻忽略了沒有高階CCL,這些晶片連載都載不起來。
地緣政治布局是另一道護城河。泰國廠已試產並持續擴充,月產能增加30萬張,有效分散對中國供應鏈的依賴,同時為承接歐美客戶的在地化供應需求提供支撐。法人2026年EPS預估上修至33元,大和證券重申「買進」評等、目標價2,122元。
指標1、趨勢 K 線
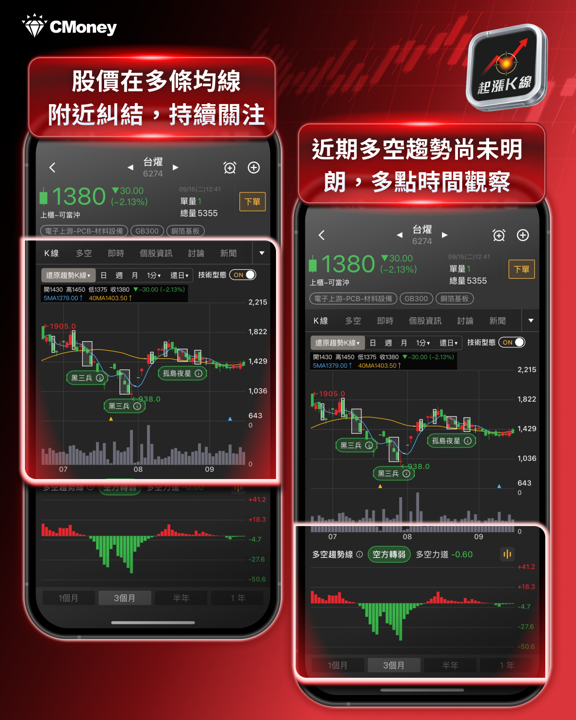
台燿(6274)股價仍在多條均線附近糾結,需要多點時間觀察
多空趨勢線:多空趨勢尚未明朗(柱狀體顏色交錯)
趨勢是否轉向或續強:方向未出現,力道也趨緩(柱狀體變短)
從圖可看出台燿(6274)股價仍在多條均線附近糾結,需要多點時間觀察。再看到多空趨勢線:多空趨勢尚未明朗(柱狀體顏色交錯),方向未出現,力道也趨緩(柱狀體變短),持續觀察。
指標2、籌碼動向
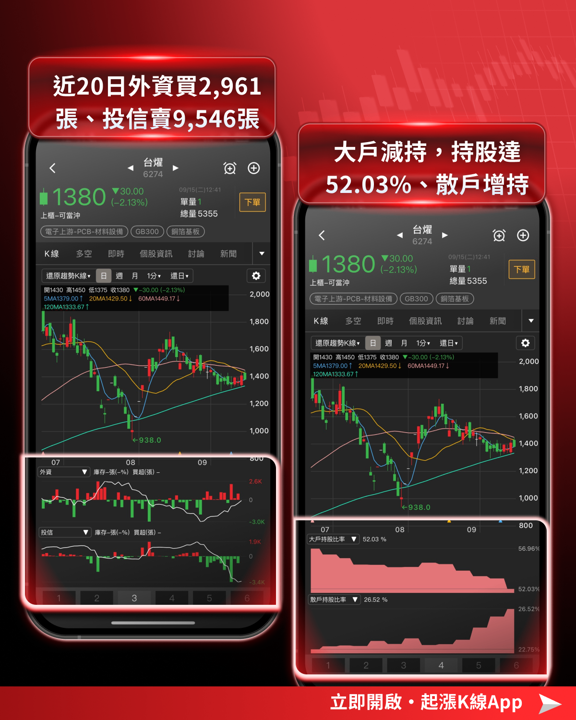
台燿(6274)內外資不同步,外資買超、投信賣超
近 20 日外資買超 2,961 張、投信賣超 9,546 張
大戶持股比率減少,整體持股達 52.03%,散戶持股增加。
打開起漲K線APP,「外資、投信」:內外資不同步,外資買超、投信賣超,近 20 日外資買超 2,961 張、投信賣超 9,546 張(外資持股 30.35%、投信持股 13.65%)。
「大戶、散戶」:可看到大戶、散戶持股。 台燿(6274)大戶持股比率減少,整體持股達 52.03%,散戶持股增加。代表籌碼面偏向分散,雖然近期有出現基本面利多,但仍需觀察籌碼動向。後續須觀察大戶持股能否止跌回升,才能確認籌碼結構是否重新轉強。
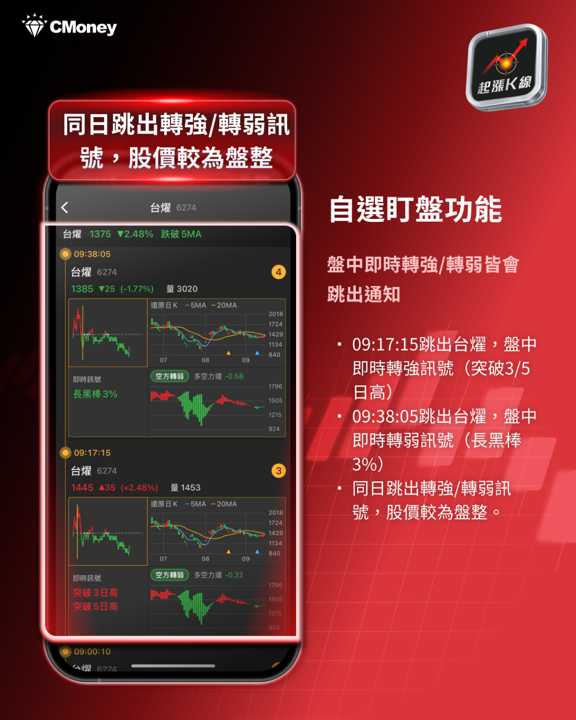
指標3、自選盯盤:盤中即時轉強/轉弱訊號
透過此功能可以在盤中找到個股轉強/轉弱的瞬間。台燿(6274)於 09:17:15 跳出轉強訊號(突破3/5日高);然而又在 09:39:05 跳出轉弱訊號(長黑棒3%)。同日跳出轉強、轉弱訊號,顯示盤中多空力道快速轉換,也凸顯《起漲K線》的即時轉強轉弱訊號,能協助投資人掌握盤中股價轉折,及時觀察個股由弱轉強或由強轉弱的變化。
台燿(6274)小結
Panasonic調漲,對台燿(6274)是「同業漲價打開自身轉嫁空間」的直接利多——當日商材料成本墊高,台系CCL廠的報價天花板同步上移。台燿(6274)採一季一議價機制,Panasonic本波漲價的效益將在Q4完整反映。建議追蹤泰國廠產能爬坡進度與M8占比提升速度,這兩個指標決定台燿(6274)2027年能否再上一個台階。
八、結語
今日台股面對的是費半重挫5.86%、美債殖利率破5%、AI資本支出降溫疑慮的三重夾擊。在這種環境下,投資人最需要的,是更不需要預測的確定性。
PCB材料鏈給的就是這個。
Panasonic四個月內二度調漲、範圍還擴大到IC載板材料;T-glass玻纖布的缺口要到2027年Q3才有機會緩解;ABF載板的供需缺口預估到2030年還會從15%擴大到22%——這些都不是對未來的猜測,而是已經發生、且短期內無法改變的供需現實。
當然,也要提醒兩件事:
第一,這波漲價的受惠者是高階規格廠商,中低階CCL反而受害,選股不能只看族群、要看產品結構
第二,材料漲價對下游PCB廠是成本壓力,只有轉嫁能力強的廠商才是真受惠。
建議投資人打開《起漲K線》,追蹤欣興(3037)、台燿(6274)近期外資與投信的買賣超方向——在市場對AI信心動搖的當下,法人是否仍願意把錢放在這條「不靠AI情緒、只靠供需缺口」的供應鏈上,會比任何新聞標題都更早告訴你答案。







