我的網誌
今天早上接到一通朋友的電話,她是一位退休老師,認真教書30年多,最近自己投資與幫子女存的股票剛好是近期風口浪肩上的潤泰雙雄之一,我也是由此才知道,有許多的老師族群若選擇股票為理財工具會偏好潤泰集團的股票,或許他們的目的只是想補足年金改革後現金流的短缺,他們選擇的工具很可能是新聞或相關投資理財節目推薦的或是金融業者或是他們的親朋好友和他們分享的,無論如何,現在的結果可能短期來看不太好,因此有些人可能會開始心情受到影響。
小弟這封信所站的視野是教職員子女的角度來看,當然視野會影響看事情的全面性,但人無完人,這邊僅和大家做個簡單的交流囉!
自從蔡政府為了避免年金破產大砍軍公教的退休金福利後
許多的軍公教從業人員開始擔憂或正在苦惱該如何面臨減少的現金流。
有些朋友會把希望寄託在股票上面,由於本身會從事軍公教就相對保守的個性,多半也已存股為主。
因此投資上可能偏好金融股或是一些存股的標的。
但今年可能遇到升息縮表或是大環境等等議題,連過往這些看似穩健的標的價格都有很大幅度的波動,因此小弟才想寫這篇文章來和大家交流,希望透過一些例子來讓大家看看是否能找到最適合自己的投資方式。
由於許多的朋友過去是沒有投資經驗的,初次踏入這個領域很可能第一個接觸到的是理財專員或是銀行的櫃檯。
有可能我們很幸運地遇到了非常為我們著想的從業人員
也有可能我們只有遇到不太專業的從業人員
市場亂象叢生,人們多要為自己的利益最大化為考量
所以小弟也建議大家可以自己先研究一下想要甚麼樣的東西後再去找通路配置喔!
而非只是去通路問他們推薦給您甚麼,因為金融商品種類五花八門,有時候琳瑯滿目的商品從業人員自己都不一定完全了然於胸,只是剛好該時點她們從業的公司熱銷或主打的商品就推薦給您,是否有可能不適合您當下的需求呢?
又或著您若只是去詢問您的同事或朋友,他們的經濟條件或狀況是否和您一樣?
天助自助者
小弟這邊分享這篇文章主要是希望大家可以對一些金融商品當初設計出來主要能解決的問題進行討論與交流!
也希望大家都可以開開心心的生活,簡簡單單學投資喔!!!
---------------以下又到了講故事時間--------------
小弟的母親是一位小學老師,國中畢業後進入女師專就讀,5年後開始擔任國小老師一職,中途有進修師大夜間部課程,所以有大學學位,31年教職生涯退休後,約在民國100年的時候享有的待遇如下 :
- 月退俸 (約6萬多)
- 早年有存到18%本金每年還有18%的單利
- 教職員子女教育補助 (屆時公立大學學費一學期約3萬,教職員子女約補助一半,私立大學學費約6~7萬,教職員子女也是補助一半)
年金改革之後
- 月退俸逐年遞減到最後約會剩下5萬左右
- 18%直接歸零 (這部分僅以家母為例,實際狀況每個人都不一樣,所以並不清楚)
- 退休後不再享有教職員子女教育補助。
由於現在普遍晚婚晚生,若35歲以後才生養子女的教師在屆臨退休時子女仍在求學階段的話,是否申請退休就會變成一個考量點。
早年預期的退休生活所擁有的現金流與如今政府能給的差距如何補足?
以及未來政府是否繼續砍下去讓現金流更少都成了在職或退休軍公教人員的隱憂。
這邊介紹一些理財方式和大家交流
還是再次強調
商品無好壞,重要的是適合,任何一本書或專家都很難給出適合所有人的商品
以下僅舉三種例子,以及他們可能適合的金融商品給大家參考
實際狀況還需要考慮您本身的家庭背景與支出狀況。
第一個例子
一對退休老師夫婦,子女都已經就業,身邊有幫小孩各買一棟房子,也有一些現金,目前主要是因為現金流減少而不開心,會想要透過投資來讓自己手邊的現金流可以回到過去的水準!
由於這樣的朋友不少,我個人會建議可以透過貸款來達到這件事情。
可以先去找個銀行來把房子貸款出來,考量到大家的年齡,理論上銀行只會接受15年期的貸款期限,由於台灣仍有可能持續升息,我們抓您未來還款平均的利率會落在2%,等於每借出100萬,平均每年本利攤還的話需要還7.72萬左右,也就是必須要找到年報酬率7.72%以上的商品才能幫您創造穩定的現金流,這邊也直白地說,小弟並不認為『任何人』能說沒有風險的幫您一年賺取超過7.72%的現金流,所以小弟也只能就一些相對低風險的商品來和大家交流,也直白地說,這些低風險可能只是就『過去的資料』與『目前的情況能看到的未來』會認為低風險。
因此也建議前面幾年可先以理財型房貸(只還利息的方式借出來,創造一些穩定的利差)
另外這筆投資一定要給自己至少5年的時間基礎
真實狀況沒有人能夠知道喔!
這邊提供兩個可以給大家參考的標的
備註:我完全不知道他們價格未來會怎麼波動,只是就目前的營運狀況他們能帶來的現金流算是穩定的。
一檔是美國的特別股
2004年至今穩定配息,價格有高有低主要因美國央行利率升降而波動,但配息持久穩健!
因此購買下去依照目前價格一年約可提供7.5%配息(免稅,需要擔心匯率波動)
標的為Navient(代號JSM ):
Navient是一家位於德拉威爾威爾明頓的美國公司,為學生提供服務並收取學生貸款。該公司於2014年由Sallie Mae拆分為兩個不同的實體:Sallie Mae銀行和Navient,為超過1200萬債務人管理了近3,000億美元的學生貸款。Navient在美國各地的辦事處僱用了6,000名員工。
特別股的特性是配息金額是發行當下就訂好的,發行的價格為25美元,目前發行公司仍有權力用25美元一股來把市場上的流通股都買回去。
目前的市價為20美元一股。
會選擇這檔標的主要是因為學生貸款的客群是相對穩健的,當然他們也因為升息的關係收到的貸款也有所提升,但是也讓他們整體還不出貸款學生的比例有拉高一些,此消彼漲之下公司的營運還是穩健的,所以配息穩健,若撐到下一個美國降息循環或是公司打算把流通股收回來,該標的價格就會緩緩回到25元左右了,目前該標的就是很適合當成存股的標的。
公司2004~2022年每季都穩定配息,每股每季提供0.375美元的穩定現金流
https://www.nasdaq.com/market-activity/stocks/jsm/dividend-history
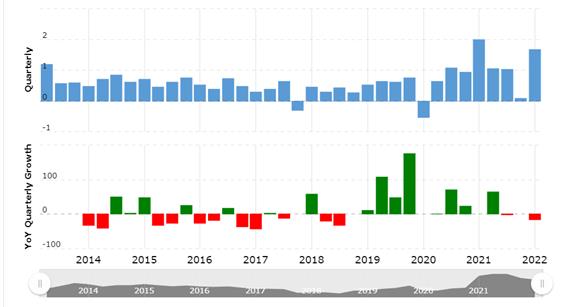
母公司過去10年僅2017年第四季和2020年第一季出現虧損,整年度來看都沒有虧損過
財務穩健。
風險1. 美元匯率走弱導致台幣購買此商品產生匯兌損失。
風險2. 美國學生大規模失業還不出貸款。
(風險2發生在2020年3月的時候,該公司實質虧損,也是美國剛爆發疫情的時候,
但聯準會及時釋出資金導致該許多公司大舉增聘崗位,後來這間公司又收到這些學生的貸款
了,公司獲利反而更高了…)
另一個推薦的標的是在香港上市的中國銀行(代號3988.HK)
由於港幣的匯率是與美元連動掛鉤的,所以該標的的風險與上述的狀況一樣,多了一個是中國國內不動產市場如果出現系統性風險也就是大規模的法拍屋很可能造成呆帳過高。
但同樣的中國銀行也經歷了08年次級貸款風暴的檢驗,公司股價因市場情緒會有不理性漲跌,但是配息都是穩健的。
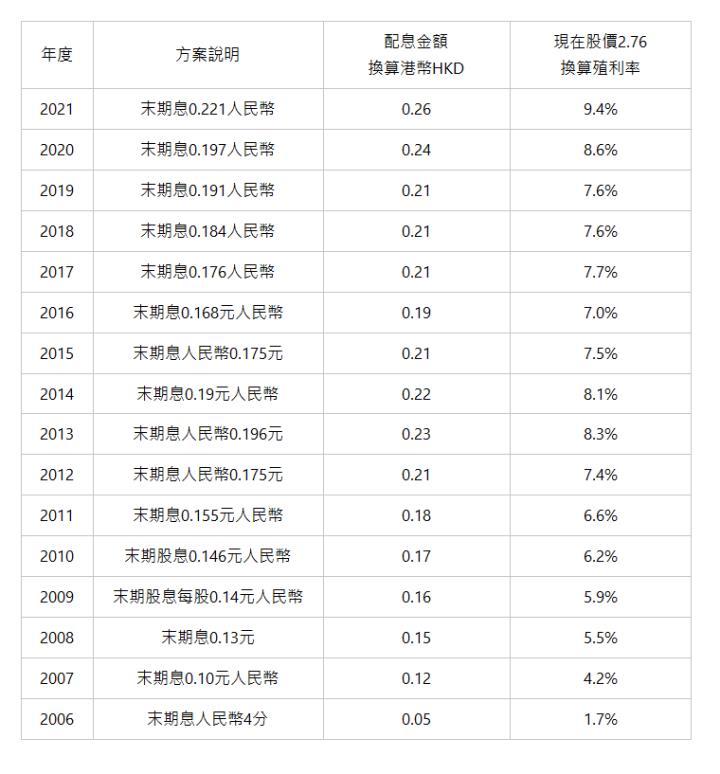
以下在一股2.76港幣的價格買入,平均一年可給你0.189港幣的配息約6.8%
有人問說為何不推薦台灣的金融股
台灣多數金融股為金控,金控參雜保險公司,保險公司由於財務報表非常的複雜,他們的獲利很大一部份都沒辦法真實配息出來,若純銀行來說,多半殖利率只有4~5%,而且台灣制度針對長期股東比較不友善,配息會有二代健保股利所得併入綜合所得稅等等支出,這邊會覺得扣除成本攤提後的配息率很可能只有4%上下,相對來說會比較推薦上述兩種標的
他們在台灣的經融機構多半都可以用台幣購買,配息也會以台幣方式交付給你,屆時賣出後也會還你台幣,在公司營運沒有太大風險的前提之下僅須關注匯率波動即可。
以上臉點可以在港幣OR美元的基礎下取得6~8%左右穩定的配息
若這對老師夫婦使用只還利息的理財型房貸來投資
這對老師夫婦若借款1千萬出來,平均一年扣除利息可以創造40~60萬左右的現金流
一對老師夫婦扣掉被砍的18%,平均一年可能少掉20~30萬左右的現金流
建議就讓自己過回原本的現金流生活,多餘的部分就先把貸款本金償還,時間拉長本漸漸縮小到時候就能有更寬裕的現金流囉!
第二個例子
預計15年後退休的教職員夫婦,已經有房子了,目前薪水足以支撐生活甚至能接受每年儲蓄一點錢來為了退休打算,希望退休後的現金流不會變少。
由於第二個例子中他們有比較長的時間準備不用立竿見影的效果,同時考量公務員保守的特性
小弟這邊就比較推薦他們可以使用更覽人的投資方法『購買債券』
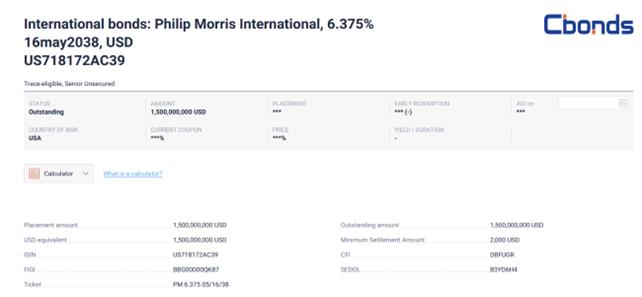
選定一個和妳退休年期差不多時間的債券,公司信用評等至少A-,也就是這間公司15年內倒閉的機率很低很低,手邊剛好觀察到的標的是世界上最大的菸草公司(菲利普莫里斯國際)
債券這種商品有幾個特性
- 發行出來之後每隔半年固定給你利息
- 到期之後會依照100元面額贖回。
- 無論公司經營狀況為何,只要沒有破產倒閉公司債息不會遲到不會缺席
- 台灣所有金融公司都曾經在金融海嘯危機的時期沒有配息的紀錄,若你投資的資金是借出來的,銀行有可能和你說今年你的投資沒有配息就讓你不用還利息嗎?不可能的!)
- 2038年5月16到期的債券,一年配息的金額是票面價值的6.375%
- 111元左右,也就是買債檔債券2038年的時候可以拿回100元,會虧錢11元,但是中間每年你可以收到6.375元的利息,這邊用實務上的例子來說明會更有感覺喔!
這對夫妻可以把房貸借出來,然後分20年期或25年期攤還本息
依照年利率2%來看,若借款1千萬出來,20年期的房貸平均一個月要還款5萬元,這時候1千萬拿來買該檔債券,可以買9百萬面額的債券!
然後每年可以有57.3萬的利息,也就是說每年這對夫妻只要再拿出3萬左右就可以把貸款還清了!
經過了15年,其實本金餘額只剩下286萬左右,也就是當你到期的債券能拿回9百萬把貸款還掉的時候,你就可以多出『600萬左右的閒錢了!』
而此時你可以把這600萬拿來投資到案例一中類似的標的,一年可以多個40~50萬的資金,就可以讓你退休後依然和退休前現金流一致喔!
第三個例子
剛考上老師5年的年輕教職員夫妻!
因為一切都才剛開始,有了一棟房子還在還貸款、小孩也還小。
雖然這個案例需要的現金流更吃緊,但他們其實還蠻幸運的,因為他們有更長的時間可以滾雪球。
如果這樣的夫妻,我會建議投資一些指數的ETF
尤其是可以投資台灣的0050或美國的SPY
每月提出5千的現金丟入其中,30年後,這筆資金按照歷史預測它最少能變成600萬,至多可以變成1000萬,若每月存1萬則可再增加。
因為這不用擔心『企業』甚至產業的更替,它只需要確保
- 未來人類仍持續再進步或是台灣或美國本體沒有發生戰爭
其實若有發生戰爭,台幣屆時也沒有任何價值了(如同現在的烏克蘭貨幣)
因此我覺得,預計在同樣年齡達到相同效果
越長時間的準備能有越多的收益。
當然不免俗地說,術業有專攻,以上都是給若不想花心思研究繁瑣金融商品的軍公教人員一個參考。
有些朋友很可能在這段期間可以透過自己的方式增加副業的收入
例如學校可能安排輔導課會有額外的收入或是可以在政府允許的時數內去兼家教
在我心中,老師是很偉大的職業,我母親透過這個職位拉拔我長大
我大學的時期也曾開過補習班教書,因此,從我個人的立場
雖然年金改革是因為政府財政困難而引起的,但這是政府失信於你們,讓這個行業的從業人員遭受到一些實質的影響,我希望所有的教師,都能好好的專注本業也能讓自己的生活品質很穩健不受影響,本文僅提供給一些沒有其餘金融想法的軍公教一個簡單的規畫參考。
財富管理應該是結合各種金融商品的規畫投資
包括不動產、保險與各種金融商品(股債OR其他金融商品…)
沒有一套策略是適合所有人的
因為你不一定能投入相同的時間與專注力,有些人投資它的本業才是最好的投資
小弟在這個專欄中所提及的方式只希望它能滿足多數普通人。
當然,時間在哪、成就就在哪,若你願意專注學習,投入更多
每年能有更高的報酬率也是很有機會的!
但還是老話一句
沒有一套就能100%獲勝的方式,說有的都是騙你的
一定要找到適合自己的方式而非總想著複製別人的成功。
預祝所有人都能開心生活,簡單理財。