


 我的網誌

摘要 : 戰事推升運費與保險費,擴大WTI?WCS差價,利好以重油為主的美國墨西哥灣煉廠。
新聞 : 美國煉油業在近期中東戰事引發的海運與保險成本飆升中,意外成為受惠者。運費從去年約5美元/桶飆至如今30–35美元/桶(美國墨西哥灣到亞洲線),加上霍爾木茲海峽周邊的安全威脅與戰爭風險保費,使得遠洋進口重質原油的成本大幅上升,進一步拉寬了美國基準WTI與加拿大重油Western Canadian Select(WCS)之間的價差。

背景與機制: 霍爾木茲海峽為全球重要瓶頸,戰事爆發後油輪避險、改道與保險費用均上升,導致運距更長、費用更高。相對地,位於墨西哥灣的煉廠可較容易採購來自加拿大、委內瑞拉等近岸重油,降低運輸風險與成本。超過70%的墨西哥灣煉廠配置為處理重質原油,因而在原料折價擴大時獲得明顯優勢。
事實與資料: - 第三季美國煉油利差(refining margins)較去年翻倍以上。 - 運費從約5美元/桶升至30–35美元/桶(墨西哥灣到亞洲)。 - Phillips 66表示,WTI?WCS每擴大1美元,約帶來1.4億美元利潤提升。 - 進口運費上升已被燃料價差與成品利潤部分抵銷;分析師指出「每多1美元運費,柴油利差至少增長約8美元」。 - 多家煉廠(Phillips 66、Valero、PBF、Marathon、Suncor、HF Sinclair)在衝突爆發前已透過長租(time-charter)鎖定運力,Phillips 66擁有逾40艘長租船,覆蓋約40%資產型航運需求,降低現貨運費暴漲的衝擊。
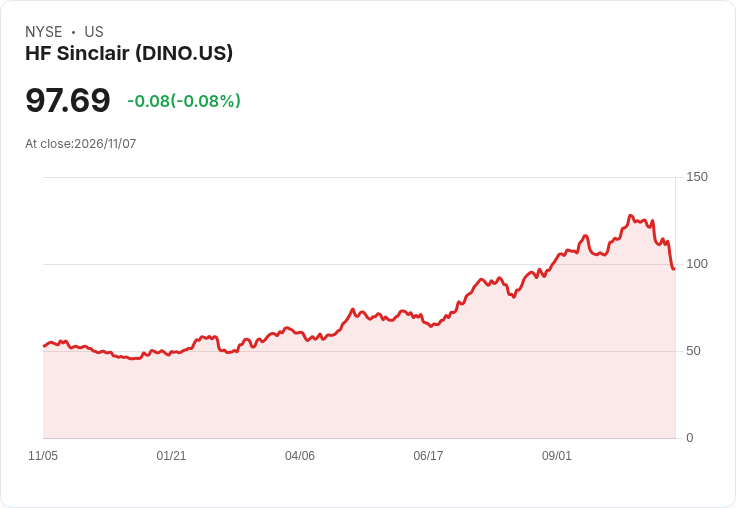
公司與市場回應: Valero高層指出「運費是目前市場主題」,並表示高運費也使公司在拉丁美洲市場更具競爭力。Marathon預計第四季將創紀錄處理加拿大重油,並認為利差至少可延續到2027年中。HF Sinclair也表示短期內不同ials會維持比過去寬闊。這些公司先前的租艙與煉廠配置,讓它們能把握近岸沉重原油的價格優勢。
替代觀點與反駁: 有觀點認為運費與保險費是短期脈動,若地緣政治緩和或供應鏈調整,利差可能收斂;此外,委內瑞拉供應的不穩定性與加拿大原油運輸瓶頸亦可能限制長期利得。對此,業者反駁指出:一是多家公司已透過長期租船與多樣化供應來源降低突發風險;二是成品燃料利差已顯示出可持續補償更高的運費;三是煉廠以重油為主的技術配置需時才能改變,短中期內仍具結構性優勢。
結論與前瞻: 短期內,油輪運費與WTI?WCS差價將是決定美國墨西哥灣煉廠獲利能力的關鍵指標。投資人與業者應持續關注:運費與戰險保費走勢、WCS供應穩定性、煉廠維修與產能利用率,以及成品燃料需求變化。若地緣政治持續緊張或運費維持高位,預期這類以重油為主的煉廠仍將在2027年初維持相對優勢;反之,若運費回落,利差縮小,市場競爭格局可能快速改變。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







