


 我的網誌


Q3 每股收益、營收優於預期;RevPAR+3.8%,上調 EBITDA 與利潤預期。
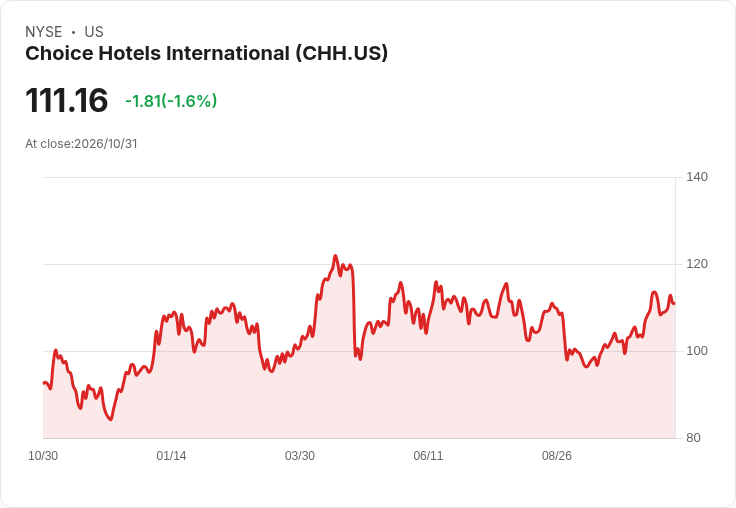
Choice Hotels(CHH)公佈2026 財年第3季表現,非 GAAP 每股稀釋盈餘為 2.33 美元,超出分析師預期約 0.04 美元;營收 4.58 億美元、年增 2.5%,超出預期約 1,053 萬美元;調整後 EBITDA 為 1.93 億美元,整體數字顯示營運正出現穩健回溫。

背景與重點資料: - 客房與品牌動能:全球淨客房數較 2025 年 9 月 30 日成長 1.7%,以中檔、長住與高檔等高收入品牌成長 2.5% 為主。美國市場淨客房數與 2025 年同期約持平,第三季客房退租較去年同期下降 23%,顯示退出壓力減緩。 - 營運效率:美國每房收益(RevPAR)第三季年增 3.8%,反映入住率與房價雙雙改善。美國授權加盟合約數較去年同期增加 24%,對應約 6,900 間新房,且美國轉換(conversion)待建房源池擴增至 25,500 間,比 2026 年 6 月 30 日成長 6%,較 2025 年 9 月 30 日成長 29%。 - 收益結構與指標:美國平均權利金率上升 8 個基點至 5.23%。公司調升全年美、全球 RevPAR 展望、修正淨利指引並上調調整後 EBITDA 指引中點,主要因 RevPAR 強於預期、權利金擴張,以及來自收購 Harvest Host 與兩筆旅館處分的估計 100 萬美元淨利益,部分被較高的調整後營業及管理費(SG&A)抵銷。 - 資本支出與費用專案:公司指出,除 Harvest Host 外,調整後 SG&A 預測反映若干策略性專案與人工智慧匯入的非經常性支出,並包含較高的應收帳款準備金。假設無額外旅館出售,與旅館開發相關的淨資本支出預計自 2025 年的 1.034 億美元降至 2026 年約 2,000 萬美元。
深入分析: Choice Hotels 當前跡象指向營運復甦與利潤率改善驅動力:RevPAR 與權利金率上升直接強化特許模式的現金流;轉換與授權合約的新增反映業主對品牌接受度回升,且高收入客群(長住、中檔與高檔)表現優於整體,拉高平均單房收益。資本支出大幅下滑若能持續,將有利於自由現金流與股東回報能力。
風險與反駁常見疑慮: - 疑慮一:有人可能指出總營收僅小幅成長、且調整後 SG&A 上升恐侵蝕利潤。回應是,公司已說明 SG&A 的上升主要為一次性或策略性投入(含 AI 能力建設),若能轉化為效率或收入增長,長期回報可正向;且管理層已將 EBITDA 指引中點上調,顯示整體盈利趨勢仍被市場正面評價。 - 疑慮二:轉換與開發管道能否落地是關鍵風險。支援正向判斷的事實有:第三季授權增加 24%、客房退租明顯下降,並且轉換管道年對年成長顯示開發動能回升;但仍需觀察未來數季的落地率與實際開業時點。
結論與展望(行動呼籲): Choice Hotels 以較低的開發資本支出、提升的權利金率與回升的 RevPAR 建立當前成長基礎。投資人與業內觀察者應關注未來幾項關鍵指標:月度/季度 RevPAR 持續性、轉換與授權合約的落地率、SG&A 是否回歸常態以及 Harvest Host 的整合成果(公司先前以約 1.3 億美元收購)。若上述指標持續向好,Choice 的盈利動能與現金流前景可望進一步鞏固;相反,若宏觀旅遊需求放緩或管道轉換速率未達預期,短期展望仍有下行風險。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







