


 我的網誌

大盤解析
升息壓力消化後,那指反攻1.69%
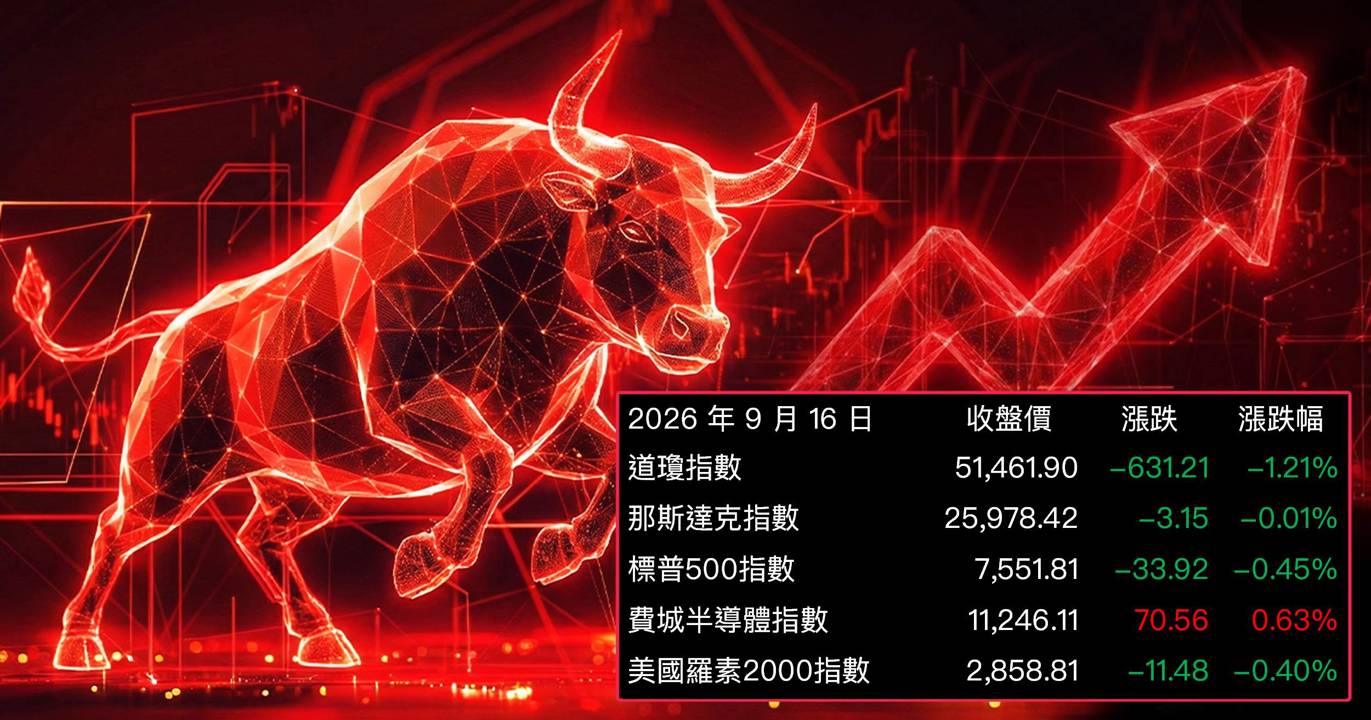
今日美股交易主線清晰:市場在聯準會9月16日宣布升息25基點至3.75%–4.00%後,選擇以反彈回應,而非繼續殺跌。那斯達克綜合指數收在26,418.30點,上漲1.69%;標普500指數收在7,637.76點,上漲1.14%;道瓊工業指數收在51,778.04點,上漲0.61%;羅素2000小型股指數收在2,874.63點,上漲0.55%。市場詮釋Fed升息訊號的方式偏向「升息接近尾聲」而非「持續緊縮」,資金率先回補科技與半導體族群,風險偏好明顯回升。
費半狂拉3.14%,Intel與AMD領頭衝
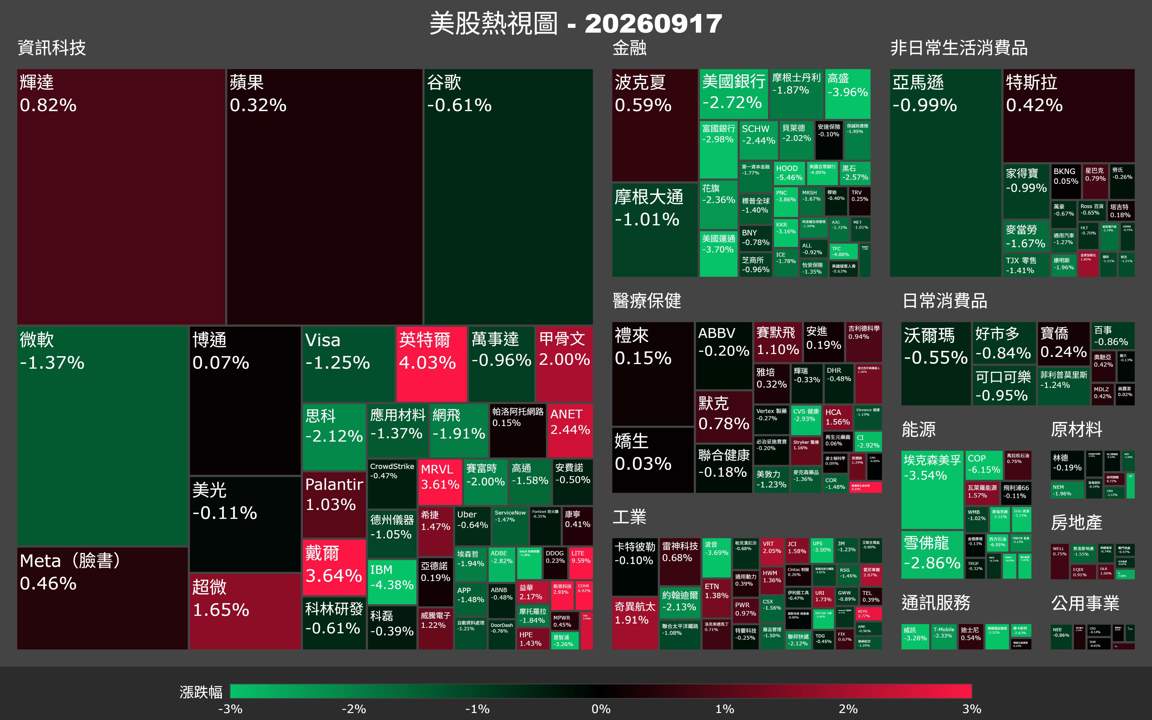
今日盤面最強主角是半導體板塊,費城半導體指數大漲3.14%,收在11,599.49點,成為五大指數中漲幅最驚人的一環。個股表現上,Super Micro Computer(SMCI)以9.5%漲幅居榜首,Arm Holdings(ARM)大漲8.57%,Intel(INTC)跳漲7.67%,AMD上漲6.36%,美光(MU)上漲5.5%,Marvell(MRVL)上漲4.81%,台積電ADR(TSM)上漲3%,輝達(NVDA)上漲2.54%,博通(AVGO)上漲2.29%。半導體族群幾乎全線飄紅,資金重新押注AI算力與記憶體需求的長線主題,配合升息壓力暫時消化的背景,形成強勢補漲格局。
油價回落與殖利率緩和,雙利多撐住反彈
支撐今日反彈的背景條件,除了升息消化外,油價回落與債市殖利率壓力緩和是另外兩根重要支柱。油價走軟降低了通膨預期的邊際壓力,而公債殖利率回穩則讓科技股的估值壓力獲得喘息空間,有助於投資人在升息環境下重新承擔風險。整體來看,今日是三重利多共振——升息靴子落地、能源成本壓力減輕、利率市場穩定,這三者疊加才讓科技股得以強勢反彈。
科技巨頭全面翻紅,特斯拉與亞馬遜跟上
科技巨頭表現同樣亮眼,特斯拉(TSLA)上漲2.27%,亞馬遜(AMZN)上漲2.13%,微軟(MSFT)上漲1.5%,蘋果(AAPL)上漲1.38%,Meta上漲1.34%,Alphabet(GOOG)上漲1.28%,Palantir(PLTR)上漲1.06%。半導體設備股表現相對保守,KLA上漲0.97%、應用材料(AMAT)上漲0.49%、科林研發(LRCX)幾近平收。整體盤面呈現「核心科技強、設備邊緣弱」的格局,資金集中在高成長與高彈性標的,防禦性類股今日明顯落後。
台股連動:費半大漲,半導體鏈有望跟漲但需防高點震盪
美股9月17日強勢反彈,費城半導體指數大漲3.14%,台積電ADR上漲3%,Intel、AMD、Arm等半導體個股漲幅介於6%至9%,給台灣半導體與AI供應鏈帶來正向開盤動能。科技與AI伺服器相關族群可能在開盤出現跟漲,電力基礎設施族群也因亞馬遜大規模備用電力採購訊號而受到市場關注。不過需留意費半單日漲幅過急,且Fed仍暗示未來可能繼續升息,若外資以今日台股開盤高點作為出貨時機,短線或有拉高震盪的風險,高本益比、高漲幅的AI概念股尤需謹慎追價。金融科技與數位資產相關族群可留意SEC監管框架明確化帶來的政策題材機會。機會族群可先觀察半導體設計、AI伺服器供應鏈、電力基礎設施、金融科技。風險族群則留意高本益比AI概念股、半導體設備,短線可能受美股盤後資金輪動影響,或出現開盤震盪,仍需搭配台股開盤量價與外資動向判斷。
焦點新聞
總經
Fed升息25基點靴子落地,市場選擇反彈
聯準會在9月16日宣布升息25個基點,將聯邦基金利率目標區間調整至3.75%–4.00%,並暗示年內可能仍有進一步升息空間。然而市場在消化此訊號後,於9月17日選擇反彈,顯示投資人將本次升息解讀為緊縮週期接近尾聲的訊號,而非持續壓力的開始。
• 聯準會9月16日升息25基點,利率目標區間升至3.75%–4.00%。
• Fed暗示年內仍可能有加息,但市場反應偏向消化利空而非恐慌。
• 油價回落緩解通膨預期壓力,給予市場反彈空間。
• 公債殖利率壓力緩和,降低科技股估值折現壓力。
• 三大指數同步反彈,那斯達克以1.69%漲幅領漲,顯示風險偏好顯著回升。
個股
Generac與亞馬遜簽24億美元備用電力協議,AI電力需求浮出水面
備用電力發電機製造商Generac(GNRC)於9月16日披露與亞馬遜(Amazon)簽署長期供貨協議,初期交付規模為2027與2028年合計約24億美元,整體協議上限可達80億美元。這份協議直接反映AI資料中心對電力基礎設施的龐大需求,Generac股價隨之強勢反應。
• Generac與Amazon簽署長期備用電力發電機供應協議,於9月16日披露於SEC文件。
• 初期交付規模為2027–2028年合計約24億美元,協議總上限達80億美元。
• 此協議直接呼應AI資料中心快速擴張帶來的電力與備援需求。
• 市場解讀此為亞馬遜AWS積極投入資料中心基礎設施的明確訊號。
• Generac股價在協議披露後強勢上漲,電力基礎設施題材重回市場視野。
總經
SEC發布tokenized股票五年豁免,鏈上金融監管破冰
美國證管會(SEC)於9月17日正式發布「Innovation Exemption(創新豁免)」政策,允許符合特定條件的「tokenized securities venues(TSVs)」在鏈上平台進行tokenized NMS股票交易,豁免期限為五年。這是SEC對於數位資產金融市場監管框架的重大政策突破,市場預期將推動傳統金融機構加速布局鏈上資產業務。
• SEC於2026年9月17日正式發布「Innovation Exemption」,具五年有效期。
• 允許tokenized securities venues(TSVs)在特定條件下交易tokenized NMS股票。
• 此政策為鏈上金融市場提供明確監管框架,有助機構法人入場。
• SEC同步開放公眾評論,顯示政策仍在持續演進中。
• 市場解讀此為數位資產合規化的重要里程碑,對金融科技與加密相關股形成潛在利多。
放大鏡觀點
升息靴子落地後,科技股補漲邏輯成立
從今日盤面來看,市場選擇「利空出盡就是利多」的操作邏輯。聯準會升息25基點雖暗示未來仍有加息空間,但投資人更傾向將本次升息視為緊縮週期接近尾段的訊號。配合油價回落與殖利率緩和,資金大幅回補半導體與科技成長股,費半指數單日狂拉3.14%,Intel、AMD、Arm等個股漲幅均在6%–9%之間,顯示空方在升息靴子落地後選擇大規模回補。對投資人而言,短期科技股補漲邏輯成立,但需注意Fed若後續升息節奏超出預期,高估值科技股仍有重新修正的壓力。
市場最大風險:Fed升息尾段,過早樂觀恐招回調
目前市場最大的分歧在於:這波反彈究竟是「升息尾段的補漲機會」,還是「過早押注降息的陷阱」。Fed明確暗示年內仍可能加息,代表利率高位維持的時間可能比市場預期更長。若後續通膨數據或就業市場保持韌性,市場對於降息時間點的預期將被迫往後移,科技股的估值壓力將再度回頭。此外,Arm、SMCI等個股今日漲幅達8%–9%,短線漲勢過急,若缺乏基本面催化跟進,短期回測風險不可忽視。
展望本週:Fed官員言論與通膨數據是關鍵變數
展望接下來的市場焦點,財報部分需關注科技與半導體供應鏈企業的季度展望,任何對AI資本支出放緩的暗示都可能引發類股修正;數據面需持續追蹤通膨相關指標(如PCE)與就業數據,若數據偏強將壓縮降息預期;Fed官員後續的公開言論也至關重要,若鷹派表態強化,今日反彈的部分漲幅可能被回吐。若通膨數據持續降溫,市場可能延續科技股主導的反彈格局;反之,高利率維持預期一旦重新升溫,需留意資金轉向防禦型類股的壓力。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







